
London Stock Exchange, Ultimate Products und Revolution Beauty im Fokus
Investors' Chronicle analysiert drei britische Aktien: LSEG, Ultimate Products und Revolution Beauty mit ihren jüngsten Geschäftszahlen.
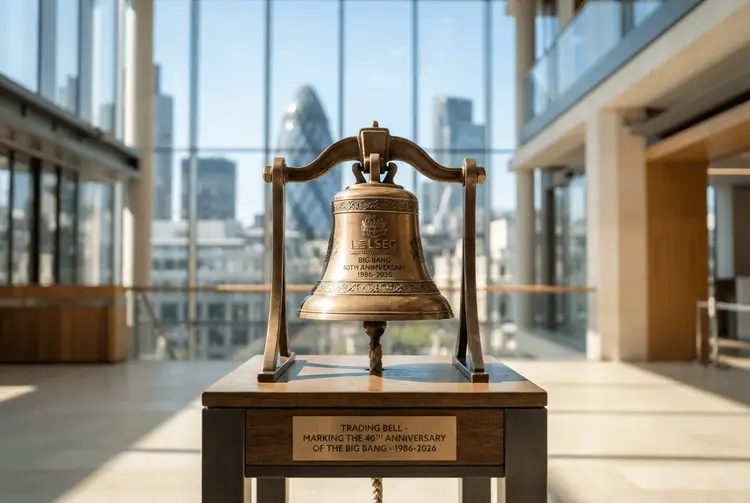
Die Londoner Börse hat eine brandneue Handelsglocke zurückerhalten, um den 40. Jahrestag der „Big Bang"-Reformen zu markieren, die den Markt einst transformiert haben. Die aus Bronze gefertigte Glocke – die Glocke der New York Stock Exchange besteht dagegen aus Messing – wird nun täglich zur Markteröffnung geläutet. Vier Jahrzehnte nachdem die Tradition des Glockenläutens abgeschafft wurde, macht der Aktienhandel allerdings nur noch einen kleinen Teil des Geschäfts der London Stock Exchange Group (LSEG) aus.
Das Unternehmen hat sich primär zu einem Daten- und Analytikunternehmen gewandelt und sich vor fünf Jahren durch die Übernahme von Refinitiv zu einem äußerst erfolgreichen Technologiekonzern entwickelt. Es verkauft hochwertige, proprietäre Marktdatasets – die weiter zurückreichen als die von Konkurrent Bloomberg –, Analysen und Dienstleistungen wie Handelstools für Finanzinstitute weltweit. Dies ist ein Geschäft mit einer formidablen Schutzmauer („moat"), das dazu beitrug, den Aktienkurs im vergangenen Jahr auf ein Hoch von 121 Pfund zu treiben.
Die KI-Sorgen der Anleger haben nachgelassen
Doch die Rollen haben sich gewendet, als Investoren besorgt waren, dass LSEG und andere Informationsanbieter wie Relx und Experian durch künstliche Intelligenz (KI) verdrängt werden könnten. Die Sorge bestand darin, dass die Abonnement-Einnahmen schrumpfen würden, da Kunden zunehmend auf KI-Lösungen umsteigen. Diese Befürchtungen haben angesichts der weiterhin starken Performance von LSEG nachgelassen, einschließlich seiner Division für festverzinsliche Wertpapiere und Derivate, die weniger anfällig für KI-Einflüsse ist.
Die Gruppe argumentiert, dass die KI-Risiken nicht standhalten. KI könne die einzigartigen Datensätze nicht replizieren, während strenge Kontrollen sicherstellten, dass sie nicht heruntergeladen werden könnten. KI verbessere vielmehr das Angebot für Kunden, indem sie die Automatisierung ihrer Analysen ermögliche. Die Gruppe arbeitet nun in Partnerschaft mit Microsoft und lizenziert ihre Daten an Claude und OpenAI. Der Kauf des Anbieters für illiquide und private Kreditdaten, Octus, unterstreicht LSEGs Überzeugung, dass der Besitz wertvoller Informationen die richtige Strategie ist.
Ein gestiegenes Handelsvolumen hat der London Stock Exchange Group geholfen, ihre Guidance für das Gesamtjahr anzuheben. Insgesamt, einschließlich Aktien, wuchs das Marktgeschäft um 12,5 Prozent, da Kunden Zugang zu Liquidität suchten und Risiken managten. Die Handelsaktivität ist jedoch inhärent zyklisch, und das Unternehmen benötigt eine stabile Basis. Daher sind LSEGs Daten- und Analytiksparten, FTSE Russell sowie die Risk-Intelligence-Geschäfte – die im Quartal um 6,6 Prozent gegenüber dem Vorjahresquartal wuchsen – von besonderer Bedeutung.
Kürzlich vereinbarte das Unternehmen den 3,5-Mrd.-Dollar-Kauf von Octus, einem Anbieter für Markteinformationen im Bereich Private Credit mit Sitz in New York. LSEG-Aktien liegen im vergangenen Jahr flach, und das anhaltende Gewinnwachstum hat das Forward-Kurs-Gewinn-Verhältnis auf ein handhabbares Niveau von 18 sinken lassen. Der Handel mag volatil sein, aber das wachsende Data-Analytics-Geschäft wird Sicherheit bieten, wenn die Rezession kommt.
Ultimate Products gibt das Clearing-Geschäft auf
Ultimate Products gibt das Clearing-Geschäft, auf dem es vor fast 30 Jahren aufgebaut wurde, zugunsten der Fokussierung auf eigene Marken auf. Der Umsatz der eigenen Haushaltsmarken, darunter Salter und Beldray, stieg um 5,3 Prozent und macht nun nahezu 90 Prozent des Umsatzes aus. Die Auswirkungen auf die Gewinne waren schmerzhaft, da Clearing-Verkäufe höhere Bruttomargen als der Gruppen-Durchschnitt erzielten. Das Unternehmen gab zudem viel Geld für die Umstrukturierung seines Vertriebsteams aus, in der Hoffnung, die UK-Umsätze wiederzubeleben.
Die Verschuldung hat sich jedoch in die richtige Richtung bewegt. Die netto Bankverschuldung sank von 14,1 Mio. Pfund im Vorjahr auf 8,6 Mio. Pfund. Dennoch haben Aktionäre erneut eine Dividendenkürzung hingenommen, diesmal um fast ein Drittel. Bei 8,6-fachen Forward-Gewinnen sind die Aktien nicht teuer. Aber Ultimate Products hat noch einen langen Weg vor sich, um zu beweisen, dass es seine Markenambitionen in Gewinnwachstum umsetzen kann.
Revolution Beauty sieht sich „fest im Griff"
Revolution Beauty erklärte bei der Veröffentlichung der Zwischenergebnisse, dass sich die Wende „fest im Griff" befinde, nachdem sich der operative Verlust von 16,7 Mio. Pfund auf 900.000 Pfund reduziert hatte. Die Aktien der Make-up-Marke waren aufgrund von Prüfungsverzögerungen und Buchhaltungsproblemen ausgesetzt worden. Das Unternehmen hatte in den darauffolgenden Jahren mit fallenden Umsätzen und steigendem Wettbewerb von anderen Budget-Schönheitskonkurrenten zu kämpfen.
Die sechs Monate bis zum 31. August repräsentieren die erste vollständige Berichtsperiode unter neuer Führung, und einige Fortschritte wurden erzielt. Die Betriebskosten fielen um fast ein Drittel auf 19,1 Mio. Pfund, und ein besseres Lagermanagement half, das Bruttoinventar um 3,3 Mio. Pfund auf 30,8 Mio. Pfund zu reduzieren. Der Umsatz ging jedoch um 2 Prozent gegenüber dem Vorjahr auf 48,4 Mio. Pfund zurück, und die Nettoverschuldung, einschließlich Leasingverbindlichkeiten, blieb mit 26,4 Mio. Pfund hoch. Das Unternehmen operiert weiterhin mit einem Defizit an Eigenkapital von 32 Mio. Pfund.