
KKRs 22-Milliarden-Wette auf Italiens Telekommunikationsnetz wackelt
Fehlkalkulationen bei Leitungsanschlüssen, hohe Schulden und Streit mit Telecom Italia setzen den US-Finanzinvestor unter Druck.
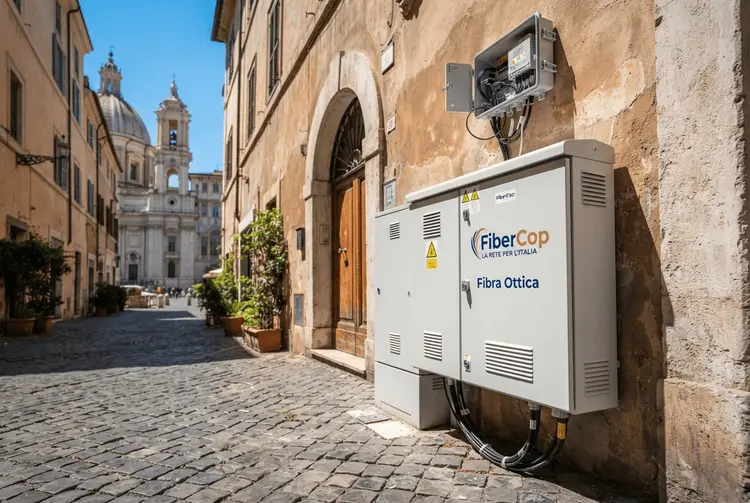
Die 22 Milliarden Euro schwere Übernahme des Festnetzes von Telecom Italia durch den US-Finanzinvestor KKR gilt als eine der größten und gewagten Private-Equity-Transaktionen in der europäischen Telekommunikationsbranche. Zwei Jahre nach dem Abschluss des sogenannten FiberCop-Deals zeigt sich jedoch: Mehrere zentrale Annahmen, auf denen der Investitionsplan basierte, haben sich als gravierende Fehlkalkulationen erwiesen. Die Leitungsanschlüsse liegen deutlich unter dem Zielwert, die Verschuldung bleibt hartnäckig hoch, und die Beziehung zum wichtigsten Kunden – Telecom Italia (TIM) – ist zunehmend angespannt.
„Das Endergebnis ist zum jetzigen Zeitpunkt noch unklar", sagte eine hochrangige Führungskraft aus der Branche gegenüber der Financial Times. „Aber die Samthandschuhe wurden ausgezogen." Die Aussage verdeutlicht, wie ernst die Lage für KKR inzwischen ist. Das Unternehmen muss FiberCop schnell genug sanieren, um den geplanten Börsengang bis zum Ende des Jahrzehnts aufrechtzuerhalten – und gleichzeitig dem politischen Druck aus Rom standhalten, mit dem staatlich kontrollierten Konkurrenten Open Fiber zu fusionieren.
Die Details
FiberCop verlor im vergangenen Jahr rund 800.000 aktive Leitungen – ein Rückgang des Kundenstamms um mehr als 5 Prozent. Die ursprünglichen Investitionsannahmen von KKR, die der FT vorliegen, prognostizierten mehr als 15 Millionen aktive Leitungen bis Anfang dieses Jahres. Ende Juni lag FiberCop noch 1,6 Millionen unter diesem Ziel. Bei einem Preis von 145 Euro pro Leitung, den Telecom Italia zahlt, entspricht diese Lücke einem jährlichen Umsatzausfall von rund 230 Millionen Euro.
Beim Gewinnziel ist die Lage ebenfalls angespannt. Um das diesjährige Ziel von 1,9 Milliarden Euro zu erreichen, meldete FiberCop im ersten Halbjahr lediglich 800 Millionen Euro – was in der zweiten Jahreshälfte eine deutliche Beschleunigung erfordert. James Ratzer von New Street Research bezeichnete das erforderliche Wachstumstempo als „zunehmend ehrgeizig". Er ergänzte: „Der italienische Breitbandwettbewerb, sowohl durch Mobilfunk- als auch durch andere Glasfaseranbieter, war intensiver als erwartet – was für die neuen Eigentümer einen harten Kampf bedeutete."
FiberCop selbst argumentiert, dass die Verluste bei den Leitungsanschlüssen den laufenden Übergang vom Kupfer- zum Glasfasernetz verschleiern. Die Zahl der aktiven Glasfaseranschlüsse in italienischen Haushalten stieg in dem Jahr bis Ende Juni laut offiziellen Zahlen um 26 Prozent, was hauptsächlich auf FiberCop zurückzuführen ist. Zudem gibt das Unternehmen an, durch Stellenabbau, neue IT-Systeme und effizientere Ausrüstung Kosteneinsparungen von 198 Millionen Euro gesichert zu haben – wobei ein Großteil der Vorteile erst in der zweiten Jahreshälfte zum Tragen kommen soll.
KKR selbst betont, dass der Deal weiterhin auf Kurs sei. Gegenüber der FT erklärte die Beteiligungsgesellschaft: „FiberCop entwickelt sich im Einklang mit dem ursprünglichen Investitionsszenario und wir haben volles Vertrauen in seinen langfristigen Erfolg als Eckpfeiler des digitalen Wandels in Italien."
Dennoch hat KKR bereits die Führungsstruktur von FiberCop umgebaut. Drei der fünf Mitglieder des Exekutivkomitees, das nach dem Ausscheiden von CEO Luigi Ferraris zusammengestellt wurde, haben das Unternehmen verlassen: Strategiechef Riccardo Busani – ein ehemaliger KKR-Manager, der die Due-Diligence-Prüfung für FiberCop leitete –, sowie die Vertriebs- und Unternehmensleiter Simone Bonannini und Alberto Boffelli. Im September ernannte KKR den ehemaligen Bain-Manager Marco Nespolo zum neuen CEO. FiberCop erklärt, dass die Abgänge keine betrieblichen Störungen verursacht haben.
Eine mit der Strategie des Unternehmens vertraute Person sagte, man könne das Geschäft zwar „schlanker machen, aber man kann sich nicht ewig zum Wachstum sparen". FiberCop müsse „irgendwann die Volumina stabilisieren, die Preise erhöhen oder neue Einnahmequellen finden".
Hintergrund: Was bisher geschah
Bereits am 12. Mai 2026 berichtete aktien.news, dass KKRs größter von Privatanlegern gehaltener Private-Credit-Fonds, FS KKR Capital, im ersten Quartal einen Verlust von 560 Millionen US-Dollar verbucht hatte – verursacht durch eine wachsende Zahl von Kreditausfällen. Die Abschreibung entsprach rund 10 Prozent des Nettoinventarwerts des Fonds, der ein Gesamtvolumen von 12,3 Milliarden US-Dollar verwaltet.
Am 2. April 2026 berichtete aktien.news zudem, dass KKRs nicht börsennotierter Private-Credit-Fonds K-FIT im ersten Quartal 2026 die Rücknahmen für Anleger gedeckelt hatte. Die Rückkaufanträge erreichten rund 6,3 Prozent der ausstehenden Aktien – der Fonds plante, davon lediglich rund 80 Prozent zu bedienen. Diese Entwicklungen zeigen, dass KKR nicht nur beim FiberCop-Deal, sondern auch in anderen Teilen seines Portfolios mit erheblichem Gegenwind konfrontiert ist.
Am 3. August 2026 berichtete aktien.news, dass KKR den Markt für Hochzinsanleihen als eine der aktivsten Phasen seit Jahren einschätzt – eine Einschätzung, die im Kontext der hohen Verschuldung von FiberCop besondere Relevanz gewinnt.
Was das für Anleger bedeutet
Für deutsche Privatanleger ist der FiberCop-Fall ein anschauliches Beispiel für die Risiken großer Private-Equity-Infrastrukturinvestitionen in regulierten Märkten. Auch wenn FiberCop selbst nicht börsennotiert ist, betrifft das Geschehen mittelbar alle Anleger, die über Fonds oder Beteiligungsgesellschaften in KKR-Vehikel investiert sind. Die Kombination aus sinkenden Leitungsvolumina, hartnäckig hoher Verschuldung und politischem Druck aus Rom zeigt, wie komplex solche Deals in der Praxis werden können.
Besonders relevant ist die Abhängigkeit von einem einzigen Großkunden: Telecom Italia zahlt 145 Euro pro Leitung und macht damit den Löwenanteil der FiberCop-Einnahmen aus. Gleichzeitig klagt TIM gerichtlich gegen die Tarife von FiberCop – bislang ohne Erfolg – und drängt auf eine Überarbeitung der langfristigen Vereinbarung, um die Preise für den Netzzugang zu senken. Das würde den bereits unter Druck stehenden Umsatz von FiberCop weiter belasten.
Ausblick
KKR hält am Plan für einen Börsengang von FiberCop bis zum Ende des Jahrzehnts fest. Dafür muss das Unternehmen in der zweiten Jahreshälfte 2026 eine deutliche Gewinnbeschleunigung liefern, um das Jahresziel von 1,9 Milliarden Euro zu erreichen. Parallel dazu steht die politisch heikle Frage einer möglichen Fusion mit dem staatlich kontrollierten Konkurrenten Open Fiber im Raum – ein Szenario, das Rom aktiv vorantreibt, das aber die Investitionslogik von KKR grundlegend verändern würde.
Kurz erklärt
- FiberCop: Gesellschaft, die das Festnetz von Telecom Italia betreibt und von KKR übernommen wurde.
- Private Equity: Investmentform, bei der Unternehmen außerhalb der Börse erworben, umstrukturiert und später wieder verkauft oder an die Börse gebracht werden.
- Due Diligence: Sorgfältige Prüfung eines Unternehmens vor einer Übernahme, bei der Finanzen, Risiken und Geschäftsmodell analysiert werden.