ANZEIGE

Kimberly-Clark hält Jahresziel trotz anhaltender Windel-Kontroverse in China

Der Huggies-Hersteller bestätigt seine Prognose für Umsatz und Gewinn, nachdem falsche Formamid-Vorwürfe die organischen Erlöse im dritten Quartal belastet haben.
•• 5 Min
Kimberly-Clark hält Jahresziel trotz anhaltender Windel-Kontroverse in China

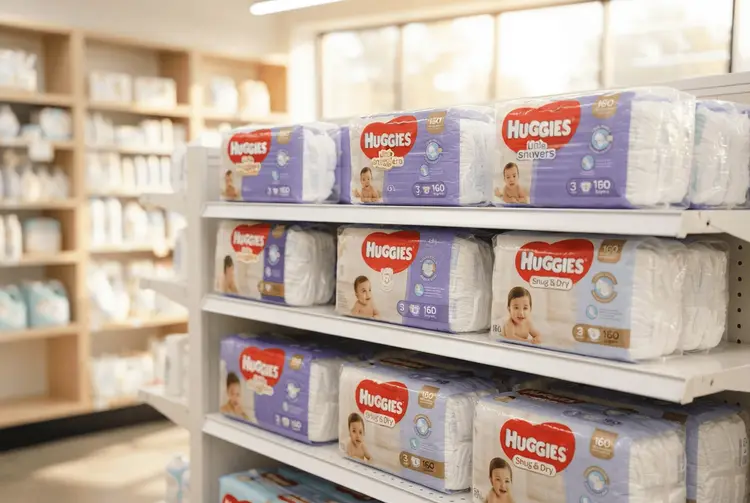
Der US-Konsumgüterkonzern Kimberly-Clark hat am Donnerstag seine Prognose für den Jahresumsatz und den Gewinn beibehalten. Als Grund für den Rückgang der organischen Umsätze nannte das Unternehmen falsche Behauptungen über die Qualität seiner Windeln in China. Der Hersteller der Marke Huggies steht damit weiterhin unter dem Eindruck einer Kontroverse, die das Geschäft bereits in den vergangenen zwei Quartalen belastet hat.

Die Auseinandersetzung hatte im Juni begonnen, als Chinas staatliche Marktaufsichtsbehörde eine Untersuchung einleitete. Zuvor waren Berichte bekannt geworden, wonach von Huggies sowie den chinesischen Marken Babycare und Bibabebe verkaufte Windeln Formamid enthalten sollten – eine Substanz, die Haut, Augen und Atemwege reizen kann. Im Oktober gaben die chinesischen Behörden die Produkte von Kimberly-Clark frei und stellten fest, dass kein Formamid nachgewiesen wurde. Damit seien die falschen Behauptungen in den sozialen Medien effektiv widerlegt worden, so das Unternehmen.

Dennoch muss sich der Konzern weiterhin mit den Folgen dieser Affäre auseinandersetzen. Kimberly-Clark erwartet, dass das organische Umsatzwachstum im Jahresverlauf etwa 100 Basispunkte unter dem gewichteten Durchschnittswachstum in den Kategorien und Ländern liegen wird, in denen es wettbewerbsfähig ist. Dies spiegele vor allem einen negativen Effekt von rund 100 Basispunkten aus den Störungen in China wider, so Kimberly-Clark.

Die organischen Erlöse sinken im dritten Quartal um 1,3 Prozent

Im dritten Quartal fielen die organischen Umsätze um 1,3 Prozent. Belastet wurden sie durch einen Effekt von 270 Basispunkten aufgrund der chinarelevanten Vorwürfe sowie durch Veränderungen der Lagerbestände bei Einzelhändlern in Nordamerika. Die Absatzmengen in Nordamerika stiegen um 2 Prozent, während sie im internationalen Segment für persönliche Pflege im Quartal zum 30. September um 4,6 Prozent sanken.

Die bereinigte Bruttomarge lag bei 35,5 Prozent und damit 130 Basispunkte unter dem Vorjahreszeitraum. Beeinträchtigt wurde sie durch einen Preisnachlass von 1,1 Prozent – trotz höherer Inputkosten und Investitionen in die Lieferkette. Produktivitätsgewinne seien teilweise durch höhere Inflation infolge des Konflikts im Nahen Osten und zusätzliche Spotfrachtkosten aufgezehrt worden, sagte Finanzvorstand Nelson Urdaneta in vorbereiteten Ausführungen.

Für das Gesamtjahr erwartet das Unternehmen, dass die bereinigten earnings per share (EPS) auf konstantem Währungskurs um ein hohes einstelliges Prozentwachstum steigen werden. Kimberly-Clark hatte kürzlich zudem seine Übernahme des Tylenol-Herstellers Kenvue für etwa 40 Milliarden Dollar abgeschlossen. Wie viele Wettbewerber treibt der Konzern außerdem neue Innovationen voran, etwa die Pull-Ups-Turnhosen mit einer Schicht, die Kindern helfen soll, den Unterschied zwischen nass und trocken zu erkennen. Steigende Kosten könnten dabei einen Dämpfer darstellen, sagte Urdaneta.

Bereits im April warnte der Konzern vor zusätzlichen Ölkosten

Bereits am 28.04.2026 berichtete aktien.news, dass Kimberly-Clark auf einer Analystenkonferenz vor erheblichen Mehrkosten gewarnt hatte. Der Konzern rechnete mit zusätzlichen Inputkosten von 150 bis 170 Millionen Dollar – vorausgesetzt, die Ölpreise verharren in der zweiten Jahreshälfte bei rund 100 Dollar pro Barrel. Diese Mehrkosten waren damals noch nicht in die Prognose eingeflossen, die ein zweistelliges Gewinnwachstum vorsah. Chief Executive Officer Mike Hsu räumte ein, dass das Unternehmen derzeit nicht abschätzen könne, wie hoch die tatsächlichen Kosten über die bisherigen Prognosen hinaus ausfallen werden.

Ein weiteres Ereignis aus dem laufenden Jahr: Am 29.04.2026 meldete aktien.news, dass ein Großbrand in einem weitläufigen Lagerhaus des Konsumgüterkonzerns das Unternehmen rund 20 Millionen US-Dollar kosten wird. Die US-Bundesanwaltschaft wirft einem ehemaligen Mitarbeiter vor, das Feuer Anfang des Monats vorsätzlich gelegt zu haben. Der 29-jährige Chamel Abdulkarim wurde wegen Brandstiftung angeklagt; laut Anklage soll er die Tat in den sozialen Medien festgehalten haben.

Am 04.08.2026 berichtete aktien.news über einen Durchbruch in der Materialforschung: Kimberly-Clark glaubt nach eigenen Angaben, mit der Wüstenpflanze Hesperaloe einen geeigneten Ersatz für Holzfasern gefunden zu haben, nachdem das Unternehmen zwei Jahrzehnte weltweit danach gesucht hatte. Die Fasern der in ariden, also trockenen Klimazonen gedeihenden Pflanze sollen sich zur Herstellung von Küchentüchern, Toilettenpapier und weiteren Papierprodukten eignen. Laut Unternehmensangaben sind die daraus gefertigten Produkte sowohl reißfester als auch weicher als herkömmliche holzbasierte Produkte.

Der Wettbewerbsdruck im Konsumgütersektor bleibt hoch. Am 22.01.2026 berichtete aktien.news, dass Procter & Gamble gemischte Quartalsergebnisse vorlegte: Der bereinigte Gewinn pro Aktie von 1,88 US-Dollar übertraf die Analystenschätzungen, doch ein Nachfragerückgang bei wichtigen Produktlinien belastete den Umsatz. Das organische Umsatzwachstum stagnierte komplett, das Verkaufsvolumen sank um 1 Prozent.

Für Anleger zählt die Frage nach der Erholung im China-Geschäft

Für deutsche Privatanleger ist die zentrale Botschaft, dass Kimberly-Clark sein Jahresziel trotz des Gegenwinds bestätigt hat. Die Belastung aus China ist im vorgelegten Zahlenwerk klar quantifiziert: rund 100 Basispunkte auf das organische Jahreswachstum und 270 Basispunkte im dritten Quartal. Gleichzeitig zeigen die um 4,6 Prozent gesunkenen Absatzmengen im internationalen Segment für persönliche Pflege, dass die Schwäche nicht auf China allein beschränkt ist. Die bereinigte Bruttomarge von 35,5 Prozent liegt 130 Basispunkte unter dem Vorjahr – ein Hinweis darauf, dass Preiszugeständnisse und höhere Kosten gleichzeitig wirken. Eine Kauf- oder Verkaufsempfehlung lässt sich daraus nicht ableiten.

Hinzu kommt die Erinnerung an die Kostenrisiken: Der Konzern hatte im April selbst auf mögliche zusätzliche Inputkosten von 150 bis 170 Millionen Dollar bei einem Ölpreis von rund 100 Dollar pro Barrel hingewiesen. Ob und in welcher Höhe solche Belastungen tatsächlich anfallen, blieb damals offen. Anleger sollten daher sowohl die Margenentwicklung als auch die Absatzmengen im internationalen Geschäft weiter beobachten.

Der Konzern hält an seiner Prognose für Umsatz und Gewinn fest

Kimberly-Clark bestätigt die Erwartung eines bereinigten EPS-Wachstums auf konstanter Währung im hohen einstelligen Prozentbereich. Beim organischen Umsatzwachstum rechnet das Unternehmen mit einem Rückstand von etwa 100 Basispunkten gegenüber dem gewichteten Durchschnittswachstum der Kategorien und Länder, in denen es wettbewerbsfähig ist. Die chinesischen Behörden haben die Produkte im Oktober freigegeben und kein Formamid nachgewiesen; die Folgen der Affäre wirken laut Unternehmen dennoch über zwei Quartale hinweg nach. Ob steigende Kosten die Entwicklung zusätzlich dämpfen, ließ Finanzvorstand Urdaneta offen – er verwies lediglich auf dieses Risiko.

Drei Begriffe aus dem Bericht lassen sich kurz erklären

  • Organisches Umsatzwachstum: Umsatzwachstum, das um Währungseffekte und Zukäufe bereinigt ist und damit die tatsächliche Entwicklung des bestehenden Geschäfts zeigt.
  • Basispunkt: Ein Basispunkt entspricht einem Hundertstel eines Prozentpunkts und wird genutzt, um kleine Veränderungen von Kennzahlen präzise anzugeben.
  • Bereinigtes EPS: Der Gewinn je Aktie, aus dem Sondereffekte herausgerechnet werden, um die operative Ertragskraft vergleichbar zu machen.
Kimberly-ClarkHuggiesFormamidChinaOrganische UmsätzeJahresprognoseKonsumgüterKenvue

Meistgelesene News

  1. Deutsche Telekom bremst Fusion mit T-Mobile US aus
  2. SpaceX-Aktie: Was 10.000 Dollar bis 2030 wert sein könnten
  3. Kellogg's ersetzt Reiskörner in Rice Krispies wegen Wetterbedingungen
  4. Motley Fool: Nvidia, Micron und Broadcom sind die Top-KI-Aktien im November
  5. Okta steigt nachbörslich nach Aufnahme in den S&P 500

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.