
Kaliproduzenten zwischen Sanktionsfolgen und volatilen Agrarmärkten
Geopolitische Sanktionen und schwankende Agrarpreise zwingen Kaliproduzenten weltweit zu einer fundamentalen strategischen Neuausrichtung.
Der globale Kalimarkt gehört zu den am stärksten strukturell gestörten Rohstoffmärkten der jüngeren Geschichte. Die nach der Invasion der Ukraine gegen belarussische und russische Kaliexporte verhängten Sanktionen entzogen den westlich orientierten Märkten fast über Nacht einen erheblichen Teil des herkömmlichen Angebots. Die Folge war eine drastische Verknappung der verfügbaren Mengen und heftige Preisschwankungen, die in jeder wichtigen Agrarregion der Welt nachhallten.
Der unmittelbare Preisanstieg machte Kali kurzzeitig zu einem der teuersten Pflanzennährstoffe auf dem Markt. Inzwischen hat sich dieser anfängliche Anstieg zwar korrigiert, doch die strukturellen Veränderungen bei Handelswegen, Lieferantenbeziehungen und Einkaufsverhalten erweisen sich als weitaus dauerhafter als der Preisaufschlag selbst.
Neue Handelsströme und Gewinner der Krise
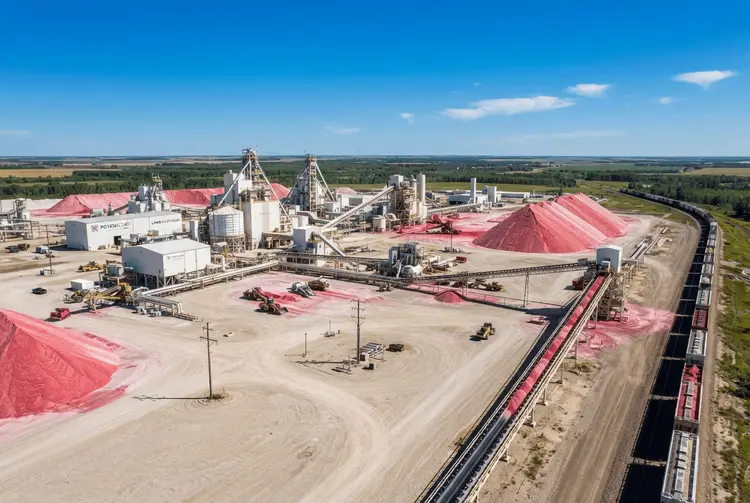
Da sanktionierte Mengen faktisch von den Schlüsselmärkten ausgeschlossen sind, haben Käufer in Nordamerika, Europa und Teilen Asiens ihre Bemühungen zur Diversifizierung ihrer Lieferantenbasis deutlich beschleunigt. Kanadische Produzenten – primär im erstklassigen Kalibecken von Saskatchewan tätig – gehörten zu den deutlichsten Profiteuren. Sie fingen die Nachfrage auf, die zuvor in kostengünstigere osteuropäische Quellen floss. Auch Produzenten in Jordanien und Israel verzeichneten ein gestiegenes Interesse von Käufern, die nach sanktionskonformen Lieferungen suchen.
Gleichzeitig haben die Störungen die Finanzierungs- und Entwicklungszeitpläne für aufstrebende Kaliprojekte in Afrika und Zentralasien beschleunigt. Länder wie Äthiopien, Eritrea und die Demokratische Republik Kongo verfügen über bedeutende Kaliressourcen, die unter den Preisbedingungen vor der Krise kommerziell kaum rentabel waren. Nun rücken sie verstärkt in den Fokus der Investoren, da Versorgungssicherheit sowohl für Düngemittelunternehmen als auch für staatliche Agrarprogramme ganz oben auf der Agenda steht.
Die Erschließung solcher Greenfield-Projekte ist jedoch mit langen Vorlaufzeiten und erheblichem Kapitalbedarf verbunden. Neue Liefermengen aus diesen Regionen dürften in naher Zukunft kaum in nennenswertem Umfang auf den Markt kommen. Vorerst behalten die etablierten Produzenten ihre Preismacht in einem Markt, in dem der vollständige Ersatz sanktionierter Mengen eine mehrjährige Herausforderung bleibt.
Sanktioniertes Kali findet alternative Absatzwege
Es wäre eine Vereinfachung anzunehmen, dass sanktioniertes Kali einfach von den Weltmärkten verschwunden ist. Russische und belarussische Mengen haben Wege zu weniger handelsbeschränkten Käufern gefunden – insbesondere in Südasien, Lateinamerika und Teilen Südostasiens. Dort sind die Regierungen weniger bereit, die Sicherheit landwirtschaftlicher Betriebsmittel der geopolitischen Ausrichtung unterzuordnen. Diese Entwicklung hat einen zweistufigen globalen Kalimarkt geschaffen: einen, der unter westlichen Handelsnormen operiert, und einen, der umgeleitete östliche Lieferungen zu diskontierten Preisen aufnimmt.
Auf der Nachfrageseite sehen sich die Kaliproduzenten einem komplexeren Bild gegenüber. Erhöhte Inputkosten im gesamten Agrarsektor – Energie, Arbeit, Logistik und Agrochemikalien – haben die Margen der landwirtschaftlichen Betriebe in den wichtigsten Verbrauchsregionen unter Druck gesetzt. Wenn sich die wirtschaftliche Lage der Landwirte verschlechtert, gehören die Düngemittelmengen oft zu den ersten variablen Kosten, die angepasst werden – mit einer Nachfrageschwäche, die über mehrere Anbausaisons anhalten kann.
Die Kalinachfrage korreliert eng mit der Wirtschaftlichkeit der Produktion von Grundnahrungsmitteln. Bei starken Getreide- und Ölsaatenpreisen sind Erzeuger eher bereit, in ertragsoptimierende Betriebsmittel einschließlich Kali zu investieren. Perioden mit nachgebenden Getreidepreisen oder komprimierten Margen führen hingegen tendenziell zu Lagerabbau und aufgeschobenen Käufen – ein Trend, der eine latente Nachfrage schafft, aber den Spot-Einkauf über längere Zeiträume unterdrücken kann.
Strategische Reaktionen der Produzenten
Vor diesem Hintergrund verfolgen Kaliproduzenten eine Reihe sich überschneidender strategischer Maßnahmen, um ihre Margen zu schützen und sich für eine spätere Nachfrageerholung zu positionieren:
Produktionsdisziplin:
Führende Produzenten zeigen eine größere Bereitschaft als in früheren Zyklen, die Produktion als Reaktion auf schwache Nachfrage zu drosseln, anstatt Mengen auf Kosten des Preises zu forcieren. -
Langfristige Abnahmeverträge:
Die Sicherung mehrjähriger Lieferverträge mit nationalen Düngemittelkäufern und großen Agrargenossenschaften sorgt für Umsatzvisibilität und verringert die Anfälligkeit gegenüber Spotpreis-Volatilität. -
Geografische Diversifizierung:
Der Ausbau des Vertriebs in wachstumsstarken Agrarmärkten in Subsahara-Afrika und Südostasien, wo die Kali-Anwendungsraten weit unter dem agronomischen Optimum liegen, stellt einen strukturellen Wachstumspfad dar. -
Kostensenkung und Effizienz:
Investitionen in die Automatisierung von Minen, Energieeffizienz und Logistikoptimierung zielen darauf ab, die Break-even-Kosten zu senken und Margen in Niedrigpreisphasen zu sichern. -
ESG-Positionierung:
Der Nachweis verantwortungsvoller Bergbaupraktiken und Transparenz in der Lieferkette gewinnt an kommerzieller Bedeutung, da Lebensmittelunternehmen und Agroeinkäufer unter dem Druck von Investoren in Bezug auf nachhaltige Beschaffung stehen.
Langfristige Nachfragethese bleibt intakt
Die langfristige Nachfragethese für Kali bleibt in fundamentalen landwirtschaftlichen Realitäten verwurzelt. Eine wachsende Weltbevölkerung, eine expandierende Mittelschicht mit proteinreicherer Ernährung und die begrenzte Verfügbarkeit von Ackerland deuten auf ein anhaltendes Wachstum der Düngemittelnachfrage in den kommenden Jahrzehnten hin.
Die Herausforderung für die Produzenten besteht darin, den Zeitraum zwischen dieser strukturellen Gewissheit und der kurzfristigen Volatilität zu überbrücken – verursacht durch geopolitische Störungen, den Margendruck der Landwirte und die laufende Neukonfiguration der globalen Lieferketten. Produzenten mit kostengünstigen Aktiva, einer diversifizierten Kundenbasis und der finanziellen Widerstandsfähigkeit, um längere Phasen schwacher Preise zu überstehen, sind am besten positioniert, um von der letztlichen Erholung der Nachfrage zu profitieren. Wie schnell diese Erholung eintritt, wird stark davon abhängen, ob sich die geopolitischen Kräfte, die diese Störung ausgelöst haben, lösen oder weiter verfestigen.