
Hypothek ohne Anzahlung: Britische Kreditgeber locken mit 100-Prozent-Finanzierung
Britische Kreditgeber locken mit Hypotheken ohne Anzahlung – doch die Risiken sind hoch
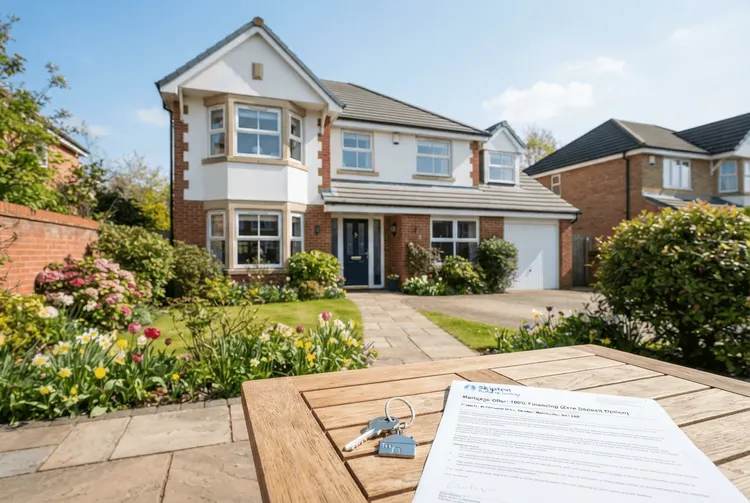
Bis zum vergangenen Jahr sahen sich Conroy, 32, und seine Partnerin Amber, 28, kaum eine Perspektive für den Eigenheimbesitz. Sie mieteten in der Innenstadt von Manchester, wo sie arbeiten, und konnten sich nicht leisten, eine Anzahlung anzusparen. Dann stießen sie auf eine relativ nischige und von einigen Experten als riskanter eingestufte Form der Hypothek, die eine Lösung bot.
Die „Track Record“-Hypothek der Skipton Building Society deckt 100 Prozent des Immobilienwerts ab, wobei der Kreditnehmer keine Vorauszahlung leistet. Kreditnehmer müssen strenge Eignungsprüfungen bestehen und einen höheren Zinssatz zahlen – im Fall von Conroy und Amber 5,33 Prozent festgeschrieben für fünf Jahre. Im August kauften sie ein vierzimmeriges Haus für 242.000 Pfund Sterling in Swinton am Rande von Manchester.
„Ich glaube nicht, dass es uns wirklich bewusst geworden ist, dass das jetzt unser Zuhause ist“, sagt Conroy, der als Videoeditor arbeitet.
Die Rückkehr der Angebote mit niedriger Anzahlung
Laut Bank of England ist der Anteil der britischen Hypotheken mit Anzahlungen von weniger als zehn Prozent des Immobilienwerts derzeit so hoch wie seit 2008 nicht mehr, als solche Kredite weit verbreitet verfügbar waren. Die durchschnittliche Anzahlung für Erstkäufer liegt derzeit bei rund 20 Prozent.
Dies geschieht vor dem Hintergrund, dass Kreditgeber wie Lloyds, Santander, Skipton und Yorkshire Building Society in den letzten Jahren eine Fülle neuer Hypothekenangebote aufgelegt haben, die bis zu 95 Prozent des Immobilienwerts abdecken, und in einigen Fällen sogar bis zu 100 Prozent. Sie geben an, Erstkäufern helfen zu wollen, auf die Treppe des Immobilienmarktes aufzusteigen, während die Immobilienpreise weiter steigen und das Ansammeln einer Anzahlung weiterhin schwierig bleibt.
Diese Kredite sind jedoch tendenziell mit höheren Zinsen verbunden, nicht für alle Immobilienarten oder Kreditnehmer verfügbar und bergen Risiken, auf die Kunden aufmerksam gemacht werden sollten. Conroy und Amber, eine Rechtsanwältin, haben einen 25-jährigen Kredit mit monatlichen Tilgungszahlungen von 1.500 Pfund Sterling – etwa dem Betrag, den sie zuvor für die Miete zahlten.
Er sagt, sie fühlten sich wegen der höheren Kosten wohl, da sie „ziemlich gut verdienen“ und mit steigenden Gehältern rechnen. Aber ihm ist bewusst, dass das Risiko, in eine negative Equity (Unterdeckung) zu geraten, bei einer Hypothek ohne oder mit niedriger Anzahlung größer ist. Dies liegt vor, wenn der Wert einer Immobilie unter den noch geschuldeten Kreditbetrag fällt – was dem Kreditnehmer potenziell schmerzhafte Kosten auferlegen kann, falls er plötzlich verkaufen muss.
Conroy sagt, sie planten, ihre Hypothek in den ersten fünf Jahren übermäßig zu tilgen, um mehr Eigenkapital in ihrem Zuhause aufzubauen. „Auf dem Immobilienmarkt gibt es immer ein Element des Glücksspiels“, sagt er. „Aber ich habe die Gegend, in die wir gezogen sind, recherchiert, und ich denke nicht, dass die Hauspreise fallen werden.“
„Wir planen, hier unser ganzes Leben zu bleiben“
Die 27-jährige Bronya und ihr Partner George, 29, nutzten ebenfalls eine Hypothek mit niedriger Anzahlung, um im August ihr vierzimmeriges Haus in Rhuddlan, Nordwales, zu kaufen. Lloyds lieh ihnen 258.000 Pfund Sterling – rund 98 Prozent des Immobilienwerts – über eine Laufzeit von 33 Jahren, und sie mussten nur 5.000 Pfund Sterling als Anzahlung leisten.
Das Paar zahlt einen Zinssatz von 5,89 Prozent, festgeschrieben für fünf Jahre, was monatlichen Tilgungszahlungen von 1.400 Pfund Sterling entspricht – ungefähr demselben Betrag, den sie zuvor für die Miete einer Ein-Zimmer-Wohnung zahlten. Bronya, eine Staatsbedienstete, sagt, sie hätten eine höhere Anzahlung leisten können, wollten ihr Sparguthaben jedoch für ein Renovierungsprojekt verwenden, das mehr als 20.000 Pfund Sterling kosten wird.
Ihnen ist sich der Risiken einer negativen Equity bewusst, glauben aber, dass die Renovierung den Wert ihres Hauses steigern wird. „Wir planen auch, hier unser ganzes Leben zu bleiben“, fügt George hinzu und erklärt, dass sie bereit sind, eventuelle Tiefs auf dem Immobilienmarkt auszusitzen.
Die weitverbreitete Inanspruchnahme von Hypotheken mit niedriger Anzahlung durch Kreditnehmer, die sie sich eigentlich nicht leisten konnten, wurde als Hauptfaktor für die globale Finanzkrise von 2008 angesehen. Heutige Angebote unterliegen jedoch viel strengeren Prüfungen der Zahlungsfähigkeit und bergen nicht die gleichen Risiken, sagt David Hollingworth, Associate Director bei der Maklerfirma L&C Mortgages.
Kreditnehmer der Null-Anzahlungshypothek von Skipton müssen beispielsweise nachweisen, dass sie ihre Mietzahlungen für mindestens zwölf aufeinanderfolgende Monate sowie ihre Kreditzahlungen für die letzten sechs Monate pünktlich geleistet haben. Und Lloyds vergibt keine seiner Hypotheken mit 5.000-Pfund-Sterling-Anzahlung für Neubauten und Wohnungen im Rahmen von Shared Ownership.
Hollingworth sagt, Kreditgeber erkannten an, dass einige Menschen zwar „eine gute Zahlungsfähigkeit haben, aber möglicherweise Schwierigkeiten haben, eine Anzahlung anzusparen, während sie Miete zahlen und mit den Kosten des Lebensunterhalts konfrontiert sind“. Nach einer kürzlich erfolgten Regeländerung bieten Kreditgeber zudem mehr Flexibilität hinsichtlich der Höhe der Darlehenssumme, solange diese innerhalb der finanziellen Möglichkeiten liegt, fügt er hinzu.
Trotzdem rät er Kreditnehmern, gesunden Menschenverstand walten zu lassen. „Überlegen Sie sorgfältig – wie sehen die monatlichen Zahlungen aus? Ist Ihnen bewusst, dass die Zinssätze steigen könnten?“
Für deutsche Anleger und Immobilieninteressierte ist die Entwicklung in Großbritannien durchaus aufschlussreich. Auch hierzulande sind die Immobilienpreise in vielen Ballungszentren stark gestiegen, und die erforderlichen Eigenkapitalanteile von oft 20 bis 30 Prozent des Kaufpreises stellen für viele junge Familien eine kaum überwindbare Hürde dar. Während in Deutschland Vollfinanzierungen ohne Eigenkapital nach der Finanzkrise deutlich seltener geworden sind, zeigen die britischen Beispiele, dass Kreditgeber unter bestimmten Voraussetzungen wieder bereit sind, höhere Beleihungsausläufe zu gewähren – allerdings zu deutlich höheren Zinskonditionen und mit strengen Bonitätsprüfungen.