
Ero Copper meldet Rekordergebnisse für das dritte Quartal 2026
Der kanadische Kupfer- und Goldproduzent steigert Cashflow, EBITDA und Nettogewinn deutlich und baut Schulden schneller ab.
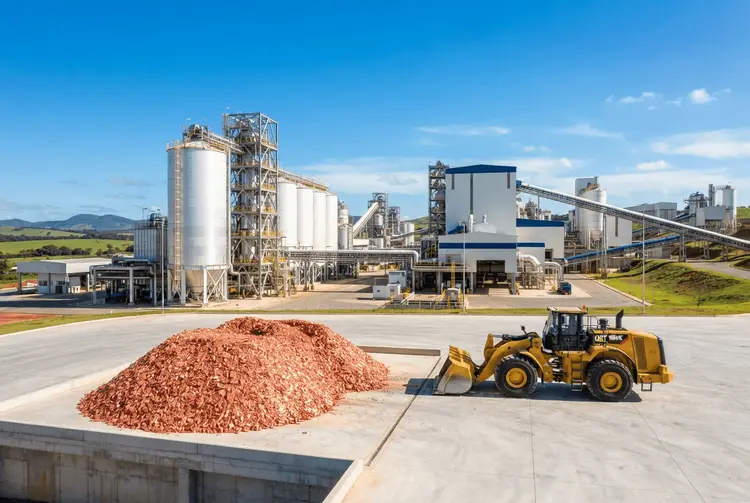
Ero Copper Corp. hat für das dritte Quartal 2026 Rekordwerte bei mehreren Finanzkennzahlen gemeldet. Der kanadische Kupfer- und Goldproduzent mit Sitz in Vancouver veröffentlichte die Zahlen für die drei und neun Monate bis zum 30. September 2026. Getragen wurden die Ergebnisse von höheren Verkaufsmengen bei Kupfer und Gold sowie günstigen Metallpreisen.
Der Cashflow aus betrieblicher Tätigkeit erreichte 191,2 Millionen US-Dollar und lag damit 39 Prozent über dem Vorquartal. Das bereinigte EBITDA stieg ebenfalls um 39 Prozent auf 200,6 Millionen US-Dollar. Der den Eigentümern des Unternehmens zurechenbare Nettogewinn belief sich auf 116,2 Millionen US-Dollar oder 1,10 US-Dollar pro verwässertem Anteil, ein Anstieg von 30 Prozent gegenüber dem Vorquartal.
Der bereinigte, den Eigentümern zurechenbare Nettogewinn legte um 48 Prozent auf 129,3 Millionen US-Dollar zu, was 1,22 US-Dollar pro verwässertem Anteil entspricht. Das Management will die Ergebnisse am Dienstag, den 3. November 2026, um 10:30 Uhr Eastern Time in einer Telefonkonferenz erläutern.
Die Kupferproduktion steigt um sechs Prozent auf 18.345 Tonnen
Die konsolidierte Kupferproduktion belief sich im Quartal auf 18.345 Tonnen im Konzentrat, ein Plus von 6 Prozent gegenüber dem Vorquartal. Die C1-Cash-Kosten lagen bei 2,51 US-Dollar pro produziertes Pfund.
Die Caraíba-Betriebe förderten 9.387 Tonnen Kupfer im Konzentrat bei C1-Cash-Kosten von 2,89 US-Dollar pro Pfund. Die Produktion stieg um etwa 12 Prozent gegenüber dem Vorquartal, getrieben durch einen höheren Werksdurchsatz mit leicht gesteigerten verarbeiteten Gehalten und Ausbeuten. Belastet wurden die Kosten durch höhere Abraumkosten in Surubim, steigende Diesel- und Wartungskosten sowie die anhaltende Stärke des brasilianischen Real (BRL).
Der Tucumã-Betrieb förderte 8.958 Tonnen Kupfer im Konzentrat bei C1-Cash-Kosten von 2,12 US-Dollar pro Pfund. Die Produktion lag im Bereich des Vorquartals, da ein verbesserter Werksdurchsatz niedrigere Gehalte und Ausbeuten ausglich. Caraíba und Tucumã verzeichneten sequenzielle Durchsatzsteigerungen von jeweils 8 Prozent und 14 Prozent.
Xavantina steigert die Goldproduktion um 23 Prozent
Die Goldförderung und -rückgewinnung an den Xavantina-Betrieben stieg um 23 Prozent gegenüber dem Vorquartal auf 25.258 Unzen. Das aus historischen Konzentratlagerbeständen gewonnene Gold erhöhte sich um 47 Prozent auf einen Rekordwert von 17.414 Unzen, bei C1-Cash-Kosten von 621 US-Dollar und AISC von 710 US-Dollar pro Unze. Die Betriebe profitierten von trockeneren saisonalen Bedingungen und zusätzlicher Trocknungsinfrastruktur, die Ende des zweiten Quartals installiert wurde.
Die Minenproduktion belief sich auf 7.844 Unzen bei C1-Cash-Kosten von 1.892 US-Dollar und AISC von 3.607 US-Dollar pro Unze. Ein höherer Durchsatz wurde durch niedrigere verarbeitete Gehalte ausgeglichen, da die Minenoperationen im Quartal auf die Beschleunigung der Untertageentwicklung fokussiert waren, was den Zugang zu höhergradigen Stoping-Bereichen einschränkte.
Die Nettoverschuldung sinkt um rund 100 Millionen US-Dollar
Die Nettoverschuldung wurde im Quartal um rund 100 Millionen US-Dollar reduziert und seit Jahresbeginn 2025 um nahezu 200 Millionen US-Dollar auf 353,5 Millionen US-Dollar gesenkt. Im laufenden Jahr wurden rund 97 Prozent jedes verfügbaren Dollars für den Schuldenabbau eingesetzt.
Die Verschuldungsquote des Unternehmens verbesserte sich zum Quartalsende auf 0,5x gegenüber 1,2x zum 31. Dezember 2025. Die verfügbare Liquidität stieg gegenüber dem Vorquartal um 82,3 Millionen US-Dollar auf 264,1 Millionen US-Dollar, einschließlich 114,1 Millionen US-Dollar an Bargeld und cashäquivalenten Mitteln sowie 150,0 Millionen US-Dollar ungenutzter Verfügbarkeiten unter der senior secured revolving credit facility des Unternehmens.
Das Währungs-Hedgingprogramm erzielte realisierte Gewinne von 10,4 Millionen US-Dollar im dritten Quartal und 30,3 Millionen US-Dollar im laufenden Jahr. Diese Gewinne glichen den Cashflow-Effekt des stärkeren BRL aus und werden separat ausgewiesen; sie sind nicht in den berichteten betrieblichen Stückkosten des Unternehmens enthalten.
Das Furnas-Bohrprogramm wird zwei Jahre vor Plan abgeschlossen
Ero Copper setzte die Entwicklung des Furnas Copper-Gold-Projekts fort und schloss im dritten Quartal 2026 das Bohrprogramm der Phase 3 ab, mehr als zwei Jahre vor dem Zeitplan. Die Fertigstellung des 45.000-Meter-Bohrprogramms der Phase 3 erfüllt den Explorationsbestandteil der Furnas-Earn-In-Vereinbarung mit Vale Base Metals.
Das Unternehmen treibt weiterhin wichtige technische Arbeitspakete voran, darunter Genehmigungsverfahren, hydrogeologische Studien, Umweltstudien und bestätigende metallurgische Testarbeiten. Diese sollen eine Vorstudie (Pre-Feasibility Study) unterstützen, die voraussichtlich 2027 veröffentlicht wird.
Der Kupfer- und Goldsektor meldet reihenweise starke Quartalszahlen
Der Bericht von Ero Copper reiht sich in eine Serie starker Ergebnisse aus dem Rohstoffsektor ein. Bereits am 29.10.2026 berichtete aktien.news, dass Teck Resources für das dritte Quartal einen mehr als fünffachen Anstieg des Gewinns gemeldet hat. Der kanadische Bergbaukonzern profitierte von rekordhohen Kupferpreisen und einer stärkeren Produktion und bereitet sich auf die geplante Fusion mit Anglo American in Höhe von 54 Milliarden Dollar vor.
Ebenfalls am 29.10.2026 meldete aktien.news, dass Agnico Eagle für das am 30. September endende dritte Quartal einen starken Free Cash Flow erzielte. Getragen wurde das Ergebnis von einer soliden operativen Performance, vor allem durch die Minen Detour Lake, Fosterville und Kiggavik, sowie von einem hohen Goldpreis von 4.264 US-Dollar je Unze. Die abführbare Goldproduktion belief sich auf 814.012 Unzen.
Bereits am 08.10.2026 berichtete aktien.news, dass Ivanhoe Mines für das dritte Quartal 2026 eine Kupferproduktion von 76.401 Tonnen verkaufsfähiger Produkte aus dem Kamoa-Kakula-Komplex gemeldet hat. Damit liegt der Wert über dem Vorquartal, in dem 64.328 Tonnen enthaltenes Kupfer in verkaufsfähigen Produkten erzielt wurden.
Ero Copper senkt die Schulden und schützt die Margen mit Währungshedging
Für Anleger steht bei Ero Copper die Kombination aus operativer Leistung und Schuldenabbau im Vordergrund. Das Unternehmen hat im laufenden Jahr den Großteil seiner verfügbaren Mittel für die Schuldentilgung verwendet, was die Verschuldungsquote deutlich senkte. Gleichzeitig stützt das Währungs-Hedgingprogramm die operativen Cash-Margen gegenüber einem stärkeren brasilianischen Real.
Die aktualisierte Kostenprognose für Kupfer spiegelt inflationären Druck infolge des anhaltenden Konflikts zwischen den USA und dem Iran sowie die Stärke des BRL wider. Eine anteilige Verteilung der im laufenden Jahr realisierten Währungshedging-Gewinne auf die Betriebe des Unternehmens würde die jährlichen C1-Cash-Kosten um etwa 0,15 US-Dollar pro Pfund senken, sodass sie zwischen 2,10 und 2,30 US-Dollar pro Pfund lägen. Das entspricht der ursprünglichen 2026er-Guidance des Unternehmens.
Das vierte Quartal soll das stärkste Produktionsquartal werden
Die Guidance für die konsolidierte Kupferproduktion bleibt unverändert bei 67.500 bis 77.500 Tonnen, wobei das vierte Quartal als das stärkste Produktionsquartal des Jahres an beiden Kupferbetrieben erwartet wird. Die Guidance für die konsolidierten Kupfer-C1-Cash-Kosten wurde auf 2,25 bis 2,45 US-Dollar pro produziertes Pfund aktualisiert.
Das gesamte Gold aus Xavantina wird voraussichtlich 75.000 bis 80.000 Unzen betragen, bestehend aus etwa 45.000 Unzen aus historischen Konzentratlagerbeständen und 30.000 bis 35.000 Unzen geförderter Produktion. Die geförderte Produktion im vierten Quartal soll von höheren Abbauraten und Gehalten profitieren, nachdem die Untertageentwicklung im dritten Quartal beschleunigt wurde.
Die Guidance für die C1-Cash-Kosten und AISC von Xavantina für die geförderte Goldproduktion wurde auf 1.650 bis 1.800 US-Dollar pro Unze beziehungsweise 3.300 bis 3.600 US-Dollar pro Unze aktualisiert. Eine anteilige Verteilung der Währungshedging-Gewinne würde diese Bereiche um etwa 50 US-Dollar pro Unze senken, sodass sie zwischen 1.600 und 1.750 beziehungsweise 3.250 und 3.550 US-Dollar pro Unze lägen. Die Guidance für die Kapitalausgaben bleibt unverändert bei 285 bis 330 Millionen US-Dollar. Bei Tucumã ist die Erweiterung der Tailings-Filtration weiterhin auf Plan, um bis zum Jahresende abgeschlossen zu sein.
Drei Fachbegriffe ordnen die Ero-Copper-Zahlen ein
- C1-Cash-Kosten: Kennzahl, die die direkten Produktionskosten einer Mine pro verkaufte Einheit Metall abbildet.
- AISC: All-in Sustaining Costs fassen die gesamten Kosten zusammen, die für den laufenden Betrieb und den Erhalt der Produktionskapazität nötig sind.
- Bereinigtes EBITDA: Gewinn vor Zinsen, Steuern, Abschreibungen und Sondereffekten, der die operative Ertragskraft eines Unternehmens zeigt.