
Chinas Aluminiumproduzenten expandieren ins Ausland – globales Überangebot droht
Chinesische Investoren planen mindestens 15 Millionen Tonnen neue Schmelzkapazität im Ausland – doch Peking erhöht die Aufsicht.
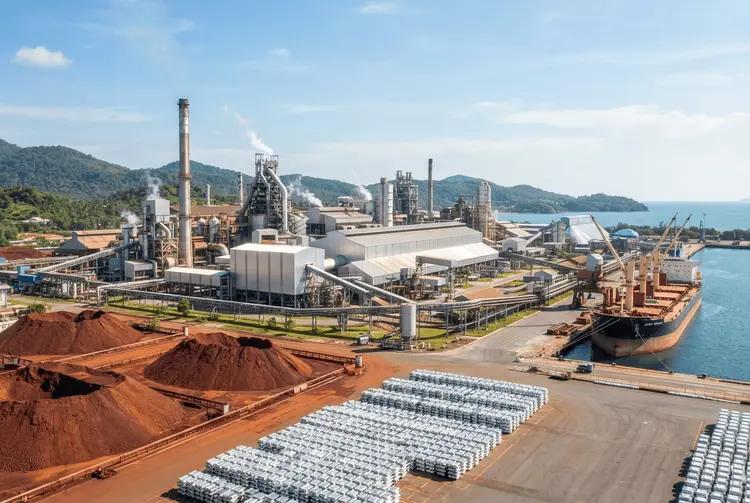
Chinesische Aluminiumproduzenten treiben ihre Expansion ins Ausland voran. Diese Investitionsrunde könnte den Weltmarkt für das Metall selbst dann in ein Überangebot kippen, während die Welle der Investitionen unter zunehmende Aufsicht aus Peking gerät. Das berichtet die Nachrichtenagentur Reuters unter Berufung auf eine Überprüfung von Unternehmensoffenlegungen und Regierungsakten.
Demnach haben chinesische Investoren in Südostasien, dem Nahen Osten, Zentralasien und Afrika jährlich mindestens 15 Millionen Metertonnen Primäraluminium-Schmelzkapazität geplant oder angekündigt. Davon befinden sich etwa 2,85 Millionen Tonnen pro Jahr im Aufbau oder werden gerade hochgefahren. Dies entspricht 3,8 Prozent der aktuellen globalen Jahreskapazität von 73,78 Millionen Tonnen.
Die neuen kurzfristigen Schmelzprojekte zusammen mit der Erholung der Produktion im Nahen Osten werden dazu beitragen, den globalen Aluminiummarkt von einem Defizit von 1,1 Millionen Tonnen in diesem Jahr zu einem Überschuss von 830.000 Tonnen im nächsten Jahr und einem Überschuss von 1,8 Millionen Tonnen im Jahr 2028 zu führen. Diese Prognose stellte Morgan Stanley im Juli auf.
Warum chinesische Produzenten ins Ausland drängen
Chinesische Aluminiumproduzenten suchen nach Wachstumsmöglichkeiten im Ausland, da die inländische Schmelzkapazität aufgrund einer 2017 eingeführten Politik zur Eindämmung von Überkapazitäten und Umweltverschmutzung auf 45 Millionen Tonnen pro Jahr gedeckelt ist. Es ist jedoch unklar, wie viel der geplanten Kapazität tatsächlich realisiert wird, da neues Angebot die Preise drücken und Projekte weiter hinten in der Pipeline gefährden könnte. Zudem erhöht Peking seine Aufsicht über direkte Auslandsinvestitionen chinesischer Unternehmen, und der Zugang zu Strom im Ausland bleibt ein Hindernis für neue Anlagen.
„Letztendlich geht es um die Wirtschaftlichkeit. Die meisten dieser Unternehmen sind privat Eigentum und gewinnorientiert“, sagte Rachel Zhang, Leiterin der China Materials Research bei Morgan Stanley. „Wenn ein Projekt eindeutig kein Geld verdient, warum würden sie dann darin investieren?“
Preisprognosen und Marktausblick
Die erwarteten Kapazitätserweiterungen sollten die Metallpreise belasten. Morgan Stanley hat seine durchschnittliche Preisprognose für 2027 auf 2.850 US-Dollar pro Tonne und für 2028 auf 2.800 US-Dollar gesenkt. Für das zweite Halbjahr 2026 erwartet die Bank einen Durchschnittspreis von 3.150 US-Dollar für Aluminium. Die Benchmark-Preise für dreimonatiges Aluminium an der London Metal Exchange lagen am Mittwoch um 03:00 GMT bei 3.097,50 US-Dollar pro Tonne.
Der chinesische Metallbedarf für Fertigung und Elektrofahrzeuge, der die inländische Kapazitätsgrenze übersteigt, treibt die Overseas-Expansion voran. Ebenso wirken die Aussichten der Unternehmen auf steigenden Verbrauch bis zu 20 Jahre in der Zukunft. Das sagte Andrew Denton, Forschungsleiter bei der Sydneyer Metallen-Analysefirma AME Group. „Diese Projekte müssten auf einer langfristigeren Sichtweise des Nachfragewachstums für Primäraluminium basieren, was wir sehen“, sagte er. „Die breiteren Themen für die Nachfrage mit Elektrifizierung und E-Fahrzeugen für Aluminium sind positiv.“
Indonesien als Schlüsselziel
Indonesien, das Dutzende Milliarden US-Dollar an chinesischen Nickelinvestitionen angezogen hat, hat sich als wichtiges Ziel für chinesische Aluminiuminvestitionen herauskristallisiert. Zhang von Morgan Stanley erwartet, dass Indonesien 2026 866.000 Tonnen jährliche Schmelzkapazität hinzufügen wird und weitere 1,2 bis 1,3 Millionen Tonnen im Jahr 2027.
Zu den Projekten gehört die Anlage von Shandong Nanshan Aluminium mit einer Jahreskapazität von 250.000 Tonnen auf der Insel Bintan, die im Bau ist, wobei auch eine Expansion geplant ist, die die Kapazität verdoppeln würde. Im Morowali Industrial Park in Zentral-Sulawesi bringen Xinfa Group und Tsingshan Holding Group eine Anlage mit einer Kapazität von 600.000 Tonnen pro Jahr in Betrieb. Tsingshan arbeitet zudem an einer neuen Anlage im bestehenden Schmelzhub Weda Bay in der Provinz Nordmaluku mit einer Kapazität von 800.000 Tonnen pro Jahr.
Jenseits Indonesiens würden chinesische Projekte in Kasachstan und Saudi-Arabien rund 4 Millionen Tonnen jährliche Kapazität hinzufügen. In Saudi-Arabien baut Red Sea Aluminium, unterstützt von Shandong Innovation Group, einen Schmelzofen mit einer Jahreskapazität von 500.000 Tonnen in Yanbu und zielt auf die Produktion im Jahr 2027 ab. Das Projekt erreichte im Januar vorläufige Partnerschaftsvereinbarungen mit dem öffentlichen Investitionsfonds des Königreichs. In Kasachstan strebt Xinfa einen Schmelzofen mit einer Jahreskapazität von 2,4 Millionen Tonnen in Pavlodar an – eines der größten Projekte in der Pipeline.
Global erwartet Morgan Stanley rund 2,1 Millionen Tonnen neuer jährlicher Kapazität im Jahr 2027 und 2,2 Millionen Tonnen im Jahr 2028.
Regulatorische Hürden in Peking
Dennoch werden globale Preise und die chinesische Aufsicht entscheiden, wie viel gebaut wird. Ausländische Aluminiumgeschäfte stehen unter strengerer regulatorischer Prüfung gemäß neuen Regeln für Auslandsinvestitionen, die im Juli in Kraft traten. Das berichteten zwei Quellen, die von einigen der chinesischen Unternehmen, die ins Ausland gehen, eingeweiht wurden. Die Regeln ermöglichen es den Behörden, ausländische Investitionen aus Gründen der nationalen Sicherheit zu überprüfen und Unternehmen anzuweisen, Projekte einzustellen oder Vermögenswerte zu veräußern.
Im Oktober sagte Fan Shunke, stellvertretender Parteisekretär der staatlichen China Nonferrous Metals Industry Association, dass eine massive Expansion im Ausland weder wünschenswert noch machbar sei. Während große integrierte Projekte trotz weiterer Verzögerungen wahrscheinlich fortgesetzt werden, werden die neuen Regeln es kleineren eigenständigen Schmelzanlagen erschweren. Das sagte Alan Clark, Gründer der Aluminium-Beratung CM Group mit Sitz in Adelaide, der mehr als zwei Jahrzehnte lang die chinesische Metallenindustrie erforscht hat.
Von den 15 Millionen Tonnen neuen Kapazität, die Reuters identifiziert hat, schätzt Clark, dass nur zwischen 9 und 10 Millionen Tonnen letztendlich gebaut werden, wobei etwa die Hälfte davon in Indonesien liegt.