
China kauft Gold in Rekordmengen – Preise und Hintergründe
Chinas Zentralbank und Haushalte kaufen Gold wie nie zuvor – aus politischen, wirtschaftlichen und geopolitischen Gründen.
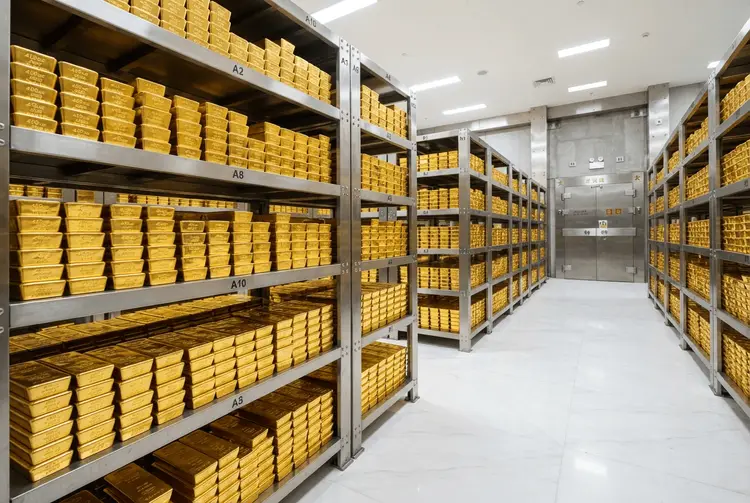
Chinas Hunger nach Gold erreicht historische Ausmaße. Die People's Bank of China (PBOC) kauft seit 23 aufeinanderfolgenden Monaten Gold und erwarb allein im September rund 23 Tonnen – der größte monatliche Zukauf seit fast drei Jahren. Gleichzeitig gaben chinesische Verbraucher und Unternehmen in den ersten acht Monaten des Jahres 2026 die Rekordsumme von $158,8 Milliarden für Goldimporte aus und importierten dabei mehr als 1.000 Tonnen. Diese Entwicklung hat weitreichende Konsequenzen für den globalen Goldmarkt und für Anleger weltweit.
Die Kaufwelle spiegelt mehrere Kräfte wider: Pekings politischen Willen zur Abkehr vom US-Dollar, den Mangel an attraktiven Anlagealternativen für chinesische Haushalte sowie den Aufbau eines tieferen inländischen Goldmarktes. Analysten erwarten, dass die Nachfrage strukturell anhält – und damit die Goldpreise nach unten absichert, selbst wenn hohe US-Zinsen das Edelmetall unter Druck setzen.
Die Details
Die Zahlen sind beeindruckend: In den ersten acht Monaten des Jahres 2026 importierte China mehr als 1.000 Tonnen Gold im Wert von $158,8 Milliarden. Zum Vergleich: Im gesamten Jahr 2025 waren es $96,5 Milliarden und 886 Tonnen. Aakash Doshi, Leiter der Goldstrategie bei State Street Investment Management, bestätigt, dass die Goldimporte der Verbraucher in China in diesem Zeitraum einen Rekordwert erreicht haben. Steigende Aufschläge bei den Onshore-Preisen in China deuteten laut Doshi auf eine „stärkere saisonale Nachfrage im Winter" hin.
Die PBOC erwarb im September rund 23 Tonnen – der größte monatliche Zukauf seit fast drei Jahren, wie Daten der staatlichen Devisenbehörde (State Administration of Foreign Exchange) zeigen. Carsten Menke, Analyst bei der Julius Bär Gruppe, schätzt, dass die Zentralbank in diesem Jahr bis Ende August rund 190 Tonnen gekauft hat, darunter 110 Tonnen, die nicht offiziell gemeldet wurden. China ist damit der weltweit fünftgrößte Goldbesitzer und hielt laut World Gold Council per August 2.387 Tonnen – weniger als ein Drittel der Bestände der USA.
Parallel dazu hat China seine Bestände an US-Staatsanleihen weiter abgebaut. Im Juli erreichten sie laut Daten des US-Finanzministeriums ein 18-Jahres-Tief von $618 Milliarden. Menke nennt als Hauptmotiv der PBOC die „Instrumentalisierung des US-Dollars als Waffe und den damit verbundenen Wunsch, weniger abhängig von US-Staatsanleihen als Reservewährung zu sein".
Die Goldpreise selbst gaben im September um mehr als 8 % auf etwa $4.176 pro Unze nach, nachdem sie im Januar ein Rekordhoch von über $5.500 erreicht hatten. Doshi prognostiziert, dass die Preise bis Ende des ersten Quartals 2027 auf $4.750 bis $5.500 pro Feinunze steigen werden.
Hintergrund: Was bisher geschah
Die aktuelle Entwicklung ist keine Überraschung für Beobachter, die den Markt verfolgen. Bereits am 22. September 2026 berichtete aktien.news, dass China in den ersten acht Monaten des Jahres eine Rekordsumme von $158,8 Milliarden für mehr als 1.000 Tonnen Gold ausgegeben hatte – ein Tempo, das alle bisherigen Rekorde übertraf. Zum Vergleich wurden die Zahlen des Gesamtjahres 2025 mit $96,5 Milliarden und 886 Tonnen herangezogen.
Bereits am 7. April 2026 hatte aktien.news gemeldet, dass die PBOC ihre Goldeinkäufe im März fortgesetzt und die Kaufserie auf damals 17 aufeinanderfolgende Monate ausgeweitet hatte. Mit einem Zukauf von 160.000 Feinunzen stiegen die chinesischen Gesamtreserven seinerzeit auf 74,38 Millionen Feinunzen.
Am 17. September 2026 berichtete aktien.news zudem, dass Chinas Bestände an US-Staatsanleihen im Juli auf $618 Milliarden gefallen waren – den niedrigsten Stand seit August 2008. Dieser Rückzug aus US-Papieren und die gleichzeitige Aufstockung der Goldreserven sind zwei Seiten derselben Medaille: Peking diversifiziert seine Devisenreserven systematisch weg vom Dollar.
Einen weiteren Aspekt beleuchtet ein Bericht vom 6. Oktober 2026: Hongkong importierte in den ersten sieben Monaten des Jahres rekordverdächtige 112,7 Tonnen russisches Gold – mehr als im gesamten Jahr 2025. Dies unterstreicht, wie breit der Goldzufluss in die chinesische Sphäre ist.
Was das für Anleger bedeutet
Für deutsche Privatanleger ist die chinesische Goldnachfrage ein bedeutender Faktor bei der Einschätzung des Edelmetallmarktes. „Die chinesischen Käufe sind zu einer wichtigen strukturellen Stütze für die Goldpreise geworden", sagt Ewa Manthey, Rohstoffstrategin bei der ING Bank. Zentralbanken kauften langfristig und reagierten weit weniger empfindlich auf Preise als Privatanleger – ein stabilisierender Effekt, der auch dann wirkt, wenn westliche Investoren verkaufen.
Ole Hansen, Leiter der Rohstoffstrategie bei der Saxo Bank, weist darauf hin, dass die Opportunitätskosten für das Halten von Gold in China deutlich niedriger sind als in westlichen Märkten. Die Rendite einjähriger chinesischer Staatsanleihen liegt bei etwa 1,2 %, während vergleichbare US-Papiere rund 4,46 % abwerfen. In einem Umfeld niedriger Zinsen und eines schwächelnden Immobilienmarktes sowie eines CSI 300, der in diesem Jahr um rund 8 % gefallen ist, bleibt Gold für chinesische Anleger attraktiv.
Menke verweist zudem darauf, dass die Goldpreise über ihrem Niveau vom Sommer geblieben sind, obwohl die Zinserwartungen und Anleiherenditen deutlicher gestiegen sind. Dies zeigt, dass die strukturelle Nachfrage aus China preisdämpfende Faktoren zumindest teilweise kompensiert.
Ausblick
Doshi erwartet, dass die Goldpreise bis Ende des ersten Quartals 2027 auf $4.750 bis $5.500 pro Feinunze steigen werden, getragen von einer robusten Nachfrage. Die Federal Reserve hat für 2026 eine weitere Zinserhöhung in Aussicht gestellt, was das Umfeld für Gold grundsätzlich belasten könnte. Dennoch sehen Analysten die chinesische Nachfrage als strukturelle Stütze.
Risiken für die Goldnachfrage aus China bestehen laut Hansen in einem möglichen Vertrauensgewinn in den chinesischen Immobilien- und Aktienmarkt, einem schwächeren Yuan, der Gold im Inland verteuert, sowie höheren Zinsen, die Einlagen attraktiver machen würden. Eine größere Wende würde eintreten, wenn Zentralbanken das Interesse an der Reservediversifizierung verlören und geopolitische Spannungen nachließen – beides scheine „derzeit nicht unmittelbar bevorzustehen", so Hansen.
Kurz erklärt
- People's Bank of China (PBOC): Die Zentralbank der Volksrepublik China, zuständig für Geldpolitik und Verwaltung der Währungsreserven.
- Onshore-Preis: Der innerhalb Chinas auf dem regulierten Inlandsmarkt gehandelte Goldpreis, der vom internationalen Preis abweichen kann.
- Opportunitätskosten: Der entgangene Ertrag, der durch das Halten einer Anlage (hier Gold) statt einer verzinsten Alternative entsteht.