
China hält Leitzinsen: PBOC setzt auf Reformen statt Lockerung
Die PBOC lässt die Leitzinsen den 17. Monat in Folge unverändert und setzt parallel auf eine Reform der Zinssteuerung.
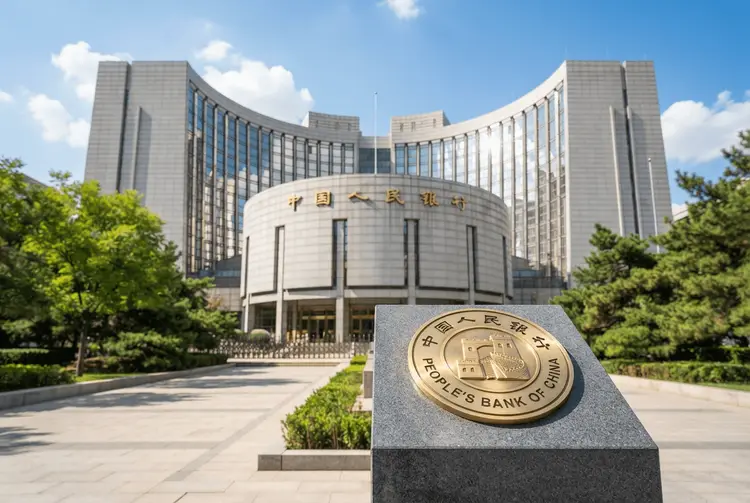
Die People's Bank of China (PBOC) hat ihre wichtigsten Leitzinsen im Oktober unverändert gelassen – bereits den 17. Monat in Folge. Wie die Notenbank mitteilte, verbleibt der einjährige Loan Prime Rate (LPR) bei 3,00 %, der fünfjährige LPR bei 3,50 %. Die Entscheidung entsprach damit den Erwartungen aller von Reuters befragten Marktteilnehmer.
Die Stabilität der Zinsen deutet darauf hin, dass die chinesischen Entscheidungsträger nach einem stärker als erwartet ausgefallenen BIP-Wachstum von 4,5 % im dritten Quartal derzeit keinen unmittelbaren Bedarf für weitere geldpolitische Lockerungen sehen. Der LPR ist der Referenzzinssatz, den chinesische Banken ihren kreditwürdigsten Kunden berechnen. Er wird monatlich ermittelt, nachdem 20 ausgewählte Geschäftsbanken ihre Zinsvorschläge bei der PBOC eingereicht haben. Der einjährige Satz dient als Benchmark für die meisten neuen und ausstehenden Kredite, der fünfjährige Satz beeinflusst direkt die Hypothekenzinsen im Land.
Parallel zur reinen Zinsentscheidung treibt die Zentralbank eine grundlegende Reform der Zinspolitik voran. Notenbankgouverneur Pan Gongsheng kündigte an, den Fokus bei der geldpolitischen Steuerung schrittweise auf den Übernacht-Repo-Satz zu verlagern, um die Transmission der Geldpolitik zu verbessern.
Die Details
Konkret soll für kleine Unternehmen und Privatpersonen weiterhin der LPR als Anker dienen. Finanziell starke Unternehmen sollen künftig hingegen zwischen dem LPR und dem Übernacht-Repo-Satz als Benchmark für variabel verzinste Kredite wählen können. Experten bewerten diesen gestuften Ansatz als umsichtig, um Schocks für das bestehende Preissystem zu vermeiden. Die Reform zielt damit darauf ab, die Wirksamkeit geldpolitischer Impulse zu erhöhen, ohne den etablierten Referenzrahmen abrupt infrage zu stellen.
Trotz der soliden Wachstumszahlen bleibt die Stimmung in Peking vorsichtig. Zuo Gang, ein hochrangiger Vertreter der Nationalen Entwicklungs- und Reformkommission (NDRC), betonte am Dienstag, dass die wirtschaftliche Erholung zwar stabil verlaufe, das fundamentale Momentum jedoch weiterhin schwach sei. Laut NDRC belasten externe Schocks die Wirtschaft zunehmend, während im Inland ein deutliches Missverhältnis zwischen einem starken Angebot und einer schwachen Nachfrage besteht. Zudem sei eine wachsende Divergenz zwischen den verschiedenen Industriezweigen erkennbar.
Hintergrund: Was bisher geschah
Die aktuelle Entscheidung ist Teil einer langen Serie unveränderter Zinssätze. Bereits am 20.09.2026 berichtete aktien.news, dass die PBOC die Leitzinsen den 16. Monat in Folge unverändert lässt. Damals lag die Entscheidung exakt auf den Prognosen aller 21 von Reuters befragten Marktteilnehmer. Der Bericht unterstrich den schwindenden Spielraum für eine weitere geldpolitische Lockerung und verwies darauf, dass andere große Notenbanken einen restriktiveren Kurs verfolgen.
Auch in den Monaten zuvor war die Serie stabil. Am 18.07.2026 meldete aktien.news, dass China die Leitzinsen voraussichtlich den 14. Monat in Folge unverändert lassen werde – gestützt auf eine Reuters-Umfrage unter 23 Marktteilnehmern, in der alle Befragten stabile Sätze prognostizierten. Bereits am 18.06.2026 hatte aktien.news berichtet, dass die LPR im Juni den 13. Monat in Folge unverändert bleiben sollte; eine Reuters-Umfrage unter 30 Marktteilnehmern hatte damals einen breiten Konsens für stabile Zinsen ergeben.
Der längste zurückliegende Referenzpunkt reicht ins Frühjahr: Am 24.02.2026 berichtete aktien.news, dass die PBOC ihre Leitzinsen den zehnten Monat in Folge stabil hielt – der einjährige Satz bei 3,0 %, der fünfjährige bei 3,5 %. Schon damals beschrieb der Bericht den schwierigen Balanceakt der Behörden, die Wirtschaft zu stützen und gleichzeitig die Währungsstabilität zu wahren.
Was das für Anleger bedeutet
Für deutsche Privatanleger ist die anhaltende Zinsstabilität in China vor allem ein Konjunktur- und Währungssignal. Stabile Leitzinsen ohne weitere Lockerung sprechen dafür, dass Peking die geldpolitischen Instrumente derzeit nicht als vorrangiges Mittel gegen die Wachstumsschwäche einsetzt. Stattdessen rückt die Reform der Zinssteuerung in den Vordergrund. Ein verbesserter Transmissionsmechanismus könnte langfristig bewirken, dass geldpolitische Impulse gezielter in der Realwirtschaft ankommen – ein Aspekt, der für exportorientierte Unternehmen und deren Lieferketten von Bedeutung ist.
Gleichzeitig bleibt die Binnenwirtschaft ein Risikofaktor. Die von der NDRC beschriebene Lücke zwischen starkem Angebot und schwacher Nachfrage sowie die wachsende Divergenz zwischen den Industriezweigen deuten auf eine ungleichmäßige Erholung hin. Anleger, die in chinesische Aktien oder Anleihen investiert sind, sollten diese strukturellen Schwächen im Blick behalten. Eine konkrete Kauf- oder Verkaufsempfehlung lässt sich daraus nicht ableiten.
Ausblick
Die NDRC arbeitet nach eigenen Angaben bereits an einer Strategie zur Stärkung der Binnennachfrage für den Zeitraum 2026 bis 2030. Damit reagiert Peking auf die anhaltende Nachfrageschwäche im Inland. Die chinesische Führung steht vor der Herausforderung, den Spagat zwischen einer vorsichtigen geldpolitischen Reformagenda und der Notwendigkeit zu meistern, die strukturellen Schwächen der heimischen Wirtschaft nachhaltig zu beheben. Wie sich die Reform der Zinssteuerung auf den LPR als Referenz auswirkt, dürfte auch in den kommenden Monaten im Fokus der Marktteilnehmer bleiben.
Kurz erklärt
- Loan Prime Rate (LPR): Referenzzinssatz, den chinesische Banken ihren kreditwürdigsten Kunden berechnen.
- Übernacht-Repo-Satz: Zinssatz für kurzfristige Refinanzierungsgeschäfte zwischen Banken und Zentralbank.
- Transmission der Geldpolitik: Prozess, über den geldpolitische Entscheidungen auf Kreditzinsen und Realwirtschaft wirken.