
Bürgerlich sein ist teuer: Was die Mittelschicht in Großbritannien kostet
Eine FT-Analyse zeigt, wie viel ein bürgerlicher Lebensstil in Großbritannien kostet – und warum die Mittelschicht unter Druck gerät.
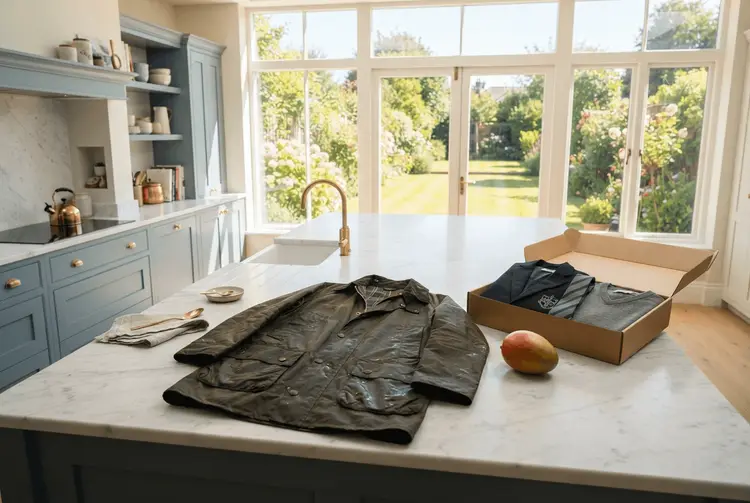
Wie viel kostet es eigentlich, zur Mittelschicht zu gehören? Dieser Frage geht der Financial-Times-Journalist Jonathan Guthrie in einer ausführlichen Analyse nach – und liefert eine ebenso unterhaltsame wie ernüchternde Antwort. Auslöser war ein Moment des Selbstzweifels: Als Guthrie den Barbour-Regenmantel seines Labradoodle auf der Marmor-Kücheninsel seines Vorstadthauses ausbreitete, um das Kleidungsstück neu zu imprägnieren, dämmerte ihm, dass er womöglich gerade die „bürgerlichste Person im Vereinigten Königreich" sei.
In Großbritannien wird der Begriff „bürgerlich" abwertend verwendet – er beschreibt Dinge, die sicher, konventionell und langweilig sind. Gerüchten zufolge bringt dieser Status steigende Gemeinkosten mit sich. Lifestyle-Kolumnisten verfassen daher gern Beiträge über die exorbitanten Kosten von Privatschuluniformen oder Alphonso-Mangos. Solche Artikel wirken auf Guthrie jedoch schlampig, da sie oft auf Anekdoten anonymisierter Bekannter und dem Schock über einzelne Preise basieren.
Was die Daten zeigen
Deshalb griff der Autor zu den Zahlen. Im Mittelpunkt steht der Asda Income Tracker, eine Datenreihe, die die verfügbaren Haushaltsausgaben misst und vom Centre for Economics and Business Research (CEBR) für die Supermarktkette berechnet wird. „Unsere Modellrechnungen deuten darauf hin, dass die Kaufkraft des mittleren Quintils rückläufig ist", sagt Sam Miley, Leiter der Prognosen beim CEBR. Demnach haben diese Haushalte in den vergangenen zehn Jahren einen realen Einkommensverlust von rund einem Viertel erlitten. Ihnen stehen pro Woche nur noch etwa 90 Pfund an freiem Geld zur Verfügung. Die obersten 20 Prozent der Briten verfügen über das Zehnfache dieses Betrags, ihre Einkommen sind über die Inflationsrate hinaus gewachsen.
Um die Kosten des bürgerlichen Lebens zu beziffern, schätzte Guthrie Budgets für drei fiktive Familien über 24 Ausgabenkategorien hinweg – darunter größere Wohnräume, teurere Autos, private Rentenversicherungen und unabhängige Bildungseinrichtungen.
Die Lowes sind Mitte dreißig und leben in einem dreizimmrigen Reihenhaus in Manchester. Einer arbeitet Vollzeit, der andere halbtags und trägt die Hauptlast der Kinderbetreuung. Sie kaufen bei Tesco und Next ein. Mit einem Jahresbudget von 56.000 Pfund kämen sie solvent, wenn nicht ganz bequem, über die Runden – das impliziert ein Bruttoeinkommen von 72.000 Pfund vor Steuern sowie einen Renteneinzahlungsanteil von zehn Prozent durch den Vollzeitbeschäftigten.
Die Middletons bewohnen ein vierzimmriges Reihenhaus in Süd-London, kaufen bei Sainsbury's und Marks & Spencer. Ein Kind besucht eine Privatschule mit ermäßigtem Schulgeld dank eines Stipendiums, das andere eine staatliche weiterführende Schule. Beide Erwachsenen sind Mitte vierzig und arbeiten Vollzeit. Zusammen müssten sie ein Bruttojahresgehalt von 150.000 Pfund verdienen, um Steuern, Rentenbeiträge und Ausgaben zu decken.
Die Uppinghams leben den Traum: fünfschlafzimmeriges Einfamilienhaus in Nord-London, Ferienhaus in Cornwall, Essen von Waitrose, Sommer in der Toskana, Winter in den Alpen. Sie halten zwei Hunde, für die sie wasserdichte Mäntel kaufen, und zwei Kinder besuchen ganztägige Privatschulen zum vollen Schulgeld. Das implizierte Bruttoeinkommen dieser Fünfziger liegt bei 436.000 Pfund – mehr als doppelt so hoch wie ihr Ausgabenbudget, was vor allem an den erheblichen Steuerzahlungen liegt.
Warum die Kosten steigen
Guthrie kommt zu dem Schluss, dass die Lifestyle-Kolumnisten recht haben: Bürgerlich zu sein ist materiell definiert wirklich sehr teuer geworden. Dafür nennt er mehrere Gründe. Höhere Zinssätze haben die Kosten für den Besitz größerer Häuser und luxuriöserer Leasingautos erhöht. Die Schulgebühren sind aufgrund eines sogenannten „Facilities Race" – eines Wettlaufs um bessere Ausstattung – stark gestiegen. Arbeitgeber haben erhebliche Rentenlasten auf die Arbeitnehmer abgewälzt, und der Staat hat Hochschulkosten auf Studierende und Familien übertragen, ähnlich wie zuvor bei den Schulgebühren. Hinzu kommt der sogenannte „Fiscal Drag": Er hat schwere Auswirkungen, wenn er besser verdienende Arbeitnehmer in höhere Steuerklassen schiebt.
Der Autor räumt ein, dass seine Berechnungen nicht repräsentativ sind: Der durchschnittliche britische Haushalt umfasst 2,4 Personen, während seine fiktiven Haushalte der Konsistenz halber jeweils vier Personen haben. Zudem waren seine Erhebungen auf London ausgerichtet, wo die Immobilienkosten hoch sind. Das implizierte Bruttohaushaltseinkommen liegt in allen drei Fällen weit oben in der britischen Einkommensverteilung.
Dennoch sieht Guthrie keinen Grund für übermäßiges Selbstmitleid bürgerlicher Familien. Der CEBR beziffert das durchschnittliche verfügbare Einkommen des untersten Quintils mit „-75 Pfund" pro Woche. Das Minuszeichen bedeutet, dass diese Haushalte sich den Korb aus „essentiellen" Gütern und Dienstleistungen schlicht nicht leisten können und auf günstigere Anschaffungen ausweichen oder ganz verzichten. Sein Fazit fällt entsprechend deutlich aus: „Wenn Sie denken, dass es momentan schwer ist, bürgerlich zu sein, versuchen Sie mal, arm zu sein."
Für deutsche Leser ist der Beitrag auch deshalb interessant, weil er zeigt, wie stark die britische Mittelschicht unter Druck steht – trotz vergleichsweise hoher Einkommen. Die Analyse macht deutlich, dass steigende Immobilienkosten, Schulgebühren und die Abwälzung von Renten- und Bildungslasten auf private Haushalte den bürgerlichen Lebensstil zunehmend verteuern.