
Bessent setzt auf kurzfristige Schulden: Risiko für Anleiheinvestoren
Der US-Finanzminister verkürzt die Laufzeiten der 40 Billionen Dollar schweren Schuldenlast – Anleiheinvestoren sollten aufmerken.
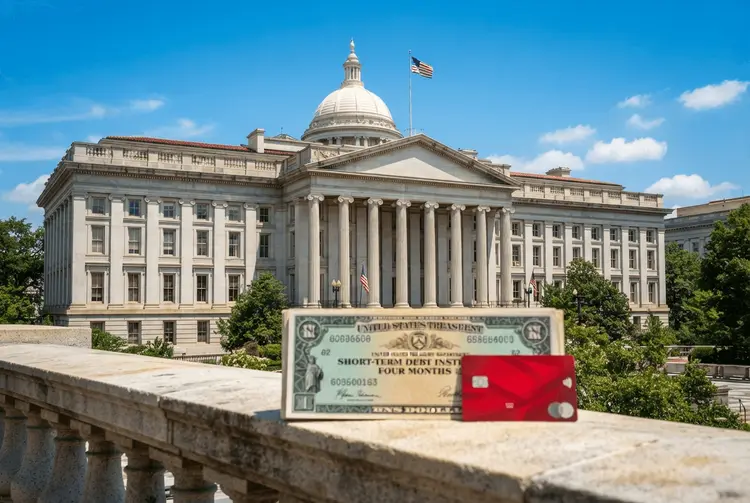
Der Countdown läuft: Am 3. November finden in den USA die Zwischenwahlen statt. Nur einen Tag später will das US-Finanzministerium seinen nächsten vierteljährlichen Ausgabeplan vorlegen. Für Anleiheinvestoren sind beide Termine von Bedeutung – denn der Plan dürfte einen Trend beschleunigen, der die Finanzierung der amerikanischen Schulden grundlegend verändert.
Konkret wird erwartet, dass das Ministerium die Nutzung kurzfristiger Finanzierungsmittel für die rund 40 Billionen US-Dollar schwere Schuldenlast ausweitet. Dazu sollen der Verkauf 20-jähriger Staatsanleihen gestrichen oder sogar eingestellt und Rückkäufe langfristiger Schulden verstärkt werden. Finanztechnisch verkürzt US-Finanzminister Scott Bessent damit die durchschnittliche gewichtete Laufzeit der Staatsanleihen.
Diese liegt derzeit unter sechs Jahren. Zum Vergleich: Im Vereinigten Königreich beträgt sie 13 Jahre, in Deutschland, Frankreich und Japan rund acht Jahre. Der Newsletter von FT-Herausgeberin Roula Khalaf vergleicht das Vorgehen mit einem Haushalt, der zur Finanzierung seiner Schulden statt einer Hypothek Kreditkarten nutzt.
Kritik an der eigenen Vergangenheit
Viele Kritiker halten das für keine gute Idee – und verweisen auf einen Widerspruch. Im Mai 2024 hatte Bessent seinen Vorgänger Janet Yellen scharf dafür kritisiert, dass sie die Schuldenlaufzeiten verkürzt habe. Sein Argument damals: Ein solches Vorgehen mache ein Land gefährlich anfällig für Zinsschwankungen. Nun scheint er seine Meinung zu ändern.
Warum Bessent umdenkt
Treasury-Beamte führen mehrere Gründe an. Anders als bei Kreditkarten seien die kurzfristigen Zinssätze derzeit niedriger als die langfristigen. Hinzu kommen strukturelle Verschiebungen im Finanzsystem, die die Nachfrage nach kurzfristigen Schuldtiteln ankurbeln.
Der schnell wachsende Stablecoin-Sektor verschlingt kurzfristige Dollar-Schulden und hält inzwischen mehr Staatsanleihen als Saudi-Arabien und Deutschland zusammen. Auch die Fälligkeit der vom Federal Reserve System gekauften und gehaltenen Schulden nimmt ab. Ausländische Investoren neigen zudem zunehmend zu kurzfristigen Anlagen – sei es aus Vorsicht gegenüber langfristigen Wetten auf die USA oder wegen Handelsstrategien ausländischer Hedgefonds.
Fed-Forschungsergebnisse zeigen, dass Hedgefonds ihre US-Schuldbestände zwischen 2023 und 2025 verdoppelten. Sie kontrollieren nun etwa 8,5 Prozent des Marktes – mehr als die offiziellen Bestände japanischer, chinesischer und saudiarabischer Investoren zusammen.
Bessents Wirtschaftsbild und seine Instrumente
Dazu kommt Bessents Sicht auf die Wirtschaft. Die meisten Beobachter führen den diesjährigen Anstieg der Renditen auf Inflation, fiskalische Sorgen, starke bis mäßige Wachstumsdaten und hohe Anleiheemissionen von Tech-Unternehmen zurück; die Dallas Fed spricht von einer gewissen „Verdrängung“. Bessent dagegen hält hohe Energiepreise für vorübergehend, ebenso die frenetischen Emissionen im KI-Bereich. Er erwartet, dass KI bald die Produktivität steigert und die USA aus ihren Schulden herauswachsen. Die langfristigen Marktzinssätze hält er daher für falsch bewertet – und will dies ausnutzen, also „Arbitrage“ betreiben.
Seine Aktivität geht über Laufzeitverschiebungen hinaus: Seit seinem Amtsantritt hat er Vorschriften geändert, um US-Banken zum Kauf weiterer Anleihen zu ermutigen, das Wachstum von Stablecoins unterstützt, Maßnahmen ergriffen, um Japaner von einer Reduzierung ihrer Staatsanleihekäufe abzuhalten, und alte Anleihen zurückgekauft, um die Renditen zu senken.
Weitere Instrumente wären denkbar. Bessent könnte die Fed um eine Wiederaufnahme der quantitativen Lockerung (QE) bitten – was der neue Fed-Vorsitzende Kevin Warsh allerdings wahrscheinlich ablehnen würde, der QE ablehnt und ein externes Gremium zur Überprüfung der Fed-Bilanz gebeten hat. Denkbar wäre auch, die Goldreserven der USA zur Unterlegung von Anleihen zu nutzen oder das Gold neu zu bewerten. Anleger sollten beachten, dass Bessent kürzlich Judy Shelton zur Beraterin ernannt hat, eine leidenschaftliche Befürworterin eines Goldstandards.
Die Risiken
Im vergangenen Jahr funktionierte die Strategie: Bessent hielt die Renditen für 10-jährige Anleihen unter 4,5 Prozent. Doch die Taktik scheint an Wirkung zu verlieren – als er kürzlich die Rückkäufe langfristiger Schulden erhöhte, stiegen die Renditen tatsächlich.
Die eigentliche Ursache der Probleme auf den Anleihemärkten hat Bessent bislang nicht angegangen. Zwar hat er ein Zieldefizit von 3 Prozent des BIP angekündigt, doch der IWF erwartet, dass es in diesem Jahr 8 Prozent übersteigen wird. Ein Plan zur Schuldenreduzierung oder eine parteiübergreifende fiskalische Reforminitiative, wie sie die „Gang of Six“-Senatoren 2011 vorgestellt haben, fehlen. Stattdessen setzt Bessent darauf, harte fiskalische Entscheidungen durch clevere Markt-Arbitrage, KI-Optimismus und das exorbitante Privileg der USA zu vermeiden.
Das mag eine Weile funktionieren. Steigen jedoch Inflation und Schulden weiter oder bricht der KI-Optimismus zusammen, wächst die Gefahr kurzer Laufzeiten. Alle Augen richten sich dann auf Anfang November – ein wichtiges Signal für die Zukunft Amerikas.