
Berenberg stuft AG Barr auf Halten ab – Volumen bleiben schwach
Die Investmentbank senkt das Kursziel von 800 auf 625 Pence; flache like-for-like-Umsätze trüben die Wachstumsaussichten des schottischen Getränkeherstellers.
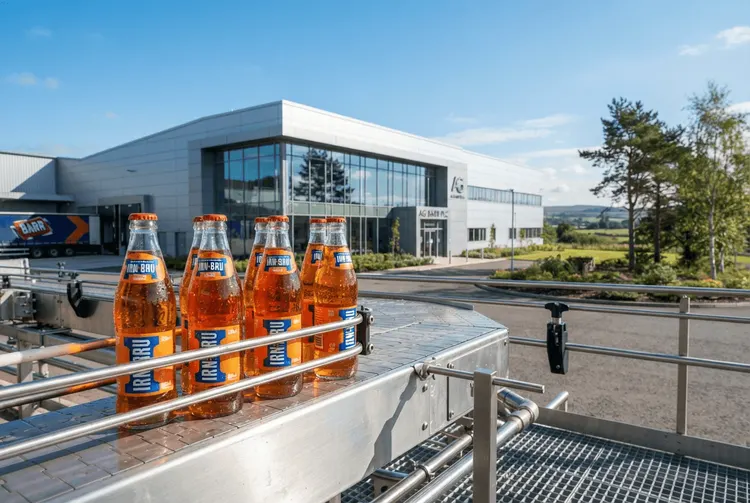
Die Investmentbank Berenberg hat den schottischen Erfrischungsgetränkehersteller AG Barr am Donnerstag von „Kaufen“ auf „Halten“ herabgestuft und das Kursziel von 800 Pence auf 625 Pence gesenkt. Als Begründung nennt das Analysehaus unsicherer gewordene Wachstumsaussichten nach flachen like-for-like-Umsätzen im ersten Halbjahr. Die Aktie schloss am 30. September bei 576 Pence, was einer Marktbewertung von rund 645 Millionen Pfund entspricht.
Die Halbjahreszahlen zum 30. September fielen nach Einschätzung von Berenberg enttäuschend aus – trotz günstiger Sommerwetterbedingungen und der FIFA-Weltmeisterschaft, also Umständen, die dem Geschäft mit Erfrischungsgetränken üblicherweise zugutekommen. An ihren Gewinnprognosen für die Geschäftsjahre 2027 bis 2029 nahm die Wertpapierfirma nur geringfügige Anpassungen vor. Die Herabstufung resultiert damit weniger aus einem veränderten Ertragsmodell als aus einer Neubewertung des Wachstumspfads.
Im Zentrum der Kritik steht die Kernmarke IRN-BRU, die etwa 30 Prozent des Gruppenumsatzes ausmacht. Sie lag im Jahresvergleich unverändert, während die zugrunde liegenden Volumina schwächer als erwartet ausfielen. Das Management habe zudem signalisiert, dass kurzfristig keine Übernahmen geplant seien – aus Sicht von Berenberg bleiben damit wenige offensichtliche Katalysatoren für die Aktie.
Die Details
Die like-for-like-Volumina fielen im ersten Halbjahr um 2 Prozent bis 3 Prozent, während AG Barr die Preise erhöhte, um höhere Kosten auszugleichen. Eine Störung in der Lieferkette im zweiten Quartal reduzierte den Umsatz um rund 10 Millionen Pfund, was ungefähr 400 Basispunkten entspricht. Ohne diesen Effekt wären die zugrunde liegenden like-for-like-Volumina um 1 Prozent bis 2 Prozent gestiegen – angesichts der günstigen Handelsbedingungen bezeichnet Berenberg dies dennoch als bescheiden. Das Management erklärte, die Probleme in der Lieferkette seien behoben, und der Handel kehre im zweiten Halbjahr zur Normalität zurück.
Auf der Umsatzseite steht einem schwachen Volumentrend ein solides Wachstum gegenüber. Der Umsatz stieg im ersten Halbjahr um 8,5 Prozent auf 247,4 Millionen Pfund und lag damit über dem Wachstum von 6,7 Prozent im britischen Markt für Erfrischungsgetränke. Der bereinigte operative Gewinn erhöhte sich um 8,4 Prozent auf 37,1 Millionen Pfund, während die operative Marge bei 15 Prozent unverändert blieb. Der bereinigte Gewinn vor Steuern stieg um 2,6 Prozent auf 36,1 Millionen Pfund, der bereinigte Gewinn je Aktie um 0,4 Prozent auf 24,99 Pence.
Deutlich verschlechtert hat sich dagegen die Cash-Entwicklung. Der Free Cash Flow drehte von einem Zufluss von 5,8 Millionen Pfund im Vorjahr in einen Abfluss von 28,8 Millionen Pfund, hauptsächlich aufgrund von Bewegungen im Working Capital und höheren Investitionsausgaben. Die Nettoverschuldung stieg ausgehend vom Geschäftsjahr 2026 um rund 30 Millionen Pfund auf 47 Millionen Pfund. Berenberg verweist darauf, dass Investitionsausgaben typischerweise auf das erste Halbjahr konzentriert seien und saisonale Schwankungen im Working Capital dazu beitragen sollten, dass sich der Free Cash Flow im zweiten Halbjahr erholt.
Für das Geschäftsjahr 2027 behielt AG Barr seine Ziele bei: ein Umsatzwachstum von 10 Prozent, eine operative Marge von 15 Prozent und eine Rendite des eingesetzten Kapitals von 19 Prozent. Der Konsens von Visible Alpha prognostiziert für das Jahr einen Umsatz von 482 Millionen Pfund und einen bereinigten Gewinn vor Steuern von 71 Millionen Pfund. Die 52-Wochen-Range der Aktie liegt zwischen 576 und 708 Pence. Für die Bewertung nutzt Berenberg eine diskontierte Cashflow-Rechnung.
Hintergrund: Was bisher geschah
Bereits am 26.06.2026 berichtete aktien.news, dass Berenberg seine Gewinnprognosen und Einstufungen für britische Wohnungsbauunternehmen überarbeitet hatte. Damals sah das Analysehaus trotz eines herausfordernden Marktumfelds Chancen aufgrund niedriger Bewertungen, solider Bilanzen und attraktiver Kapitalrückzahlungen; der Sektor war im vergangenen Jahr im Durchschnitt um 38 Prozent gefallen. Der Fall zeigt, dass Berenberg durchaus bereit ist, gegen den Markttrend zu argumentieren, wenn die Bewertung stimmt.
Am 16.09.2026 berichtete aktien.news, dass Berenberg das Kursziel für Novartis deutlich senkte. Begründet wurde dies damit, dass der Schweizer Pharmakonzern weiterhin mit einem Aufschlag gegenüber europäischen Pharma-Peer-Unternehmen handelt und Fortschritte bei der Arzneimittel-Pipeline vorweisen muss, um diese Bewertung zu rechtfertigen. Auch damals reagierte das Analysehaus auf eine Mischung aus erreichten und verfehlten Studienerwartungen.
Ebenfalls am 16.09.2026 meldete aktien.news, dass der britische Hausbauer Barratt Redrow die Markterwartungen mit seinem Geschäftsjahresergebnis übertraf, für das laufende Jahr aber vorsichtig blieb. Der bereinigte Gewinn vor Steuern sank im Gesamtjahr um 7,1 Prozent auf rund 0,6 Milliarden Pfund, lag damit jedoch leicht über den Analystenschätzungen; der zugrunde liegende Umsatz stieg um 6,6 Prozent auf 6,1 Milliarden Pfund.
Was das für Anleger bedeutet
Für deutsche Privatanleger ist die Herabstufung zunächst ein Signal für ein reduziertes erwartetes Aufwärtspotenzial, kein Verkaufssignal. Das neue Kursziel von 625 Pence liegt über dem letzten Schlusskurs von 576 Pence, was Berenberg weiterhin einen gewissen Bewertungsspielraum zugesteht. Die Einstufung „Halten“ bringt zum Ausdruck, dass Chancen und Risiken aus Sicht der Analysten derzeit ausgewogen erscheinen.
Auffällig ist die Schere zwischen Volumen und Umsatz: AG Barr verkaufte weniger, nahm aber mehr ein, weil höhere Preise die gestiegenen Kosten ausgleichen sollten. Das stützt die operative Marge von 15 Prozent, belastet aber das Mengenwachstum, das für die langfristige Entwicklung eines Getränkeherstellers entscheidend ist. Der Umsatz wuchs mit 8,5 Prozent deutlich schneller als der britische Erfrischungsgetränkemarkt mit 6,7 Prozent.
Der negative Free Cash Flow und die gestiegene Nettoverschuldung von 47 Millionen Pfund sind Punkte, die Anleger im Auge behalten sollten, zumal Berenberg selbst auf die saisonale Struktur von Investitionen und Working Capital verweist. Anleger, die in britische Konsumwerte investieren, müssen zudem Währungs- und Marktrisiken des Vereinigten Königreichs berücksichtigen. Eine Empfehlung zum Kauf oder Verkauf der Aktie lässt sich aus den vorliegenden Informationen nicht ableiten.
Ausblick
Für das zweite Halbjahr erwartet das Management eine Normalisierung des Handels, nachdem die Lieferkettenprobleme behoben wurden. Die Jahresziele für das Geschäftsjahr 2027 mit 10 Prozent Umsatzwachstum, 15 Prozent operativer Marge und 19 Prozent Rendite auf das eingesetzte Kapital bleiben unverändert. Der Marktkonsens von Visible Alpha liegt bei 482 Millionen Pfund Umsatz und 71 Millionen Pfund bereinigtem Gewinn vor Steuern.
Berenberg nennt in seiner Bewertung ausdrücklich drei Hauptrisiken: weitere Produktionsstörungen, schwächere als erwartete Vorteile aus Kostensenkungsmaßnahmen sowie eine Regierungsüberprüfung der Soft Drinks Industry Levy. Neue Impulse könnten nach Einschätzung der Analysten allenfalls von einer Erholung des Free Cash Flow im zweiten Halbjahr ausgehen, während kurzfristige Übernahmen nach Aussage des Managements nicht geplant sind.
Kurz erklärt
- Like-for-like-Umsätze: Vergleich des Umsatzes oder Absatzes aus Geschäften, die bereits im Vorjahr zum Unternehmen gehörten, ohne Zu- und Verkäufe.
- Free Cash Flow: Der Geldbetrag, der nach Abzug aller laufenden Ausgaben und Investitionen aus dem operativen Geschäft tatsächlich übrig bleibt.
- Working Capital: Das für den laufenden Betrieb gebundene Kapital aus Vorräten, Forderungen und Verbindlichkeiten.
- Soft Drinks Industry Levy: Eine britische Abgabe auf zuckerhaltige Erfrischungsgetränke, die Hersteller belastet.