
Barclays hebt Bloom-Energy-Kursziel auf 308 Dollar an
Die US-Bank begründet die Anhebung mit neuen Fabrikkapazitäten und dem Einstieg ins Versorgungsgeschäft.
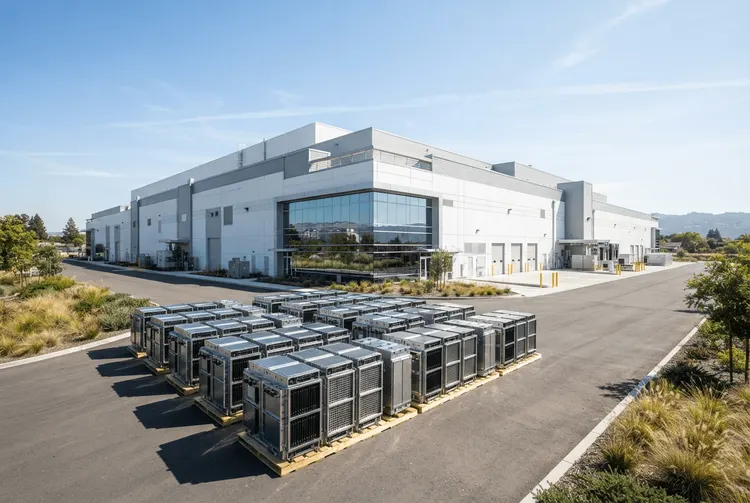
Die US-Investmentbank Barclays hat das Kursziel für die Aktie von Bloom Energy (NYSE: BE) von 276 auf 308 US-Dollar angehoben. Die Rating-Einstufung „Equal-Weight" (Neutral) bleibt jedoch unverändert bestehen. Als Begründung führt die Bank den Erwerb einer neuen Fertigungsanlage an, die die Produktionskapazität des Unternehmens verdoppeln könnte, sowie eine wegweisende Einreichung bei einem Versorgungsunternehmen, die dem Brennstoffzellenhersteller ein erhebliches neues Marktsegment erschließt.
Die Aktien von Bloom Energy stiegen im Vorhandel um 3,75 Prozent auf 287,34 US-Dollar, bevor der Handel am Donnerstag eröffnete. Dies spiegelt die unmittelbare Marktreaktion auf den Q3-Vorschau-Bericht der Barclays-Analystin Christine Cho wider, ergänzt durch die allgemeine Stärke KI-bezogener Aktien. Das neue Kursziel von 308 Dollar impliziert ein Aufwärtspotenzial von 11 Prozent gegenüber dem letzten Schlusskurs und rund 7 Prozent gegenüber dem Vorhandelsniveau von 287,34 Dollar.
Verdopplung der Fertigungskapazität in Fremont
Der bullische Ausblick auf die Kapazitätsentwicklung konzentriert sich auf den Erwerb einer zweiten Anlage in Fremont, Kalifornien, durch Bloom Energy. Die etwa 158.000 Quadratfuß große Fläche ist vergleichbar mit dem bestehenden 164.000 Quadratfuß großen Standort zur Zellfertigung des Unternehmens. Laut Cho bietet die erweiterte Infrastruktur einen klaren Blick darauf, die Produktionskapazität auf rund 10 bis 12 GW zu steigern, gegenüber dem aktuellen Limit von 5 bis 6 GW am bestehenden Standort.
Cho merkte an: „Die zusätzliche Kapazität in Fremont sollte Bedenken hinsichtlich der eigenen Fertigungskapazität von BE zerstreuen, doch wir müssen weiterhin die Lieferkette beobachten, um zu bestätigen, dass diese ebenfalls parallel skaliert." Damit bleibt die Versorgung mit Vorprodukten ein zentraler Unsicherheitsfaktor für die geplante Expansion.
Strategischer Wandel zur Versorgungswirtschaft
Neben den Fortschritten in der Fertigung hebt Barclays einen wichtigen strategischen Wandel in der Nachfrage der Versorgungsunternehmen hervor. Am Montag, den 28. September, reichte Ameren Missouri einen 20-jährigen integrierten Ressourcenplan (IRP) ein, der bis 2030 den Einsatz von 500 MW Erdgas-Brennstoffzellen vorsieht. Barclays stuft Bloom Energy als den einzigen Anbieter ein, der derzeit in der Lage ist, Brennstoffzellenprojekte in diesem Umfang umzusetzen.
Obwohl die IRP-Einreichung keinen spezifischen Lieferanten explizit nennt, betont Cho, dass die breitere Implikation wichtiger ist als einzelne Verträge: „Wir glauben, dass diese Aufnahme eine wichtige Erweiterung über den traditionellen Anwendungszweck von BE ‚hinter dem Zähler' hinaus darstellt und dessen adressierbaren Markt erheblich erweitert, wenn wir nun auch Anwendungen ‚vor dem Zähler' einbeziehen."
Ein Rahmenwerk „vor dem Zähler" positioniert die Technologie von Bloom als primäres Versorgungsnetz-Kraftwerk, das das Hauptstromnetz versorgt, anstatt als vor Ort installiertes System, das nur eine einzelne Einrichtung mit Strom beliefert. In dieses Marktsegment ist das Unternehmen zuvor nicht im kommerziellen Maßstab eingestiegen. Für Anleger bedeutet dies eine deutliche Ausweitung des adressierbaren Marktes.
Projekt Jupiter und Lighthouse im Fokus
Barclays ging auch den Bedenken der Anleger bezüglich des Projekts Jupiter entgegen, einer Data-Center-Initiative von Oracle (Nasdaq: ORCL), bei der die Lieferung von Brennstoffzellen aufgrund gemeldeter Bauverzögerungen potenziell gestört sein könnte. Cho ist der Ansicht, dass Oracle vor einer einfachen Wahl steht: Die Lieferung termingerecht anzunehmen oder das Risiko einzugehen, seine Position in der Warteschlange zu verlieren. Da Liefervereinbarungen nicht an bestimmte geografische Standorte gebunden sind, behält Oracle die Flexibilität, Einheiten auf alternative Projekte umzuleiten.
Barclays verweist auf das Projekt Lighthouse in Wisconsin als den wahrscheinlichsten Umkehrpunkt. Obwohl sich der Zeitplan für die Volllastproduktion bei Projekt Lighthouse möglicherweise von Ende 2027 auf April 2029 verschiebt, beobachte Cho Signale dafür, dass das Projekt Brennstoffzellen früher integrieren könnte, um die Stromlieferung zu beschleunigen. Dies würde die finanziellen Belastungen für Bloom bis ins nächste Jahr hinein mildern.
Dem konstruktiven Rating liegt eine Nachfrageumgebung zugrunde, die die Produktion weiter übertrifft. Das Wachstum der Auftragsbestände von Bloom Energy übersteigt weiterhin das Umsatzwachstum, gestützt durch neue Aufträge im Zusammenhang mit dem Projekt Phoenix und den 500 MW, die in der Einreichung von Ameren vorgesehen sind. Trotz der Anhebung des Kursziels behält Barclays seine Einstufung „Equal-Weight" bei – ein Hinweis darauf, dass die Bank trotz des optimistischen Ausblicks weiteres Aufwärtspotenzial nur begrenzt sieht.