
Bankfilialen kehren zurück: Barclays und JPMorgan setzen auf neue Standorte
Nach Jahrzehnten der Schließungen eröffnen Banken weltweit wieder Filialen – Barclays macht den Anfang in Großbritannien.
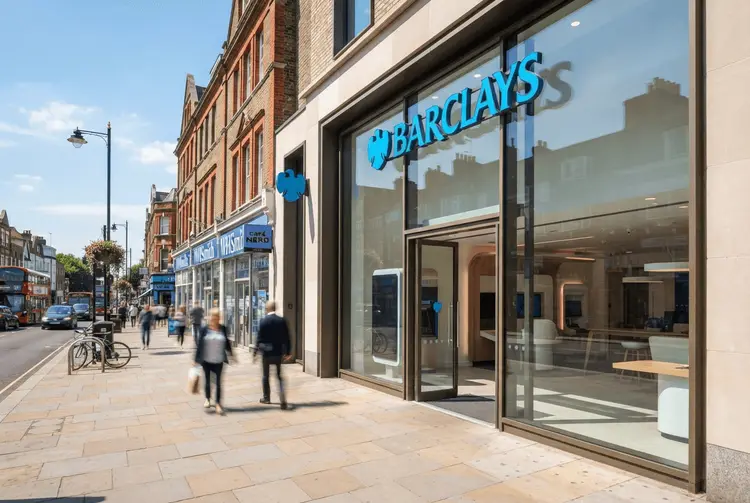
In den vergangenen Jahrzehnten haben Banken weltweit verzweifelt Filialen geschlossen, Immobiliennebenkosten reduziert und versucht, mit dem schnell wachsenden digitalen Fintech-Sektor Schritt zu halten. Nun zeichnet sich eine Kehrtwende ab: Einige Institute eröffnen wieder Filialen. Diese Beobachtung steht im Mittelpunkt des wöchentlichen Newsletters von Roula Khalaf, der Herausgeberin der Financial Times, die darin ihre favorisierten Geschichten vorstellt.
Besonders ausgeprägt war die Schrumpfung in Großbritannien. Britische Banken gehörten weltweit zu den Extremsten, was die Kürzung ihrer Präsenz an den Hauptgeschäftsstraßen betrifft. Im ganzen Land gibt es derzeit kaum noch 4.000 Filialen von Banken und Bausparkassen – ein Rückgang um 80 Prozent in 40 Jahren. Kein anderes großes Bankensystem hat seine Präsenz vor Ort so radikal zurückgefahren.
Barclays, zuletzt am aggressivsten bei Filialschließungen (das Netzwerk schrumpfte von fast 1.000 Standorten im Jahr 2019 auf 206), betont nun eine Kehrtwende in der Strategie. In den vergangenen zwei Wochen eröffnete das Bankhaus zwei Filialen – eine in Bishop's Stortford nördlich von London und eine in Poole an der Südküste – und bezeichnet sich selbst als „erste große Bank, die in etwa einem Jahrzehnt wieder eine Filiale eröffnet hat“.
Die Details
Die reduzierten Ladenlokale verfügen über eine Handvoll Kabinen und einige Geldautomaten, aber keine Schalter. Ihnen kommt im nächsten Monat ein Standort in Beverley in Yorkshire hinzu. Die drei Standorte scheinen bewusst gewählt worden zu sein, um Privatkunden sowie kleine und mittlere Unternehmen in drei relativ wohlhabenden Gegenden anzusprechen.
Dies ist keine Ausnahmeerscheinung. In den USA ist der Trend bereits seit einiger Zeit im Gange. Im Jahr 2024 kündigte JPMorgan Chase an, 500 Filialen zu eröffnen. Letztes Jahr gab Bank of America 150 neue „Financial Centers“ bekannt, und PNC fügt 300 Filialen hinzu. Damit wächst in den Vereinigten Staaten wieder ein Netz, das als Vertriebskanal aktiv ausgebaut wird.
In Europa hat sich der allgemeine Trend rückläufiger Filialzahlen dagegen fortgesetzt – laut der Beratungsagentur Kearney um 42 Prozent im vergangenen Jahrzehnt. Abgesehen vom Vereinigten Königreich waren die stärksten Rückgänge in den Niederlanden und Spanien zu verzeichnen, während Frankreich die geringste Abnahme verzeichnete – gerade einmal die Hälfte des durchschnittlichen EU-Werts.
Im Vereinigten Königreich expandieren jedoch einige kleinere Anbieter mit Geschäftsmodellen aus einer früheren Ära. Schwedens Handelsbanken hat kontinuierlich ein britisches Netzwerk von 120 Verkaufsstellen aufgebaut, die jeweils von hochgradig autonomen Filialleitern geführt werden. Metrobank hat trotz finanzieller und regulatorischer Belastungen seine Expansion fortgesetzt und verfügt nun über etwa 80 Verkaufsstellen, die an die großen, schick gestalteten „Läden“ erinnern, die sein US-Mitbegründer Vernon Hill mit seiner US-Commerce-Bank-Kette eingeführt hatte.
Einige Institute versuchen, ihre Filialen auf originelle Weise attraktiver zu gestalten. Santander dünnt sein britisches Netzwerk zwar weiter aus – und es wird damit gerechnet, dass es weitere Verkaufsstellen schließt, sobald die Integration seiner TSB-Akquisition abgeschlossen ist –, beginnt aber zugleich, „Work Cafés“ in mehreren seiner Stadtfilialen einzurichten. Damit greift das Institut den allgemeinen Trend zu Co-Working-Spaces auf.
Andere machen sich die Beibehaltung großer Filialnetzwerke zunutze. Nationwide, die größte Bausparkasse Großbritanniens, verfügt über fast 700 Filialen und hat versprochen, bis mindestens 2030 keine einzige zu schließen. Die genossenschaftlich strukturierte Gruppe, die darauf pocht, ihren Filialleitern Entscheidungsbefugnisse zu übertragen, schätzt, dass dies ihr geholfen hat, die Tabelle beim Wechseln von Girokonten anzuführen – mit mehr als doppelt so hohen Netto-Zuwächsen wie der nächstpopulärste Konkurrent Lloyds. Zudem spielt sie auf ihr gemeindenahes Image ein, indem sie neue Einrichtungen hinzufügt: Defibrillatoren und Blutstillungs-Kits werden bis Ende dieses Jahres außerhalb aller ihrer Filialen installiert.
Hintergrund: Was bisher geschah
Bereits am 22.09.2026 berichtete aktien.news über einen heftigen Streit zwischen traditionellen Banken und digitalen Fintechs um die Finanzierung von sogenannten Banking-Hubs in Großbritannien. Diese Hubs wurden eingerichtet, um die Lücken zu schließen, die durch die massenhafte Schließung von Filialen in britischen Innenstädten entstanden sind. Etablierte Kreditgeber wie Barclays und NatWest forderten damals, dass auch reine Digitalbanken wie Revolut, Monzo, Chase und Starling die Kosten für diese persönlichen Dienstleistungen mittragen. Der frühere Bericht ordnete die Entwicklung in den drastischen Rückgang der Standortzahlen ein.
Am 24.09.2026 beleuchtete aktien.news zudem die Einschätzung von FT-Chefredakteurin Roula Khalaf in ihrem wöchentlichen Newsletter, wonach eine einzige umfangreiche Notierung das Blatt für den Londoner Aktienmarkt wenden könnte. Khalafs Newsletter, aus dem auch die aktuelle Bestandsaufnahme zu den Bankfilialen stammt, verbindet damit die Frage nach der Relevanz des britischen Finanzplatzes mit der Entwicklung vor Ort präsenter Institute.
Was das für Anleger bedeutet
Ein Großteil der Argumentation zugunsten von Filialen dreht sich um das Kerngeschäft, das in diesen Räumlichkeiten abgewickelt werden kann. Da Banken versuchen, ihre Kundenbeziehungen zu vertiefen, erkennen viele, dass Filialen – wenn sie vom alten Modell der Schalterkräfte für wertlose Bargeldtransaktionen befreit werden – ein hervorragender Weg sein können, um das Geschäftsvolumen pro Kunde zu erweitern.
Neue britische Vorschriften, die Banken größeren Spielraum bei der Beratung zu Investitionen und anderen Themen geben, sollten die Möglichkeit eröffnen, Produkte zu verkaufen, bei denen Kunden in einer rein online-basierten Umgebung möglicherweise Bedenken hegen würden. Dies ist ein zentraler Fokus der US-Filialen, wo viele Bankkunden auch Brokerage-Konten besitzen und es möglicherweise komfortabler finden, diese zu eröffnen oder Investitionen in einer Filiale zu besprechen. Für Anleger zeigt das Beispiel, wie eng die Erträge eines Kreditinstituts mit seinem Vertriebsmodell verknüpft sind und dass physische Präsenz wieder als Wettbewerbsfaktor gehandelt wird.
Besonders auffällig sind Daten, die darauf hindeuten, dass US-Banken ihren Kunden in Gebieten mit hoher Filialpräsenz an der Hauptgeschäftsstraße mehr Produkte verkaufen. PNC schätzt beispielsweise, dass das Marketing gegenüber rein digitalen Kunden sechsmal effektiver ist, wenn diese in der Nähe einer Filiale leben. Es gibt also einen Markenwert darin, einen Laden mit einem riesigen Schild über der Tür zu haben – auch wenn dies eine eher teure Form der Werbung darstellt.
Ausblick
Barclays will im nächsten Monat einen weiteren Standort in Beverley in Yorkshire eröffnen und damit die begonnene Kehrtwende fortsetzen. Santander wird voraussichtlich weitere Verkaufsstellen schließen, sobald die Integration seiner TSB-Akquisition abgeschlossen ist. Nationwide hat zugesagt, bis mindestens 2030 keine einzige Filiale zu schließen, und will bis Ende dieses Jahres Defibrillatoren und Blutstillungs-Kits außerhalb aller ihrer Filialen installieren.
Kurz erklärt
- Filiale: Physische Geschäftsstelle einer Bank oder Bausparkasse, in der Kunden persönlich beraten werden.
- Fintech: Technologieunternehmen, das digitale Finanzdienstleistungen anbietet und klassische Bankleistungen unter Druck setzt.
- Bausparkasse: Institut, das Spareinlagen entgegennimmt und Baufinanzierungen vergibt, teils genossenschaftlich organisiert.
- Brokerage-Konto: Wertpapierdepot, über das Kunden Anteile und andere Anlagen kaufen und verkaufen können.