
Axon-Aktie stürzt 18% ab: Verzögerte Drohnen-Umsätze belasten das Quartal
Der Umsatz verfehlt die Erwartungen, die Free-Cash-Flow-Prognose wird gesenkt – doch die Nachfrage bleibt laut Management stark.
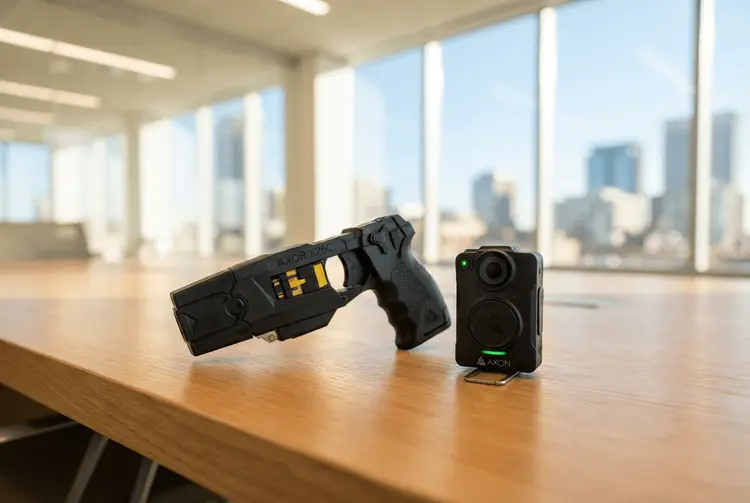
Die Aktie von Axon Enterprise ist am Freitag um 18% eingebrochen, nachdem das auf Technologie für Strafverfolgungsbehörden spezialisierte Unternehmen seine Ergebnisse für das dritte Quartal vorgelegt hatte. Der Hersteller von Taser-Elektroschockern und Bodycams verfehlte die Umsatzerwartungen deutlich und gab für das vierte Quartal eine pessimistische Prognose ab. Mit dem Kursrückgang notiert die Aktie auf dem tiefsten Stand seit mehr als zwei Jahren und liegt nun 64% unter ihrem Allzeithoch.
Im dritten Quartal stieg der Umsatz um 28% auf 908,6 Millionen US-Dollar. Der von Analysten erwartete Konsens lag bei 934,3 Millionen US-Dollar, sodass Axon die Schätzungen klar verfehlte. Für das vierte Quartal prognostiziert das Unternehmen einen Umsatz zwischen 990 Millionen und 1,01 Milliarden US-Dollar, was einem Anstieg von 25% entsprechen würde. Das wäre das langsamste Umsatzwachstum seit Ende 2021 und läge unter dem Konsens von 1,07 Milliarden US-Dollar.
Das Management führt die Verfehlung der Umsatzziele jedoch auf Timing-Probleme zurück und nicht auf eine schwache Nachfrage oder strukturelle Probleme. Konkret erklärte das Unternehmen, dass die Einnahmen aus einer 30 Millionen US-Dollar teuren Federal-Dedrone-Bestellung ursprünglich im dritten Quartal verbucht werden sollten, nun aber verschoben wurden. Hätte Axon diese Einnahmen gebucht, hätte das Unternehmen die Umsatzschätzungen erreicht.
Die verschobene Bundesbestellung erklärt die Umsatzlücke
Neben der Verschiebung der Dedrone-Umsätze gab es weitere Punkte, die bei Investoren Zweifel säten. Die Investmentbank Piper Sandler merkte an, dass die Bruttomarge im Produktsegment, zu dem auch der Taser gehört, unter 50% lag. Piper Sandler sagte zudem voraus, dass das Quartal möglicherweise das schlechteste für Axon nach dem dritten Quartal 2025 sein könnte, was zu einem scharfen Verkauf der Aktie führte. Das Analysehaus Craig-Hallum stufte die Aktie auf „Neutral“ herab und begründete dies mit der schwachen Leistung beim Taser sowie der quartalsweisen Volatilität, die mit der Verschiebung von Bundesverträgen verbunden ist.
Zusätzlich zu den schwachen Umsatzergebnissen senkte Axon die Free-Cash-Flow-Guidance für das Jahr von 450 Millionen auf 350 bis 400 Millionen US-Dollar. Als Grund nannte das Unternehmen das beschleunigte Wachstum der Lagerbestände, mit dem die Produktverfügbarkeit und die Resilienz der Lieferkette verbessert werden sollen.
Das operative Geschäft zeigt gemischte Signale
Auch operativ zeigten sich Schwächen. Das Unternehmen verzeichnete niedrigere Absatzmengen bei den Legacy-Tasern, während die Einnahmen aus vernetzten Geräten um 16,3% stiegen. Die bereinigte Bruttomarge sank von 52,1% auf 44,6%, was auf eine erhöhte Mischung an Counter-Drone-Ausrüstung und höhere Speicherkosten zurückzuführen ist. Die Taser-Verkäufe lagen um 2% unter dem Niveau des Vorjahresquartals. Axon hat gerade den Taser Ion eingeführt, sein bisher flexibelstes Taser-Gerät, was den Absatz dieses Geräts ankurbeln sollte.
Die Guidance für das vierte Quartal lag unter den Erwartungen, da sie keine zwei Federal-Dedrone-Bestellungen mehr umfasst, die 100 Millionen US-Dollar wert sind. Das Management betonte in der Telefonkonferenz zur Ergebnispräsentation sorgfältig, dass die Dynamik bezüglich unregelmäßiger, einmaliger Zahlungseingänge bei Federal-Dedrone-Verträgen neu sei. Es werde künftig einen konservativeren Ansatz bei der Guidance verfolgen und die Auswirkungen zeitkritischer Hardware besser kommunizieren.
Der Finanzchef verteidigt die Nachfragelage ausdrücklich
Trotz der gesenkten Prognosen verteidigte das Unternehmen die Nachfragelage. CFO Joshua Isner sagte: „Wir weisen ganz spezifisch darauf hin, weil ich nicht möchte, dass dies das verschleiert, was wir im Rest des Geschäfts sehen, denn die Nachfragesituation ist weiterhin sehr, sehr stark.“
Frühere Berichte zeichneten bereits ein Bild wachsender Unsicherheit
Bereits am 28.07.2026 berichtete aktien.news, dass Axon kurz vor der Veröffentlichung seiner Quartalszahlen stand und die Aktie bei 525,48 US-Dollar notierte – rund 41% unter ihrem 52-Wochen-Hoch von 885,92 US-Dollar. Damals hatte die Aktie in den vergangenen drei Monaten um 29,33% zugelegt, stand seit Jahresbeginn aber mit 8,35% im Minus. Der Analystenkonsens erwartete für das zweite Quartal 2026 einen Umsatz von 876,46 Millionen US-Dollar, ein Wachstum von rund 30% im Jahresvergleich, sowie einen Gewinn je Aktie von 1,83 US-Dollar.
Am 17.08.2026 berichtete aktien.news, dass Axon zu den Qualitätsaktien zählte, die trotz starker Geschäftszahlen deutlich unter ihrem Allzeithoch notierten – damals rund 30% darunter. Am 16.09.2026 meldete aktien.news, dass die Axon-Aktie zum größten Verlierer im S&P 500 wurde, nachdem das Unternehmen konvertible Anleihen im Volumen von einer Milliarde US-Dollar mit null Prozent Kupon angekündigt hatte. Am 21.10.2026 berichtete aktien.news, dass die Aktie 54% unter ihrem Höchststand aus dem Jahr 2025 lag und seit Jahresbeginn um 30% gefallen war.
Für Anleger bleibt die Bewertung der zentrale Streitpunkt
Für deutsche Privatanleger ist die Einordnung zwiespältig. Auf der einen Seite steht ein Unternehmen, das im dritten Quartal die Umsatzerwartungen verfehlt hat, seine Free-Cash-Flow-Prognose senkte und dessen Aktie auf ein Zwei-Jahres-Tief gefallen ist. Auf der anderen Seite betont das Management, dass die Verfehlung auf eine zeitliche Verschiebung und nicht auf eine schwächere Nachfrage zurückzuführen ist.
Axon investiert nach eigenen Angaben weiterhin in die Zukunft, einschließlich einer Investition von 1,2 Milliarden US-Dollar in Skydio, ein führendes Unternehmen für Drohnentechnologie. Damit erhöht sich der bestehende Anteil an Skydio auf 37%. Die Aktie wird nun mit einem Kurs-Umsatz-Verhältnis von 7 gehandelt. Das Unternehmen verweist auf eine Erfolgsbilanz mit jährlichem Wachstum von 30%, das es auch in diesem Jahr wieder erreichen will.
Die nächsten Quartalszahlen dürften die entscheidende Prüfung werden
Der Ausblick hängt maßgeblich daran, ob die verschobenen Federal-Dedrone-Umsätze in den kommenden Quartalen nachgeholt werden. Das Management hat angekündigt, künftig konservativer zu planen und die Auswirkungen zeitkritischer Hardware besser zu kommunizieren. Zudem soll der neu eingeführte Taser Ion den Absatz im Taser-Segment ankurbeln. Ob die Aktie nach dem Kursverfall von 64% unter dem Allzeithoch eine Kaufchance darstellt, hängt damit vor allem von der Frage ab, ob die Nachfrage tatsächlich so stark bleibt, wie der Finanzchef betont.
Drei Kennzahlen helfen bei der Einordnung der Axon-Zahlen
- Free Cash Flow: der Geldbetrag, der einem Unternehmen nach Abzug der Investitionen aus dem operativen Geschäft zur freien Verfügung bleibt.
- Bruttomarge: der prozentuale Anteil des Umsatzes, der nach Abzug der direkten Herstellungskosten übrig bleibt.
- Kurs-Umsatz-Verhältnis: eine Bewertungskennzahl, die den Aktienkurs ins Verhältnis zum Umsatz je Aktie setzt.