
Armanis letzte Wünsche könnten sein Modeimperium unterbewerten
Der geplante Verkauf einer Minderheitsbeteiligung an LVMH, L'Oréal und EssilorLuxottica kommt zum denkbar ungünstigsten Zeitpunkt.
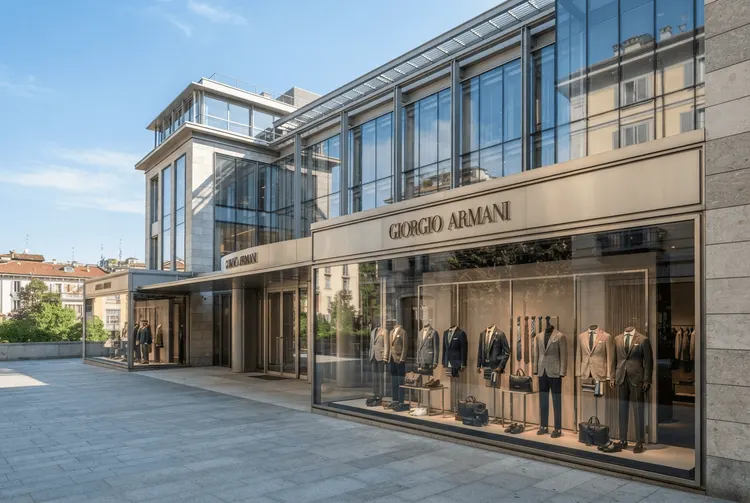
Die italienische Modemarke Armani steht gemäß den Anweisungen ihres Gründers Giorgio Armani kurz davor, einen dreiseitigen Prozess zum Verkauf einer Minderheitsbeteiligung einzuleiten. Als bevorzugte Käufer gelten LVMH, L'Oréal und EssilorLuxottica. Das berichtet die Financial Times in ihrem wöchentlichen Newsletter, in dem Herausgeberin Roula Khalaf ihre favorisierten Geschichten auswählt.
Im Prinzip ist Armanis Anfrage nachvollziehbar. Seine Modegruppe könnte für externe Investoren attraktiv sein. Als einer der Pioniere in einem heute stark umkämpften Marktsegment verfügt sie über eine hohe Markenbekanntheit und einen klassischen Look, der ein breites Publikum anspricht. Und obwohl man bei der Wahl der bevorzugten Käufer Vorbehalte äußern mag – zwei von drei sind nicht einmal im Fashion-Business tätig –, würde jeder Einzelne dazu beitragen, das Schiff nach dem Ableben des Kapitäns auf Kurs zu halten.
Das Problem ist jedoch, dass dies kein guter Zeitpunkt für einen Verkauf seitens Armani ist. Der Wert der Gruppe wurde von Lex in der Vergangenheit bereits auf 6,5 Milliarden Euro geschätzt. Der Einbruch im Luxussegment hat den Aktienkurs von LVMH in diesem Jahr um fast 40 Prozent fallen lassen, und der Branchenindikator reduziert derzeit sein Portfolio, indem er Marc Jacobs Anfang dieses Monats verkaufte.
Käufer mit eigenen Prioritäten
Inzwischen hat EssilorLuxottica voll auf die Smart Glasses von Meta gesetzt, und L'Oréal hat kürzlich einen hohen Betrag an Kering gezahlt. Beide Entwicklungen könnten diese Unternehmen möglicherweise noch weniger geneigt machen, in das Geschäft einzusteigen. Daher kursiert derzeit die Idee, dass die bevorzugten Käufer die angebotenen 15 Prozent von Armani unter sich aufteilen.
Für einige hundert Millionen Euro jeweils würden EssilorLuxottica und L'Oréal ihre Lizenzen für Armani-Brillen beziehungsweise Kosmetikprodukte schützen. LVMH würde, vielleicht unterstützt durch den gezielten Einsatz von Call-Optionen, sein Territorium für eine potenzielle zukünftige Akquisition absichern.
Doch während eine solche Flickenteppich-Lösung den Käufern zusagen und den letzten Willen des Gründers erfüllen mag, ist keineswegs klar, dass sie auch das Beste für das Unternehmen wäre. Der Umsatz von Armani ging 2025 um 2,8 Prozent zurück, und im Laufe der Zeit hat die Gruppe eine ganze Reihe mehr oder weniger erschwinglicher Submarken hervorgebracht.
Neustrukturierung dringend nötig
Die Gruppe könnte dringend einer kräftigen Neustrukturierung bedürfen, die ein Konsortium aus Erben und Minderheitsinvestoren wahrscheinlich nicht liefern wird. Dies erinnert Unternehmer weltweit daran, dass ein visionärer Geschäftsmann zu sein und tatsächlich in die Zukunft sehen zu können zwei sehr unterschiedliche Dinge sind.
Für deutsche Anleger ist die Entwicklung ein anschauliches Beispiel dafür, wie stark das Sentiment im Luxussegment derzeit belastet ist. Die Bewertungslücke, die sich durch den Kursverfall bei LVMH und den allgemeinen Branchendruck auftut, könnte für Armani einen erheblichen Wertverlust bedeuten – ein Risiko, das bei der Nachfolgeregelung eines der letzten großen unabhängigen Modehäuser Europas besonders schwer wiegt.
Lex sendet jeden Mittwoch einen Newsletter mit zusätzlichen Einblicken, den Highlights der Wochen-Kolumnen und Links zu Leseempfehlungen. Premium-Abonnenten der FT können sich dafür anmelden.