
Analyse: Globaler Dieselengpass dürfte bis 2027 anhalten
Globaler Dieselengpass treibt Preise auf Rekordhoch – Lagerbestände auf historischen Tiefstständen
Ein globaler Dieselengpass, der durch die Kriege im Iran und in der Ukraine weiter angeheizt wird, dürfte nach Einschätzung von Branchenexperten und Marktindikatoren bis mindestens ins Jahr 2027 anhalten. Die Lagerbestände in den USA und Europa sind auf historische Tiefststände gefallen, während die Nachfrage nach dem für Landwirtschaft, Fertigung und Schwerlastverkehr unverzichtbaren Kraftstoff ungebrochen hoch bleibt.
Die Ursachen der Krise sind vielschichtig. Die Kriege im Nahen Osten und in der Ukraine haben die Dieselversorgung massiv gestört. Millionen Barrel pro Tag aus dem Iran und Russland sind vom Markt blockiert. Die Folge: Die Preise sind auf Rekordhöhen getrieben worden, während die Lagerbestände auf historische Tiefststände abgesackt sind. In den USA überstiegen die Einzelhandelspreise für Diesel im September erstmals die Marke von sechs Dollar pro Gallone – ein Schock für Landwirte und Lkw-Fahrer.
Speichermarkt signalisiert anhaltende Knappheit
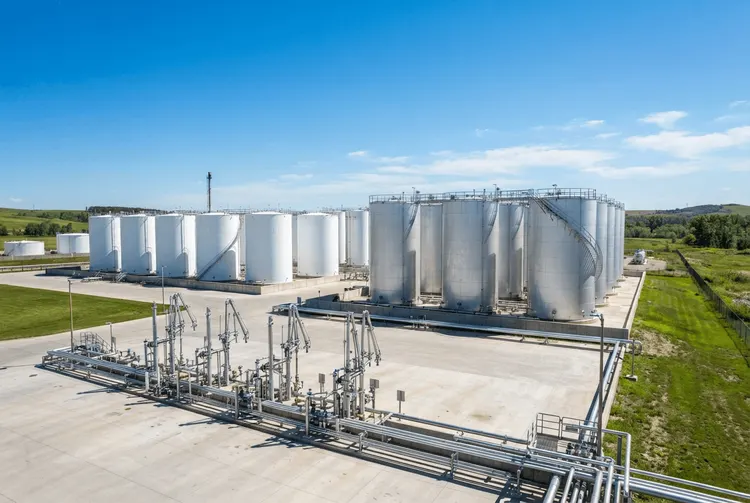
Ein besonders aufschlussreiches Zeichen für die Dauer der Krise kommt vom Storage-Markt. Raffinerien und Händler in Nordamerika lehnen es ab, Diesel-Speicher-Leasingverträge zu verlängern. Der Grund: Es ist schlichtweg kaum Kraftstoff verfügbar, der eingelagert werden könnte. Daten des Storage-Brokers The Tank Tiger zeigen, dass die für das Leasing verfügbare Diesel-Speicherkapazität in Nordamerika und auf den karibischen Inseln im Oktober auf ein Vierjahreshoch von 13 Millionen Barrel gestiegen ist – gegenüber 11 Millionen Barrel im Juni.
„Mehr Speicher steht zum Verleihen zur Verfügung, weil niemand seine bestehenden Verträge verlängern möchte. Warum sollten Sie für einen Lagertank zahlen, wenn kein Diesel zum Lagern vorhanden ist?“, sagte Steven Barsamian, Chief Operating Officer bei The Tank Tiger, gegenüber Reuters. Die Kombination aus sinkenden Beständen und steigender Speicherverfügbarkeit deute darauf hin, dass die Marktteilnehmer mit einer anhaltenden Knappheit bis mindestens ins erste Quartal 2026 rechnen, so Barsamian. Lagertanks werden typischerweise für sechs Monate bis zu einem Jahr geleast.
US-Bestände auf Rekordtief – EIA prognostiziert lange Durststrecke
Die nackten Zahlen untermauern die Dramatik der Lage. Die gesamten US-Dieselbestände sind bis zum 11. September auf 107,9 Millionen Barrel gesunken – das niedrigste Niveau für diese Jahreszeit seit Beginn der Aufzeichnungen im Jahr 1982, wie die US Energy Information Administration (EIA) mitteilte. Der rasche Abbau zeigt, wie knapp der Markt in den vergangenen Monaten versorgt war.
Die EIA erwartet keine schnelle Besserung. „Wir prognostizieren, dass die Bestände an Destillat-Kraftstoffen – oft als Diesel verkauft – in den Vereinigten Staaten im September unter 100 Millionen Barrel fallen und bis Ende 2026 sowie den größten Teil von 2027 unter dem Fünf-Jahres-Tief bleiben werden“, erklärte die Behörde Anfang September. Das ist eine außergewöhnlich düstere Prognose für einen so zentralen Rohstoff.
Auch Europa und Asien unter Druck
Die Krise ist kein rein US-amerikanisches Phänomen. Auch die europäischen Dieselbestände sind niedrig. Die Vorräte im Lager-, Raffinerie- und Handelszentrum Amsterdam-Rotterdam-Antwerpen (ARA) lagen im Juli um 16 Prozent unter dem Fünf-Jahres-Durchschnitt, wie die neuesten verfügbaren Daten von Insights Global zeigen. In Singapur beliefen sich die gesamten Destillat-Bestandsmengen in den vergangenen Wochen durchschnittlich auf etwa 8,2 Millionen Barrel – unter dem Durchschnitt von 2025, der bei 9,6 Millionen Barrel lag.
„Verschiedene asiatische Schwellenmärkte waren ziemlich stark betroffen“, sagte Andrea Pescatori, stellvertretender Leiter der Abteilung Asien-Pazifik beim Internationalen Währungsfonds (IWF), auf der Asia Pacific Petroleum Conference in Singapur. Die hohen Dieselpreise belasten die Wirtschaftstätigkeit in vielen Entwicklungsländern besonders stark.
Russisches Exportverbot verlängert – Heizperiode droht als Preistreiber
Branchenvorstände erwarten, dass die globale Dieselversorgung auch im Winter knapp bleibt – insbesondere wenn die Spannungen im Nahen Osten die Kraftstoffexporte weiter stören und das russische Exportverbot für Diesel in Kraft bleibt. Moskau werde die Diesel-Exportbeschränkungen bis Ende Oktober verlängern, berichtete das russische Wirtschaftsblatt Vedomosti.
Die US-Dieselpreise könnten weiter steigen, da Käufer an der US-Ostküste Barrel vor der Heizperiode kaufen, bevor sie ihren Höhepunkt erreichen, sagte Alex Hodes, Direktor für Energiemarktstrategie bei StoneX. Analysten erwarten allerdings auch, dass die rekordhohen Diesel-Raffiniermargen mehr Produktion ankurbeln und so Preisanstiege dämpfen könnten. Das US-Diesel-Crack-Spread – die Prämie der Ultra-Low-Sulfur-Diesel-Futures gegenüber den US-Rohöl-Futures – erreichte am 14. September einen Rekord von 118,62 Dollar pro Barrel.
Chinesische Exporte als Hoffnungsschimmer – aber Risiken bleiben
Eine gewisse Entlastung könnte aus China kommen, das seine Exporte in den letzten Monaten stetig erhöht hat, sagte Energieökonom Philip Verleger. Dennoch bleibt die Lage fragil. Jede Eskalation der Kriege im Iran oder zwischen Russland und der Ukraine oder ein großer Ausfall einer Raffinerie könnte neue Preisspitzen auslösen. „Die aktuellen Fundamentaldaten deuten darauf hin, dass höhere Preise noch eine Weile anhalten werden“, warnte Hodes.
Für deutsche Verbraucher und die hiesige Industrie ist die Entwicklung ebenfalls von großer Bedeutung. Deutschland als exportorientierte Volkswirtschaft mit einer starken Logistik- und Chemiebranche ist auf stabile Dieselpreise angewiesen. Steigende Kraftstoffkosten belasten die gesamte Lieferkette – vom Transport über die Landwirtschaft bis hin zur Produktion. Sollten die Prognosen der EIA eintreffen, dürfte der Druck auf die deutsche Wirtschaft durch hohe Energiepreise noch über Jahre anhalten.