ANZEIGE

Alstom verliert ein Viertel des Marktwerts nach neuer Gewinnwarnung

Der französische Zugbauer stoppt sein Coradia-Max-Programm wegen Konstruktionsmängeln und rechnet mit 1,5 Milliarden Euro weniger Cash.
•• 5 Min
Alstom verliert ein Viertel des Marktwerts nach neuer Gewinnwarnung

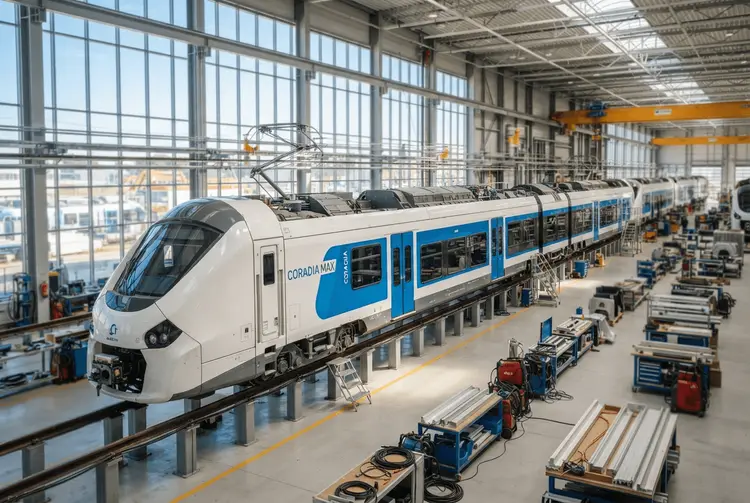
Die französische Alstom hat mit einer kombinierten Gewinn- und Cashflow-Warnung am Montag ein Viertel ihres Marktwerts eingebüßt. Auslöser ist das Regionalzug-Programm Coradia Max, das Züge für deutsche Bundesländer liefert. Konstruktionsmängel an bereits produzierten Einheiten zwingen den Konzern zu einem drastischen Schritt.

Ein Expertenteam, das der neue Chief Executive Martin Sion in die Testphase entsandt hatte, entdeckte die Mängel an Einheiten des Programms. Einige dieser Fahrzeuge waren bereits gefertigt. Alstom musste daraufhin das gesamte Programm einstellen, was zu Verzögerungen bei anderen deutschen Aufträgen führte. Die bereits produzierten Wagen müssen nachgerüstet werden.

Für die Finanzen des Konzerns hat das unmittelbare Folgen. Alstom erhält große Zahlungen, wenn es Projektmeilensteine erreicht. Verschieben sich die Lieferungen über dieses Jahr hinaus, generiert das Unternehmen 1,5 Mrd. Euro weniger Cash, als es ausgibt. Zuvor hatte Alstom auf einen positiven Free Cash Flow gehofft. Hinzu kommt, dass das Coradia-Max-Programm nach Einschätzung des Unternehmens weniger profitabel ausfallen wird als erhofft. Die Analysten von Kepler Cheuvreux rechnen deshalb mit einem einmaligen Abschlag von fast 1 Mrd. Euro.

Der neue Vorstandschef kann die alte Enttäuschung der Anleger nicht beheben

Martin Sion ist vergleichsweise neu an der Spitze von Alstom. Die Enttäuschung der Investoren ist es nicht. Daten von LSEG zeigen, dass das Unternehmen seit 2018 in jedem Jahr die Gewinnerwartungen der Analysten verfehlt hat. In jüngerer Zeit hingen die Probleme mit der Übernahme des kanadischen Konzerns Bombardier im Jahr 2021 zusammen. Mit dieser Transaktion kam eine ganze Reihe schlecht strukturierter Verträge ins Haus.

Die Schwierigkeiten von Alstom sind jedoch nicht nur hausgemacht. Sie spiegeln ein breiteres Problem wider, vor dem alle Hersteller stehen, die Züge an europäische Betreiber verkaufen. Die Nachfrage nach Bahnreisen wächst, doch die Machtbalance liegt eindeutig bei den Kunden. Diese sind tendenziell groß und quasi-staatlich. Auf der anderen Seite steht eine Schar von Auftragnehmern, zu der Deutschlands Siemens Mobility, Spaniens CAF und die Schweizer Stadler gehören.

Bahngesellschaften diktieren Spezifikationen und Lieferpläne

Die Bahngesellschaften nutzen ihre Macht, um bestimmte Produktspezifikationen zu fordern. Jede dieser Vorgaben fügt einem Projekt Kosten und Komplexität hinzu. Hinzu kommen Lieferpläne, die mitunter eher an den Wahlzyklus als an einen industriellen Rhythmus gebunden erscheinen. Erschwerend kommt hinzu, dass die europäische Bahnindustrie ein alterndes, knarrendes Flickwerk aus Technologien ist. Die Strecke von Paris nach Amsterdam verlangt von Betreibern beispielsweise, sieben verschiedene Signalsysteme mitzuführen.

Als Lösung für diese Lage gilt, dass die Zughersteller disziplinierter agieren müssten. Sie sollten entweder nicht für Aufträge bieten oder Aufträge ablehnen, bei denen wenig Hoffnung auf eine Marge besteht. Krisen wie die aktuelle könnten den Druck auf Unternehmen wie Alstom erhöhen, etwas Rückgrat zu entwickeln. Gleichzeitig schwächen sie dessen Verhandlungsposition weiter.

Alstom will zwei Milliarden Euro Schulden abbauen

Der Haken dabei ist ein finanzielles Ziel des Konzerns. Die Gruppe versucht, 2 Mrd. Euro Schulden abzubauen, um einen Verlust ihrer Investment-Grade-Kreditwürdigkeit zu vermeiden. Ein solcher Verlust wäre ein großes Problem für ein Unternehmen, das darauf angewiesen ist, dass seine Kunden daran glauben, dass es noch viele Jahre bestehen wird. Das bewusste Unterlassen zukünftiger Einnahmen mag dieser Mission widersprechen. Schwer zu erkennen ist jedoch, wie Alstom sonst wieder auf Kurs kommen soll.

Bereits im April 2026 hatte Alstom seine Finanzziele zurückgenommen

Die aktuelle Warnung ist nicht die erste Belastung für die Aktionäre. Bereits am 18.04.2026 berichtete aktien.news, dass die Alstom-Aktie nach einer Gewinnwarnung um rund 27 Prozent einbrach und bei 16,64 Euro schloss. Zum Handelsauftakt hatte der Rückgang sogar etwa 36 Prozent betragen, womit die Aktie kurzzeitig auf das Niveau vom Frühjahr 2024 abrutschte. Gemessen an den Jahreshochs vom Februar hatte sich der Kurs damit in kurzer Zeit nahezu halbiert. Auslöser war die Rücknahme der Finanzziele für das laufende Geschäftsjahr, bei der Alstom sowohl den angestrebten freien Barmittelzufluss als auch die Prognose für die operative Marge korrigierte.

Auch technische Probleme waren bereits Thema. Am 07.08.2026 berichtete aktien.news, dass die Deutsche Bahn den ICE auf der Strecke Berlin–Paris vorerst aus dem Fahrplan strich. Als Ursache nannte ein Bahnsprecher gegenüber der Nachrichtenagentur AFP technische Probleme mit dem europäischen Zugsicherungssystem des Herstellers Alstom. Die Bahn forderte den Konzern auf, „die Fehler umgehend zu beheben". Alstom erklärte seinerseits, man arbeite intensiv daran, die Verbindung „schnellstmöglich wieder zu ermöglichen". Ein konkreter Zeitplan für die Wiederaufnahme des Betriebs stand bislang nicht fest. Für Anleger war dies ein weiteres Zeichen für die technischen Herausforderungen des französischen Schienenfahrzeugherstellers.

Die Warnung trifft deutsche Privatanleger und Bundesländer direkt

Für Anleger in Deutschland ist die Meldung aus mehreren Gründen relevant. Alstom liefert mit dem Coradia Max Regionalzüge für deutsche Bundesländer, ist also direkt in den hiesigen Schienenverkehr eingebunden. Die Verzögerungen betreffen damit nicht nur den Konzern, sondern auch deutsche Auftraggeber. Zugleich zeigt die Serie verfehlter Gewinnerwartungen seit 2018, dass die operative Zuverlässigkeit des Unternehmens über Jahre hinweg ein Thema ist.

Die Bewertung des Konzerns hängt stark von der Frage ab, ob er seine Kreditwürdigkeit und das Vertrauen seiner Kunden erhalten kann. Beide Größen sind miteinander verknüpft. Ein Hersteller von Schienenfahrzeugen muss über viele Jahre hinweg liefern und warten können. Zweifel an der Beständigkeit eines Anbieters wirken sich deshalb unmittelbar auf künftige Aufträge aus. Die aktuelle Warnung berührt genau diesen Punkt.

Alstom muss das Coradia-Max-Programm wieder in geordnete Bahnen lenken

Der Konzern steht vor der Aufgabe, das Coradia-Max-Programm wieder aufzunehmen und die bereits produzierten Wagen nachzurüsten. Parallel verfolgt er das Ziel, 2 Mrd. Euro Schulden abzubauen. Ob und wann die Lieferungen wieder anlaufen, geht aus der Quelle nicht hervor. Klar ist, dass eine Verschiebung der Lieferungen über dieses Jahr hinaus die Cash-Position um 1,5 Mrd. Euro belastet. Die Analysten von Kepler Cheuvreux erwarten einen einmaligen Abschlag von fast 1 Mrd. Euro.

Diese drei Fachbegriffe helfen beim Verständnis der Meldung

  • Free Cash Flow: der Betrag, der einem Unternehmen nach Abzug der Investitionen aus der laufenden Geschäftstätigkeit zur Verfügung steht.
  • Investment-Grade: eine Bonitätsstufe, die anzeigt, dass ein Schuldner als vergleichsweise zuverlässig eingestuft wird.
  • Projektmeilenstein: ein im Vertrag festgelegter Zwischenstand, bei dessen Erreichen eine Zahlung fällig wird.
AlstomCoradia MaxGewinnwarnungMartin SionFree Cash FlowSchienenfahrzeugBombardierInvestment-Grade

Meistgelesene News

  1. SpaceX-Aktie: Was 10.000 Dollar bis 2030 wert sein könnten
  2. Deutsche Telekom bremst Fusion mit T-Mobile US aus
  3. Weil Gotshal & Manges: Wie die Wall-Street-Kanzlei in die Krise geriet
  4. Trump: Entscheidung über Iran steht bevor – Deal oder Angriff
  5. Weil, Gotshal & Manges in der Krise: Kanzlei sucht Insolvenzberater

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.