
AB Foods, M&S und Next: Wöchentliche Vorschau für britische Einzelhandelsaktien
Drei Blue-Chip-Einzelhändler legen in der kommenden Woche Zahlen vor – mit sehr unterschiedlichen Voraussetzungen.
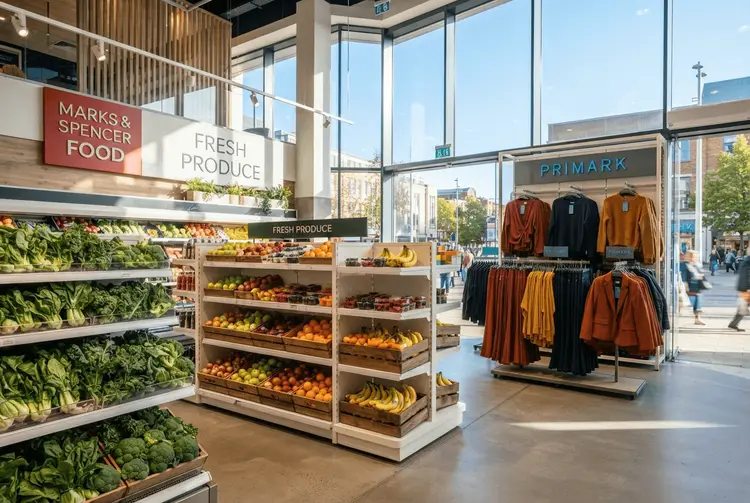
Der britische Einzelhandel steht in der kommenden Woche im Mittelpunkt der Berichtssaison. Gleich drei Blue-Chip-Unternehmen legen ihre Zahlen vor: Associated British Foods am Dienstag, 3. November, Marks & Spencer am Mittwoch, 4. November, und Next am Donnerstag, 5. November. Richard Hunter, Leiter der Märkte bei interactive investor, erläutert in seiner wöchentlichen Vorschau die Erwartungen – und die fallen für die drei Konzerne sehr unterschiedlich aus.
Während AB Foods mit einem prüfungsintensiven Jahr und einer verlustbringenden Zucker-Sparte zu kämpfen hat, kann Marks & Spencer auf eine Erholung der Anlegerstimmung verweisen. Next wiederum gilt als Leitindikator der Branche und hat zuletzt erneut seine Prognosen angehoben. Für deutsche Anleger sind die drei Berichte vor allem deshalb interessant, weil sie einen seltenen Einblick in die Verfassung des britischen Konsums geben – eines Marktes, der wegen seiner hohen Inflations- und Zinsdynamik oft als Frühindikator für europäische Handelswerte gilt.
AB Foods kämpft mit Zuckerdefizit und schwachem Primark-Europa
Associated British Foods (LSE: ABF) blickt auf ein schwieriges Geschäftsjahr zurück. Die Handelsbilanz für September gab den Bären reichlich Stoff zur Kritik. Das Grocery-Geschäft, das als Hauptbeitragender zum Konzern nur von Primark übertroffen wird, sah sich mit einer Herabstufung der bereits reduzierten bereinigten operativen Gewinnmarge konfrontiert. Schwächen zeigten sich insbesondere in den Produktlinien Twinings Tea und Ovaltine. Hinzu kommt die Ablenkung durch die im Juli abgeschlossene Übernahme von Hovis, die sich derzeit in der Integrationsphase befindet.
Im Bereich Zucker wird der operative Verlust für das Gesamtjahr nun am oberen Ende des zuvor prognostizierten Bereichs von 25 bis 60 Millionen Pfund erwartet. Besorgniserregend ist zudem die Ausweitung der Prognose für das nächste Jahr auf einen Bereich von 70 bis 170 Millionen Pfund. Niedrige Zuckerspreise in Europa, gestiegene Gaskosten und niedrigere Ertragserwartungen für die britische Rübenkampagne 2026/27 nach einer anhaltenden Periode heißen und trockenen Wetters haben alle zu dieser verschlechterten Aussichtsprognose beigetragen.
Bei Primark bleibt umstritten, ob die aktuelle Performance als starkes Argument für eine eigenständige Börsennotierung dient, die bis Dezember nächsten Jahres abgeschlossen sein soll. Zwar wird für das laufende Jahr ein Umsatzwachstum von 2 Prozent erwartet, dies wird jedoch fast ausschließlich durch Neueröffnungen von Filialen sowie das Franchise-Modell in Dubai und Kuwait getrieben. Auf vergleichbarer Basis (like-for-like) sank der Umsatz im vierten Quartal um 3 Prozent und für das Gesamtjahr um 2,6 Prozent.
Europa belastet weiterhin die Zahlen angesichts schwacher Verbrauchervertrauensindikatoren, wobei die like-for-like-Umsatzrückgänge im letzten Quartal bei 4,3 Prozent und für das gesamte Jahr bei 4,7 Prozent lagen. Da Europa 47 Prozent der Primark-Umsätze ausmacht, stellt dies eine erhebliche Verfehlung der Erwartungen dar; der Konzern plant, seine Präsenz und sein Kundenangebot zu stärken. Die tatsächlichen Verkäufe in den USA schnitten deutlich besser ab, mit einem Wachstum von 13 Prozent für das Jahr, doch da diese Region lediglich 6 Prozent der Konzernumsätze ausmacht, bleibt sie ein Beitrag, dessen volles Potenzial noch in der Zukunft liegt.
Hunter erinnert daran, wie schwierig die Notierung eines reinen Einzelhändlers aus Anlegersicht sein kann. Dies zeigte sich auch an der schlechten Aufnahme des vielgelobten Börsengangs von Konkurrent Shein in Hong Kong, der möglicherweise als warnendes Beispiel dienen könnte. Für den gesamten Konzern überwiegt derzeit die Last eines verlustbringenden Zucker-Geschäfts, eines stockenden Grocery- und Agrarsektors sowie des eventualen Verlusts von Primark als eigenständiger Aktie. Obwohl die Guidance für den bereinigten operativen Gewinn des Jahres beibehalten wurde, resultiert diese Zahl aus einer früheren Gewinnwarnung zu Beginn des Jahres, die schwer gewogen hat. Die Aktienkurse sind in diesem Jahr bisher um 10 Prozent gefallen und in den letzten 12 Monaten um 16 Prozent.
Marks & Spencer erholt sich von den Folgen des Cyberangriffs
Bei Marks & Spencer Group (LSE: MKS) haben sich die unterschiedlichen Entwicklungen in den Bereichen Food und Fashion weitgehend ausgeglichen, sodass die Aktien in den letzten 12 Monaten lediglich um 2 Prozent gestiegen sind. Jüngst zeichnen sich jedoch einige Erholungszeichen ab, was sich in einem Kursgewinn von 25 Prozent im laufenden Jahr zeigt. Obwohl dies frühere Verluste nicht vollständig wettmacht, markiert es dennoch eine Wende in der Anlegerstimmung. Der Kurs liegt immer noch um 92 Prozent über dem Niveau der letzten drei Jahre.
Die Nachwirkungen des Cyberangriffs, der den Konzern im Vorjahr heimsuchte, werden sich in den Vergleichszahlen niederschlagen, als M&S Halbjahresgewinne in Höhe von 184,1 Millionen Pfund meldete. Für diesen Zeitraum wird ein Wert von rund 390 Millionen Pfund erwartet, was eine signifikante Verbesserung darstellen würde, wenn er auch unter dem vor zwei Jahren erreichten Niveau von 413,1 Millionen Pfund liegen sollte. Die Bedrohung für das Geschäft war nie existenziell, hatte jedoch erhebliche Auswirkungen auf den Umsatz. Es bleibt abzuwarten, wie viel des während der Störung verlorenen Geschäfts wieder gewonnen werden kann, nicht zuletzt im Bereich Fashion, Home und Beauty, der 22 Prozent der Konzernumsätze ausmacht.
Bereinigende Positionen beliefen sich im Vorjahr auf insgesamt 292,1 Millionen Pfund, darunter 131,3 Millionen Pfund, die ausschließlich auf den Angriff zurückzuführen waren, obwohl M&S 100 Millionen Pfund aus seinen Versicherungsansprüchen zurückerhalten konnte. Positiv vermerkte der Konzern, dass die Umsätze der neuen Saison starke Zeichen dafür lieferten, beim Käuferpublikum anzukommen. Dies spielt in die neue Zielgruppe des „modernen Mainstream-Kunden“, während das Unternehmen versucht, sich von seinem zuvor eher schlichten Image zu lösen, einschließlich der Kategorien Damen- und Herrenmode.
Weiterhin besteht die Resilienz und Stärke des Food-Geschäfts, das 56 Prozent der Konzernumsätze ausmacht. Im vergangenen Jahr stiegen die Umsätze um 7 Prozent auf 9,7 Milliarden Pfund im Jahresverlauf und erreichten dabei einen neuen Meilenstein beim Marktanteil, wobei Innovationen und Qualitätsverbesserungen die Leistung weiter antreiben. Die Aussichten für dieses Segment bleiben positiv; es steht im Mittelpunkt der Wachstumsbestrebungen des Konzerns hinsichtlich neuer Filialen und allgemeiner Investitionen. Investoren erwarten zudem ein Update zu Ocado Retail, das sich weiterhin in der Entwicklungsphase befindet, jedoch zunehmende Anzeichen von Verbesserung zeigt.
Next hebt die Gewinnprognose erneut an
Die Stärke von Next (LSE: NXT) enttäuscht selten, und die Zwischenergebnisse im September entsprachen der Form. Der Konzern meldete, dass der Umsatz im ersten Halbjahr um 9 Prozent auf 3,54 Milliarden Pfund gegenüber einer Markterwartung von 3,42 Milliarden Pfund gestiegen ist, während der Gewinn vor Steuern um 10,5 Prozent auf 569 Millionen Pfund wuchs. Die Guidance für den jährlichen Gewinn vor Steuern wurde von zuvor 1,243 Milliarden Pfund auf 1,255 Milliarden Pfund angehoben, was einem Wachstum von 10,3 Prozent gegenüber dem entsprechenden Vorjahreszeitraum entsprechen würde. Die Vollpreisumsätze sollen um 6,7 Prozent auf 6 Milliarden Pfund steigen.
Die Ausschüttungen an Aktionäre bleiben ein weiterer großer Anziehungspunkt für Investoren, wobei je nach Aktienkurs zwischen Aktienrückkäufen oder Sonderdividenden gewechselt wird. Derzeit ist der Aktienrückkauf aufgrund der neuen Schwelle des Konzerns von 135 Pfund pro Aktie vor der Fortsetzung des Programms effektiv ausgesetzt. Daher hat sich das Pendel zur Dividende bewegt, die inklusive Sonderzahlungen aktuell eine attraktive Rendite von 4,2 Prozent bietet.
Ein offensichtliches Beispiel für das inkrementelle Wachstum ist das internationale Geschäft, das im ersten Halbjahr ein Vollpreisumsatzwachstum von 23,9 Prozent und im Vergleich zu vor zwei Jahren von 59 Prozent verzeichnete. Hier wirken mehrere Faktoren zusammen: Digitales Marketing hat sich als so erfolgreich erwiesen, dass es mehr davon ermöglicht, was einen positiven Kreislauf schafft. Der Konzern, der eine Exposition von 6 Prozent der Gesamtumsätze im Nahen Osten aufweist, hat auf die inflationäre Wirkung höherer Energiepreise aus dem aktuellen Konflikt reagiert, indem er 47 Millionen Pfund für zusätzliche Kosten zurückgestellt hat, wobei dieser Betrag durch Einsparungen und Preiserhöhungen an anderer Stelle ausgeglichen wird. Next ist sich bewusst, dass eine Verlängerung des Konflikts zwangsläufig zu einer Unterdrückung der Umsätze führen würde. Der Aktienkurs ist im letzten Jahr um 13 Prozent und in den letzten drei Jahren um 120 Prozent gestiegen.
Die Belastungen bei AB Foods setzen eine Reihe früherer Warnungen fort
Die aktuelle Entwicklung bei Associated British Foods ist kein Einzelfall, sondern setzt eine Reihe von Belastungen fort. Bereits am 20.04.2026 berichtete aktien.news, dass AB Foods mit erheblichem Gegenwind in die Berichtssaison startete: Eine Gewinnwarnung im Januar belastete die Aktie spürbar, das Unternehmen warnte vor schwächer als erwarteten Primark-Umsätzen in Europa sowie vor Umsatzdruck bei US-Speiseölen und Backzutaten. Die Aktie lag damals seit Jahresbeginn rund 13 Prozent im Minus.
Am 21.04.2026 meldete aktien.news, dass AB Foods als einer der ersten europäischen Einzelhändler vor den Auswirkungen des Krieges im Iran auf die eigenen Gewinne warnte. Der Konzernumsatz für die 24 Wochen bis zum 28. Februar belief sich auf 9,47 Milliarden Pfund, während Analysten mit 9,52 Milliarden Pfund gerechnet hatten. Am 26.06.2026 folgte der Hinweis auf das operative Update zum dritten Quartal in einem von Kostendruck und schwächerem Konsumklima geprägten Umfeld. Am 01.07.2026 berichtete aktien.news schließlich, dass AB Foods im dritten Quartal einen Umsatz von 5,3 Milliarden Pfund erzielte und die Aktie mit einem Kursverlust von 2,5 Prozent im frühen Handel reagierte. Primark steigerte seinen Umsatz um 3,0 Prozent auf 2,9 Milliarden Pfund – ausschließlich getrieben durch Neueröffnungen.
Die drei Berichte zeigen sehr unterschiedliche Ausgangslagen im selben Sektor
AB Foods trägt gleich mehrere Baustellen gleichzeitig: eine verlustbringende Zucker-Sparte mit ausgeweiteter Verlustprognose, ein margenschwaches Grocery-Geschäft und ein Primark-Umsatz, der auf vergleichbarer Basis rückläufig ist. Die geplante Abspaltung von Primark bis Dezember nächsten Jahres sorgt zusätzlich für Unsicherheit, da offen bleibt, ob die aktuelle Performance als Argument für eine eigenständige Notierung taugt.
M&S befindet sich in einer Übergangsphase: Die Erholung des Aktienkurses um 25 Prozent im laufenden Jahr signalisiert eine Stimmungsänderung, doch der Vergleich mit dem Vorjahr bleibt durch den Cyberangriff verzerrt. Entscheidend wird sein, wie viel verlorenes Geschäft im Bereich Fashion, Home und Beauty zurückgewonnen werden konnte. Next hingegen liefert verlässlich steigende Zahlen und schüttet überschüssige Liquidität über Rückkäufe oder Sonderdividenden an die Aktionäre aus – ein Muster, das bei Anlegern seit Jahren gut ankommt. Für deutsche Anleger gilt: Alle drei Werte sind britische Pfund-Engagements, was zusätzlich ein Währungsrisiko gegenüber dem Euro bedeutet. Eine Kauf- oder Verkaufsempfehlung lässt sich aus diesen Zahlen nicht ableiten.
Diese Termine stehen in der kommenden Woche an
- Dienstag, 3. November: Associated British Foods legt die Zahlen für das Geschäftsjahr vor.
- Mittwoch, 4. November: Marks & Spencer veröffentlicht den Halbjahresbericht, inklusive eines erwarteten Updates zu Ocado Retail.
- Donnerstag, 5. November: Next berichtet über das dritte Quartal.
Vier Fachbegriffe erleichtern die Einordnung der Zahlen
- Like-for-like-Umsatz: Umsatzvergleich von Filialen, die bereits im Vorjahr bestanden, ohne Effekte aus Neueröffnungen.
- Bereinigter operativer Gewinn: Gewinn aus dem laufenden Geschäft vor Sonderposten und außerordentlichen Belastungen.
- Aktienrückkauf: Erwerb eigener Aktien durch das Unternehmen, wodurch sich die Zahl der ausstehenden Anteile verringert.
- Sonderdividende: Einmalige Ausschüttung an Aktionäre zusätzlich zur regulären Dividende.