ANZEIGE

tk accelis debütiert: Thyssenkrupp-Tochter mit 1,77 Milliarden Euro bewertet

Der Materialhändler tk accelis startet mit 1,77 Milliarden Euro Bewertung an der Börse – der größte deutsche Börsengang des Jahres 2026.
•• 5 Min
tk accelis debütiert: Thyssenkrupp-Tochter mit 1,77 Milliarden Euro bewertet

Der Materialhändler tk accelis ist am Mittwoch an der Börse gestartet und wird mit 1,77 Milliarden Euro (1,97 Milliarden US-Dollar) bewertet. Im Zuge der Ausgliederung verteilte der Mutterkonzern Thyssenkrupp 49 Prozent der 63,5 Millionen Aktien an bestehende Anleger, behielt aber eine Mehrheitsbeteiligung. Die Aktie eröffnete bei 27,80 Euro und legte bis 11:13 Uhr GMT auf 29,58 Euro zu.

Damit ist der Börsengang bislang der größte in Deutschland im Jahr 2026. Er markiert den nächsten Schritt in Thyssenkrupps Umbau des Konzerns. „Wir haben nun einen weiteren sehr wichtigen Schritt hin zur Transformation von Thyssenkrupp vom industriellen Konglomerat zur Finanzholding vollzogen", sagte Thyssenkrupp-CEO Miguel Lopez gegenüber Reuters.

Das Unternehmen erklärte, tk accelis habe sich über den reinen Materialvertrieb hinaus entwickelt und biete inzwischen spezialisierte Dienstleistungen entlang der gesamten Lieferkette an. Der Schritt reiht sich ein in eine Serie von Ausgliederungen, mit denen Thyssenkrupp seinen Anteil an operativen Geschäftsbereichen reduziert.

Die Details

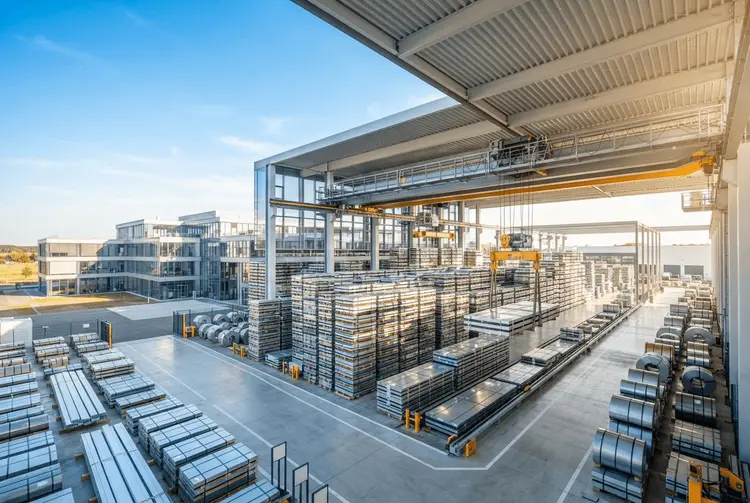
tk accelis kauft, verkauft und verarbeitet Materialien einschließlich Stahl und Legierungen sowie deren Lagerung und Distribution. Rund 15.500 Mitarbeiter arbeiten für das Unternehmen, das entspricht 17 Prozent der Belegschaft von Thyssenkrupp. Mit einem jährlichen Umsatz von 11,4 Milliarden Euro erwirtschaftet tk accelis fast ein Drittel des Konzernumsatzes.

Zu den Kunden zählen Airbus, BP, Tesla und Volkswagen. Laut dem Börsenprospekt weist das Unternehmen eine finanzielle Schuld von 710,6 Millionen Euro aus. Diese Schuldenlast dürfte erklären, warum die Bewertung am unteren Ende einiger Analystenschätzungen lag.

Die Investmentbank Jefferies hatte den Unternehmenswert (Enterprise Value) von tk accelis, einschließlich Schulden, auf 2,6 bis 4,8 Milliarden Euro geschätzt. Für die Aktien hatten die Analysten eine Notierung zwischen 29 und 64 Euro für möglich gehalten. Der erste Handelstag brachte mit 29,58 Euro ein Niveau, das am unteren Rand dieser Spanne liegt.

Bereits im Juli hatte tk accelis eine mittelfristige bereinigte Kern-Gewinnspanne von 4 Prozent bis 5 Prozent angekündigt – ein Anstieg gegenüber 2 Prozent im Geschäftsjahr 2024/25. Zudem identifizierte das Unternehmen die USA als wichtigen Wachstumsmarkt.

Hintergrund: Was bisher geschah

Die Verselbstständigung der Werkstoffsparte hat eine längere Vorgeschichte. Bereits am 18.02.2026 berichtete aktien.news, dass Thyssenkrupp einem Medienbericht zufolge die Abspaltung seiner Materialhandelssparte Materials Services (MX) über einen Börsengang im Jahr 2026 erwäge. Die Division erzielte demnach einen Umsatz von 11,4 Milliarden Euro (13,5 Milliarden Dollar). Damals reagierte die Aktie des Essener Industriekonzerns positiv und legte um bis zu 4,2 Prozent zu.

Am 08.08.2026 meldete aktien.news, dass die Aktionärsvertreter bei einer außerordentlichen Hauptversammlung der Verselbstständigung der Werkstoffsparte TK Accelis mit anschließender Börsennotierung zugestimmt hatten. Das Ergebnis fiel eindeutig aus: 99,99 Prozent der Stimmen votierten für die Pläne. Marc Tüngler von der Deutschen Schutzvereinigung für Wertpapierbesitz (DSW) begrüßte den Schritt ausdrücklich. „Es ist der richtige, konsequente nächste Schritt in der Neuaufstellung des Thyssenkrupp-Konzerns", sagte er. Eine unmittelbare Beteiligung der bisherigen Thyssenkrupp-Aktionäre sei aktionärsfreundlich und eröffne die Chance auf eine eigenständige Bewertung der Aktie.

Am 10.08.2026 berichtete aktien.news, dass die Aktionärsvertreter auf der außerordentlichen Hauptversammlung am 7. August mit einer Mehrheit von 99,99 Prozent für die Verselbstständigung gestimmt hatten. Die tk accelis Group AG & Co. KGaA, die bis Juni noch unter dem Namen „Materials Services" firmierte, sollte demnach Ende Oktober 2026 in das Handelsregister eingetragen werden. Unmittelbar danach war die Börsennotierung vorgesehen.

Ergänzend berichtete aktien.news am 28.09.2026, dass Thyssenkrupp Steel Europe im Rahmen eines Capital Markets Day eine Verdreifachung des Kerngewinns anstrebt. Konkret peilt der Geschäftsbereich ein bereinigtes Ergebnis vor Zinsen, Steuern, Abschreibungen und Amortisation (EBITDA) von mindestens 1,2 Milliarden Euro (1,4 Milliarden US-Dollar) an. Ein konkretes Zieldatum nannte das Unternehmen nicht.

Was das für Anleger bedeutet

Für deutsche Privatanleger ist vor allem die Bewertungslücke bemerkenswert. Die Aktie startete unterhalb der Mitte der von Jefferies genannten Spanne, während der Unternehmenswert inklusive Schulden auf 2,6 bis 4,8 Milliarden Euro taxiert wurde. Wer bereits Thyssenkrupp-Papiere hält, partizipiert automatisch: Die 49 Prozent der Anteile gingen im Rahmen der Ausgliederung an bestehende Anleger, ohne dass sie zusätzliches Kapital einsetzen mussten.

Gleichzeitig bleibt Thyssenkrupp Mehrheitsaktionär. Das bedeutet, dass der Essener Konzern weiterhin erheblich Einfluss auf die Geschicke des Materialhändlers nimmt, auch wenn das Geschäft schrittweise an Unabhängigkeit gewinnt. Dass dieser Wert nun eigenständig am Markt bewertet wird, eröffnet Anlegern eine transparentere Vergleichsbasis innerhalb des Konzerngefüges.

Der Börsengang fällt in eine Phase der Konsolidierung im Materialssektor. Der kleinere deutsche Konkurrent Kloeckner & Co wird vom US-Unternehmen Worthington Steel übernommen, während die US-Konkurrenten Ryerson und Olympic Steel fusionieren. Dieser Trend verschiebt die Wettbewerbslandschaft, in der sich tk accelis behaupten muss. Eine Kauf- oder Verkaufsempfehlung lässt sich daraus nicht ableiten.

Ausblick

tk accelis verfolgt mittelfristig eine bereinigte Kern-Gewinnspanne von 4 Prozent bis 5 Prozent, nach 2 Prozent im Geschäftsjahr 2024/25. Den USA kommt dabei die Rolle eines zentralen Wachstumsmarkts zu. Ob das Unternehmen diese Ziele erreicht, dürfte maßgeblich davon abhängen, wie sich das Geschäft in Nordamerika entwickelt.

Parallel setzt Thyssenkrupp seine Strategie fort, den Anteil an weiteren operativen Bereichen zu reduzieren. Genannt sind der Kriegsschiffbauer TKMS und die Wasserstoffsparte Thyssenkrupp Nucera. Damit bleibt der Umbau des Konzerns zur Finanzholding ein laufender Prozess statt eines abgeschlossenen Projekts.

Im Konzern sind zudem die Ziele der Stahlsparte relevant: Thyssenkrupp Steel Europe will ihren Kerngewinn mittelfristig mindestens verdreifachen und ein bereinigtes EBITDA von mindestens 1,2 Milliarden Euro erreichen. Ein Datum für das Erreichen dieser Marke ließ das Unternehmen offen.

Kurz erklärt

  • Börsengang (IPO): Der erstmalige Handel von Aktien eines Unternehmens an einer Börse, bei dem Anteile öffentlich an Investoren angeboten oder verteilt werden.
  • Enterprise Value (Unternehmenswert): Kennzahl, die den Marktwert eines Unternehmens einschließlich seiner Schulden abbildet und es damit mit Konkurrenten vergleichbar macht.
  • Finanzholding: Eine Konzerngesellschaft, die selbst nicht operativ tätig ist, sondern Beteiligungen an Tochterunternehmen hält und steuert.
  • Bereinigte Kern-Gewinnspanne: Eine um Sondereffekte bereinigte Kennzahl, die den Gewinn ins Verhältnis zum Umsatz setzt und so die operative Ertragskraft zeigt.
ThyssenkruppTk AccelisBörsengangMaterialhändlerUmstrukturierungMiguel LopezFinanzholdingStahl

Meistgelesene News

  1. KI nur für Top-Mitarbeiter: Paysend-CEO setzt auf Leistungsnachweis
  2. XRP als Millionärsmacher? Warum ein 1.000-facher Anstieg unrealistisch ist
  3. Tesla nach Q3-Zahlen: Warum die Aktie trotz Rabatt teuer bleibt
  4. Shell und Exxon verkaufen Chemiekonzern Infineum für 8 Milliarden Dollar
  5. General Motors kündigt Liefervertrag: Rechtsstreit mit Vacuumschmelze

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.