
Schachtbau wird teurer: Zahl der Tiefbergbau-Projekte steigt weltweit an
Steigende Schachtbaukosten und eine wachsende Zahl von Tiefbergbau-Projekten verändern die Kapitalplanung der Bergbauunternehmen grundlegend.
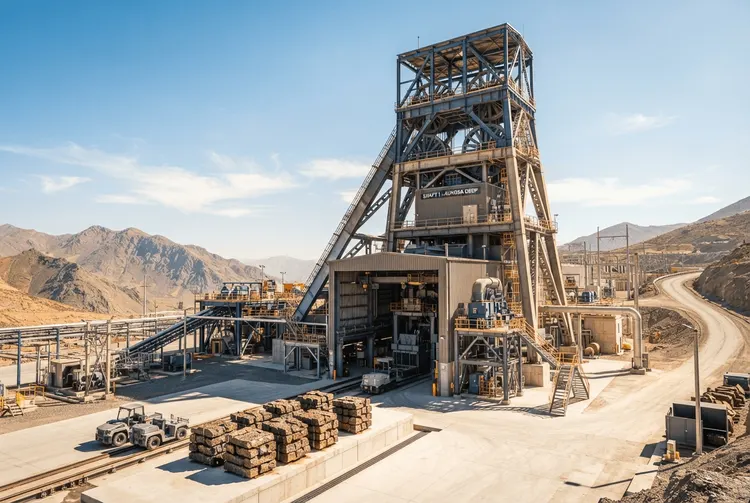
Die Kosten für den Schachtbau steigen in allen wichtigen Bergbauregionen, weil die Industrie ihre Aktivitäten tiefer unter die Erde verlagert. Ziel sind hochgradige Erzkörper, die von oberflächennahen Lagerstätten nicht mehr erschlossen werden können. Damit verändert sich die Kapitalausgabenplanung für Bergbauunternehmen weltweit grundlegend.
Jahrzehntelang boten Tagebau und flache Untertage-Operationen einen relativ wirtschaftlichen Weg zur Produktion. Diese Dynamik ändert sich. Da Erzkörper in der Tiefe zur primären Wachstumsfront werden – insbesondere bei Gold, Kupfer, Platingruppenmetallen (PGM) und Basismetallen –, ist der Schachtbau wieder zu einer der technisch anspruchsvollsten und kostenintensivsten Aktivitäten in der Bergwerksentwicklung aufgestiegen.
Mehrere sich verstärkende Faktoren treiben die Budgets für die Schachtentwicklung in Regionen wie Südafrika, Kanada, Australien und Teilen Lateinamerikas nach oben. Die Kostendruckfaktoren beschränken sich nicht auf eine einzelne Variable, sondern spiegeln strukturelle Veränderungen in der gesamten Lieferkette wider, die den Tiefenabbau unterstützt.
Fachkräftemangel und steigende Löhne
Der Schachtbau bleibt eine der arbeitsintensivsten Tätigkeiten im zivilen und bergbaulichen Ingenieurwesen. Der globale Pool an erfahrenen Schachtabbauern, Schachtbauingenieuren und Spezialisten für den Untertagebau hat sich erheblich verknappt – insbesondere nach dem Rückgang großer Projekte während der Rohstofftiefs. Die Lohninflation für spezialisierte Crews hat das allgemeine Lohnniveau im Bergbau übertroffen, und die Verlegung erfahrener Teams über Grenzen hinweg fügt weitere Komplexität und Kosten hinzu.
Auch Ausrüstung, Materialien und Lieferketten setzen die Projekte unter Druck. Fördergerüste, Kibbles, Fördermaschinen, Schalungen und Spritzbetonausrüstung erfordern erhebliche Kapitalinvestitionen, und die Vorlaufzeiten für speziell angefertigte Schachtbauanlagen haben sich verlängert. Stahl und Beton – die primären Strukturmaterialien für die Schachtauskleidung – waren einem anhaltenden Preisdruck ausgesetzt. In Jurisdiktionen mit begrenzter lokaler Fertigungskapazität führen importierte Ausrüstungen zu Währungsrisiken und Logistikkosten, die die Projektbudgets weiter belasten.
Geologische Komplexität erhöht die Risiken
Tiefere Schächte stoßen auf variablere und oft herausforderndere Gebirgsverhältnisse: erhöhte Gesteinsspannungen, höhere Umgebungstemperaturen, zunehmende Wasserzutritte und komplexe Störungsstrukturen. Die Bewältigung dieser Bedingungen erfordert intensivere Gebirgsunterstützung, spezielle Spritzbetonprogramme und Kühlinfrastruktur. Jeder zusätzliche Meter Tiefe bedeutet dabei nicht einfach einen linearen Kostenanstieg – das geotechnische Risiko neigt dazu, nicht-linear anzusteigen, wenn Projekte etablierte Abbauhorizonte unterschreiten.
Wachsende Pipeline von Tiefbergbau-Projekten
Die Anzahl der Bergbauprojekte, die eine Schachtentwicklung in bedeutender Tiefe erfordern, ist stetig gewachsen. Angetrieben wird diese Entwicklung von großen Produzenten, die Reserven ersetzen wollen, sowie von Explorationsgesellschaften, die tiefe, hochgradige Entdeckungen nachweisen. Mehrere Schlüsselbereiche definieren die aktuelle Projekt-Pipeline:
- Kupferprojekte in der Tiefe: Da oberflächennahe Kupfer-Porphyr-Lagerstätten zunehmend ausgereift sind, bauen mehrere große Betriebe Infrastruktur-Schächte, um tiefere Erweiterungen zu erschließen – insbesondere in den Amerikas und Zentralafrika.
- Gold in der Tiefe in etablierten Distrikten: Reife Goldreviere in Westafrika, dem Abitibi-Gürtel in Kanada und Südafrika verlängern ihre Lebensdauer durch tiefe Schachtprogramme, die auf hochgradige schmale Adern und Reef-Systeme abzielen.
- Platingruppenmetalle (PGM): Der Bushveld-Komplex in Südafrika und der Great Dyke in Simbabwe generieren weiterhin Schachtprojekte, da Produzenten dem Reef-Horizont mit zunehmender Tiefe folgen.
- Pottasche- und Evaporit-Projekte: Der Schachtbau ist eine essentielle Infrastruktur für neue Pottascheminen weltweit, wobei mehrere Großprojekte in Kanada, Europa und Afrika voranschreiten.
- Batteriemetalle: Nickel- und Kobaltprojekte in Festgestein erfordern zunehmend Untertage-Infrastruktur, da flache Oxidzonen tieferen Sulfid-Zielen weichen.
Das schiere Volumen gleichzeitiger Projekte, die um dieselben Auftragnehmer, Ausrüstungen und qualifizierten Fachkräfte konkurrieren, hat eine Kapazitätsbeschränkung eingeführt. Eine solche Verknappung gab es nicht, als Tiefenabbau-Projekte seltener und geografisch stärker verteilt waren.
Auftragnehmermarkt und Risikoverteilung
Der Markt für spezialisierte Schachtbau-Auftragnehmer ist relativ konzentriert. Eine kleine Anzahl von Unternehmen mit echter Tiefenschacht-Kompetenz operiert global, und ihre Auftragsbücher haben sich verknappt, da das Projektvolumen gestiegen ist. Diese Konzentration gibt Auftragnehmern stärkere Verhandlungspositionen bei Preisen, Eskalationsklauseln und Risikoverteilung – ein Umkehrschluss gegenüber dem Käufermarkt, der während des letzten längeren Rohstofftiefs herrschte.
Bergwerkseigentümer akzeptieren zunehmend Vertragsstrukturen, die weniger Risiko auf die Auftragnehmer übertragen. Dies entspricht der kommerziellen Realität, dass eine dünne Gruppe fähiger Auftragnehmer nicht dazu gezwungen werden kann, unmanageable Risiken zu absorbieren, ohne sie vollständig vom Ausschreibungsprozess auszuschließen. Festpreisverträge für tiefe Schachtarbeiten wurden schwieriger umzusetzen und weichen zunehmend Zielkostenvereinbarungen oder kostenerstattenden Arrangements mit Leistungsanreizen.
Als Reaktion auf die Kostensteigerungen investieren anspruchsvolle Projekt-Eigentümer stärker in technische Eigenteams. Diese sollen Programme der Auftragnehmer hinterfragen, Schnittstellen managen und Umfangswachstum frühzeitig identifizieren. Robuste geotechnische Untersuchungen vor dem Schachtbau – einschließlich umfassender Bohrungen, hydrogeologischer Tests und Felsmechanik-Analysen – werden zunehmend als kosteneffektive Risikominderung anerkannt und nicht mehr als austauschbare Position vor der Entwicklung betrachtet.
Technologie und Innovation in der Schachtentwicklung
Die Branche verfolgt aktiv mechanisierten Schachtbohren als Alternative zu herkömmlichen Bohr-und-Spreng-Methoden. Schachtbohrmaschinen und vertikale Schachtbohrer haben verbesserte Vortriebsraten und eine reduzierte Exposition von Arbeitern an der aktiven Schachtwand demonstriert. Obwohl die Kapitalkosten für mechanisierte Ausrüstung erheblich sind, zieht das Potenzial für schnellere Zeitpläne und vorhersehbarere Kostenprofile ernsthafte Aufmerksamkeit von Entwicklern an, die mehrere Schächte planen oder in schwierigem Gebirge operieren.
Digitale Überwachung, Echtzeit-Geotechnik-Instrumentierung und verbessertes Logistikmanagement innerhalb von Schachtbauoperationen tragen ebenfalls zu inkrementellen Effizienzgewinnen bei – selbst dort, wo herkömmliche Methoden weiterhin der primäre Ansatz bleiben.
Da die globale Metallnachfrage – geprägt durch Anforderungen des Energiewandels und die anhaltende Urbanisierung – den Druck auf Produzenten aufrechterhält, tiefe Lagerstätten in die Produktion zu bringen, wird der Schachtbau ein kritischer Engpass und ein Fokus für Kapitalallokationsentscheidungen bleiben. Entwickler, die in gründliche Vorprojektuntersuchungen, realistische Zeitplan- und Kostenmodellierungen sowie die frühe Einbindung von Auftragnehmern investieren, sind am besten positioniert, um ein Umfeld zu managen, in dem Tiefenabbau-Infrastruktur sowohl unverzichtbarer als auch teurer in der Umsetzung geworden ist.