
SanDisk-Aktie 2030: Was Anleger langfristig erwarten können
SanDisk hat in anderthalb Jahren stark zugelegt. Analysten erwarten langsameres Gewinnwachstum, doch die KI-Nachfrage könnte solide Renditen liefern.
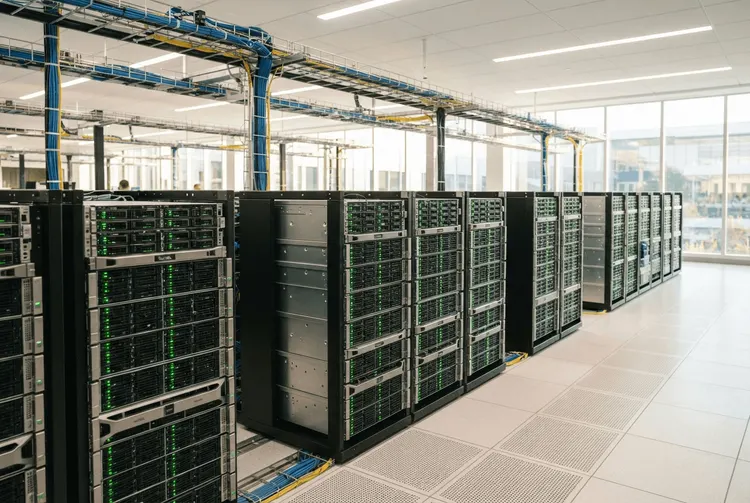
Die Aktie von SanDisk hat in den vergangenen anderthalb Jahren exponentiell zugelegt. Für Anleger stellt sich damit die Frage, ob sich ein Engagement in dem Unternehmen auch langfristig noch lohnt. Der US-Finanzdienst Motley Fool hat in einer Analyse untersucht, welchen Wert eine Investition in SanDisk bis zum Jahr 2030 erreichen könnte – und kommt zu einem ermutigenden Ergebnis.
Im Mittelpunkt der Betrachtung steht das Gewinnwachstum des Unternehmens. Analysten gehen derzeit davon aus, dass sich dieses nach einigen Jahren verlangsamen wird. Eine solche Prognose ist typisch für stark wachsende Technologiewerte, denn je höher die Ausgangsbasis, desto schwieriger werden prozentual große Zuwächse. Entscheidend ist aus Sicht der Autoren jedoch, dass diese Verlangsamung nicht zwangsläufig eintreten muss.
Als zentraler Treiber gilt die Nachfrage nach Speicherlösungen für Rechenzentren, die für Anwendungen der künstlichen Intelligenz gebaut werden. Die Investitionen in diese Infrastruktur dürften langfristig weiter ansteigen. Das verschafft SanDisk nach Einschätzung des Portals ausreichend Spielraum, die eigenen Absatzmengen zu erhöhen.
KI-Rechenzentren als Wachstumstreiber
Der Speicherbedarf für KI-Anwendungen wächst mit dem Umfang der Datenmengen, die trainiert und verarbeitet werden müssen. Rechenzentren benötigen dafür zunehmend leistungsfähige Speicherlösungen, wie sie SanDisk anbietet. Solange Unternehmen weltweit in entsprechende Infrastruktur investieren, bleibt die Nachfrage nach diesen Produkten bestehen. Für SanDisk bedeutet das ein Umfeld, in dem sich zusätzliche Stückzahlen absetzen lassen.
Interessant ist dabei die Argumentation der Analyse: Selbst wenn der Gewinn von SanDisk nur moderat steigt, kann die Aktie solide Renditen abwerfen. Der Grund liegt in der Hebelwirkung, die bereits erzielte Kursgewinne auf die künftige Entwicklung ausüben. Wer heute einsteigt, setzt nicht mehr auf die ersten Verdopplungen, sondern auf die weitere operative Entwicklung des Unternehmens.
Moderates Wachstum könnte ausreichen
Die zentrale Botschaft lautet also: Anleger müssen nicht davon ausgehen, dass SanDisk das Tempo der vergangenen anderthalb Jahre wiederholt. Ein stetiges, moderates Gewinnwachstum reicht dem Portal zufolge aus, um über die kommenden Jahre attraktive Erträge zu erzielen. Voraussetzung bleibt allerdings, dass die Nachfrage nach Speicherprodukten für KI-Rechenzentren nicht einbricht.
Für deutsche Privatanleger ist diese Einordnung insofern relevant, als SanDisk zu den Unternehmen zählt, die direkt vom Ausbau der KI-Infrastruktur profitieren. Anders als reine Softwareanbieter hängt die Geschäftsentwicklung stärker von Investitionszyklen der Rechenzentrumsbetreiber ab. Diese Zyklen können schwanken, was das Risiko der Aktie erhöht.
Zugleich verweist die Analyse darauf, dass die langfristige Richtung der Investitionen nach oben zeigt. Wer einen Anlagehorizont bis 2030 hat und zwischenzeitliche Kursschwankungen aushält, könnte von dieser Entwicklung profitieren. Eine Garantie gibt es dafür nicht – die Einschätzung hängt wesentlich davon ab, ob die erwarteten Gewinne tatsächlich erzielt werden.
Anleger sollten die Prognose daher als Szenario verstehen, nicht als Zusage. Die Aktie hat bereits viel Optimismus eingepreist. Ob sich dieser bestätigt, entscheidet sich an den Quartalszahlen und an der Frage, wie stark die Rechenzentrumsinvestitionen tatsächlich weiter steigen.