
Rocket Lab legt Q3-Zahlen vor: Darauf sollten Anleger achten
Rocket Lab veröffentlicht am 9. November seine Quartalszahlen. Anleger richten den Blick vor allem auf Neutron und die Verluste.
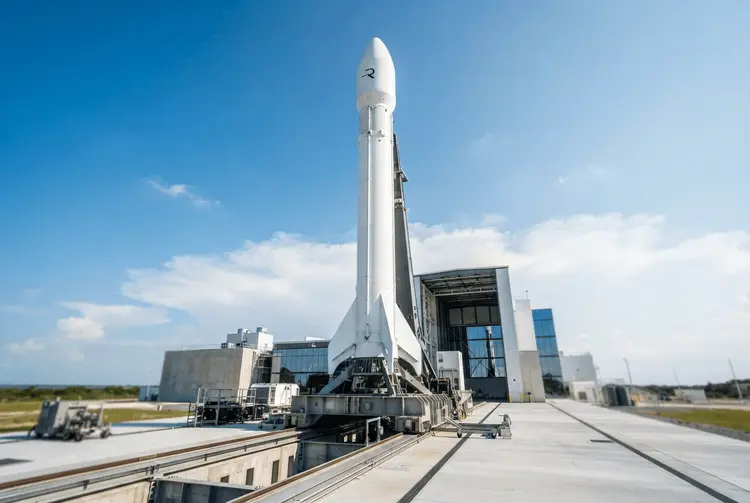
Rocket Lab (RKLB) wird seine Ergebnisse für das dritte Quartal nach Börsenschluss am Montag, den 9. November, veröffentlichen. Das Management hat bereits ein weiteres Rekordquartal prognostiziert und rechnet mit einem Umsatz von 250 bis 265 Millionen US-Dollar. Im Vergleich zu 155 Millionen Dollar im dritten Quartal 2025 würde dies einem Wachstum von 61 bis 71 Prozent im Jahresvergleich entsprechen.
Das Umsatzwachstum scheint jedoch nicht das Problem für die Aktie zu sein. Zum Zeitpunkt der Analyse notierten die Papiere bei etwa 58 Dollar, was einem Rückgang von rund 61 Prozent gegenüber dem Schlusskurs-Rekord Ende Mai entspricht. Mitte Oktober teilte das Unternehmen mit, dass der Neutron-Rakete ihr Erstflug erst 2027 bevorsteht. Selbst nach dem Kursverfall zahlen Investoren etwa das 38-Fache des Umsatzes für ein Geschäft, das im zweiten Quartal einen Nettoverlust von 49 Millionen Dollar auswies.
Neutron braucht erneut einen konkreten Starttermin
Als Rocket Lab den ersten Start von Neutron auf 2027 verschob, wurde kein neuer Zieltermin festgelegt. CEO Sir Peter Beck erklärte, das Unternehmen müsse zunächst eine neue vordere Kuppel für den Treibstofftank der ersten Stufe herstellen und testen, da die ursprüngliche Komponente mikroskopisch kleine Lufteinschlüsse in ihrem Kohlenstoffverbundmaterial aufwies. Als Nächstes muss die vollständige erste Stufe Druck- und Kryotests bestehen. Beck erwartet, dass diese Arbeiten im ersten Quartal 2027 abgeschlossen sein werden, und erst dann plane Rocket Lab, einen neuen Starttermin bekannt zu geben.
Ein Starttermin am 9. November ist daher nicht zu erwarten. Stattdessen wünscht sich der Autor Belege dafür, dass sich Becks Zeitplan hält – Fortschritte beim Austausch der Kuppel und keine Anzeichen dafür, dass sich das Testfenster im ersten Quartal verschiebt. Schließlich ist Neutron direkt mit der Profitabilität verknüpft. Während der Gewinnkonferenz für das zweite Quartal sagte CFO Adam Spice, dass das bereinigte EBITDA (Gewinn vor Zinsen, Steuern, Abschreibungen und Amortisation) auf Stand-alone-Basis im Quartal nach dem erfolgreichen Erstflug von Neutron positiv werden sollte. Eine weitere Verzögerung würde diesen Meilenstein wahrscheinlich ebenfalls hinauszögern.
Die Verluste müssen weiter schrumpfen
Solange Neutron nicht fliegt, muss das bestehende Geschäftsmodell von Rocket Lab die Verluste allein in Schach halten. Bisher ist dies gelungen. Um den Fortschritt des Unternehmens zu verdeutlichen, sank der bereinigte EBITDA-Verlust von Rocket Lab von 26,3 Millionen Dollar im dritten Quartal 2025 auf 17,4 Millionen Dollar im vierten Quartal. Anschließend reduzierte er sich auf 11,8 Millionen Dollar im ersten Quartal 2026 und auf 8,8 Millionen Dollar im zweiten Quartal. Noch bemerkenswerter ist, dass diese Verbesserung erzielt wurde, während die Ausgaben für Forschung und Entwicklung weiter stiegen, von 66 Millionen Dollar vor einem Jahr auf 82 Millionen Dollar im zweiten Quartal.
Die Prognose für das dritte Quartal beendet jedoch diese Serie. Das Management erwartet einen bereinigten EBITDA-Verlust von 17 bis 23 Millionen Dollar. Die Non-GAAP-Bruttomarge lag im zweiten Quartal bei 41,5 Prozent. Für das dritte Quartal wird jedoch nur eine Marge von 35 bis 37 Prozent erwartet. Spice führte die niedrigere Margenprognose auf eine Veränderung der Mischung innerhalb der Space-Systems-Sparte zurück, die Satelliten und Raumfahrtkomponenten herstellt. Mit anderen Worten: Es wird erwartet, dass ein größerer Teil des Umsatzes aus Tätigkeiten mit niedrigeren Margen stammt. Spice sagte jedoch auch, er erwarte, dass die Mischung nach dem dritten Quartal die Margen wieder stützen werde.
Zugegeben, Rocket Lab übertrifft oft seine eigenen Verlustprognosen. Es gab eine Prognose für einen bereinigten EBITDA-Verlust im zweiten Quartal von 20 bis 26 Millionen Dollar, tatsächlich wies das Unternehmen 8,8 Millionen Dollar aus. Der Bereich für das erste Quartal lag bei einem Verlust von 21 bis 27 Millionen Dollar, der tatsächliche Verlust betrug 11,8 Millionen Dollar. Die erste Kennzahl, die der Autor beobachten wird, ist daher der bereinigte EBITDA-Verlust für das dritte Quartal, idealerweise am unteren Ende des Spektrums bei 17 Millionen Dollar oder besser. Ebenso wichtig ist die Prognose für das vierte Quartal bezüglich dieses Verlusts.
Der Autor würde bei einem überzeugenden Bericht eine kleine Position kaufen
Im September beendete Rocket Lab den Verkauf von etwa 1,94 Milliarden Dollar an neuen Aktien (29,3 Millionen Aktien), um den anstehenden Kauf von Iridium Communications zu finanzieren. Einschließlich dieser Aktien sowie der wandelbaren Vorzugsaktien des Unternehmens beträgt der Wert von Rocket Lab etwa 39 Milliarden Dollar bei rund 58 Dollar pro Aktie. Unter Verwendung des jährlichen Umsatztempos von 1 Milliarde Dollar, das die Prognose für das dritte Quartal nahelegt, handelt die Aktie zum etwa 38-Fachen des Umsatzes. Das ist weniger als die Hälfte des Umsatzmultiplikators, den die Aktie zu ihrem Höhepunkt im Mai erreichte.
Zu diesem Preis setzen Investoren jedoch weiterhin darauf, dass Neutron gemäß Becks Zeitplan fliegt und danach häufig Starts absolviert. Wenn der Bericht vom 9. November zeigt, dass die neue Kuppel für die Tests im ersten Quartal auf Kurs ist und der Verlust am günstigen Ende der Prognose liegt, würde der Autor eine kleine Position in Betracht ziehen, selbst bei etwa dem 38-Fachen des Umsatzes. Er würde zudem erwarten, dass die Prognose für das vierte Quartal auf einen geringeren Verlust hindeutet. Sollte einer dieser Punkte scheitern, will er abwarten.
Die Bewertung hängt stark von einem einzigen technischen Meilenstein ab
Für deutsche Anleger ist die Einordnung wichtig: Rocket Lab ist ein hoch bewertetes Wachstumsunternehmen, dessen Investment-Case stark von einem einzigen technischen Meilenstein abhängt. Der Quartalsbericht am 9. November liefert damit vor allem Hinweise auf den Zeitplan der Neutron-Rakete und die Entwicklung der Verluste – nicht auf den Umsatz, der bereits auf Rekordkurs liegt. Anleger sollten daher weniger auf die Umsatzzahl als auf die Fortschritte beim Kuppel-Austausch und die Verlustprognose für das vierte Quartal achten.