
Protein-Boom beflügelt THG-Aktie: Kann Myprotein den Turnaround schaffen?
Die THG-Aktie ist in der vergangenen Woche um ein Viertel gestiegen – angetrieben vom Protein-Trend und einer angehobenen EBITDA-Prognose.
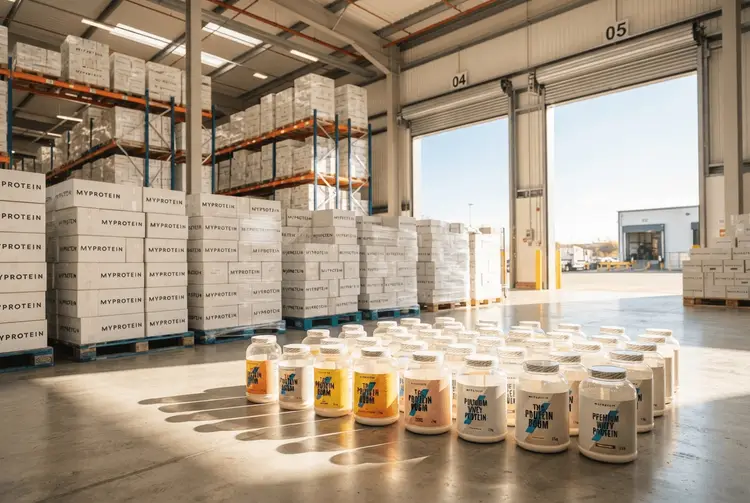
Der Protein-Boom hat die Aktie des britischen Konsumgüterkonzerns THG zurück in den Fokus der Anleger gerückt. Der einstige Liebling der Investoren und Eigentümer der Marke Myprotein verzeichnete in der vergangenen Woche einen Kursanstieg von einem Viertel. Auslöser war die Ankündigung des Unternehmens, auf Kurs zu sein, sein erstes Jahr mit positivem Free Cash Flow seit dem Börsengang zu liefern. Zugleich hob THG seine EBITDA-Prognose für das Gesamtjahr leicht an.
Analysten erwarten nun 103 Millionen Pfund, was 4 Prozent über den vorherigen Prognosen liegt. Für ein Unternehmen, das seit seinem Börsengang in London vor sechs Jahren einen Kursrückgang von 90 Prozent verkraften musste, ist das eine bemerkenswerte Wendung. Die Nachricht fällt in eine Phase, in der die Nachfrage nach muskelaufbauenden Produkten – einschließlich Marken-Kooperationen – neues Interesse an dem Konzern weckt. Die Geschichte steht im Mittelpunkt einer Ausgabe des wöchentlichen Newsletters der Financial Times, in dem Chefredakteurin Roula Khalaf ihre favorisierten Geschichten auswählt.
Die Geschichte von THG ist die eines umstrittenen Wertpapiers. Zunächst stand die undemokratische Governance in der Kritik: Gründer Matthew Moulding gab seine Veto-Macht bei Übernahmen erst 2023 auf. Danach belastete der fallende Aktienkurs das Vertrauen der Investoren, die nicht mehr daran glaubten, dass ihr angebliches Kronjuwel – die E-Commerce-Plattform Ingenuity – jemals den ursprünglich erhofften Umsatz generieren würde.
Die Details
Nach seinem Versuch als Tech-Pionier kehrt die Gruppe zu ihren Einzelhandelswurzeln zurück, diesmal mit zusätzlichem Gewicht. Ohne Ingenuity konzentriert sich THG auf zwei Geschäftsbereiche, die beide generell attraktive Perspektiven bieten. Die Plattform war 2025 an teilnahmeberechtigte Aktionäre ausgegeben worden – zu einem Bruchteil ihres Bewertungswerts vom Höhepunkt im Jahr 2021.
Der erste Bereich ist Beauty: Die Websites Lookfantastic und Cult Beauty verkaufen Premiummarken. Der größere Teil des Interesses wird jedoch von der Ernährungsdivision getrieben, unterstützt durch den Trend, Protein überall hinzuzufügen – von Kaffee bis zu Chips. Kurzfristig haben steigende Molkepreise die Margen belastet und alle Produzenten, einschließlich THG, dazu gezwungen, Produkte mit anderen Proteinquellen neu zu formulieren.
Der Auslöser des neuen Interesses ist ein Konsumtrend, der längst über Fitnessstudios hinausreicht. Protein wird inzwischen in Produkte eingearbeitet, bei denen es früher niemand erwartet hätte – der Quelltext nennt als Beispiel Twix-geschmackiges Protein für Overnight Oats. Solche Marken-Kooperationen machen aus einem Nischenprodukt ein Massengeschäft, und davon profitiert Myprotein als etablierte Marke.
Die Analysten von Peel Hunt prognostizieren für 2026 eine EBITDA-Marge von 7 Prozent für das Gesamtunternehmen. In normaleren Zeiten halten sie jedoch 13 Prozent für erreichbar. THG hat allerdings noch viel zu beweisen.
Protein-Supplements könnten schnell zu einer Ware werden, da Neueinsteiger herumshoppen, ohne Loyalitäten gegenüber Fitnessstudios oder Bodybuilding-Communities. Die etablierte Marke Myprotein bietet jedoch einen gewissen Schutz, unterstützt durch Partnerschaften mit Müller-Joghurts, Krispy Kreme und Mars. Mouldings unkonventioneller Stil – einschließlich vergangener scharfer Kritik gegen Hedgefonds und Short-Seller – fügt ein weiteres ungewöhnliches Risiko hinzu.
Dicker-fellige Anleger könnten am meisten besorgt sein, dass THG laut S&P Capital IQ die Analystenprognosen in den letzten vier Jahren verfehlt hat. Diese Lücke hat sich zumindest verkleinert.
Hintergrund: Was bisher geschah
Zu THG selbst liegen in den Archivauszügen von aktien.news keine früheren Berichte vor. Die dort dokumentierten Meldungen betreffen ausschließlich den Kontext des FT-Newsletters: Bereits am 10.04.2026 berichtete aktien.news über die FT-Empfehlungen zu Ein-Produkt-Spezialisten, also Herstellern, die sich auf eine einzige Produktkategorie konzentrieren. Am 31.07.2026 folgte ein Bericht über den Labour-Aufschwung in britischen Umfragen, am 12.10.2026 ein Wochenrückblick von FT Alphaville zu KI, Nobelpreis und Medien. Am 14.10.2026 schließlich stand die Frage im Raum, ob die Aktienblase den US-Konsum stützt. Für die Bewertung von THG liefern diese Auszüge keine zusätzlichen Anhaltspunkte.
Was das für Anleger bedeutet
Für deutsche Privatanleger ist THG ein Beispiel dafür, wie stark die Bewertung eines Konsumgüterkonzerns an einer einzigen Trendwelle hängen kann. Der Protein-Boom hat die Ernährungsdivision zum wichtigsten Treiber des Interesses gemacht – und damit auch zum größten Risiko, falls sich das Wachstum abschwächt. Die angehobene EBITDA-Prognose und der angekündigte positive Free Cash Flow sind operative Fortschritte, doch sie stehen am Ende einer langen Phase der Enttäuschung.
Wer die Aktie verfolgt, sollte drei Punkte im Blick behalten: die Entwicklung der Molkepreise und ihre Wirkung auf die Margen, die Frage, ob Myprotein seine Markenloyalität gegen neue Wettbewerber verteidigen kann, und die Prognosequalität des Managements. Der letzte Punkt wiegt schwer, weil THG laut S&P Capital IQ die Analystenprognosen in den vergangenen vier Jahren verfehlt hat. Ein Kursplus von einem Viertel in einer Woche ändert an dieser Bilanz zunächst nichts.
Hinzu kommt ein Governance-Aspekt, der die Aktie seit Jahren begleitet. Moulding gab seine Veto-Macht bei Übernahmen erst 2023 auf, und sein unkonventioneller Stil – samt scharfer Kritik an Hedgefonds und Short-Sellern – gilt als zusätzliches, schwer kalkulierbares Risiko. Anleger, die THG dennoch halten, müssen diese Besonderheiten einpreisen.
Ausblick
Konkrete Termine nennt der Quelltext nicht. Beobachtbar bleibt die Prognose der Peel-Hunt-Analysten: eine EBITDA-Marge von 7 Prozent für 2026 und bis zu 13 Prozent in normaleren Zeiten. Entscheidend wird sein, ob THG das angekündigte erste Jahr mit positivem Free Cash Flow seit dem Börsengang tatsächlich liefert und ob die angehobene EBITDA-Erwartung von 103 Millionen Pfund Bestand hat. Ob der Protein-Trend dauerhaft trägt, hängt davon ab, wie sich die Nachfrage nach muskelaufbauenden Produkten und Marken-Kooperationen weiterentwickelt.
Der FT-Beitrag schließt mit einem Bild: Nachhaltiger Erfolg für THG könnte nach all den vorangegangenen Schmerzen besser schmecken – ähnlich wie ein Müller Myprotein Crunch Vanilla Flavour Joghurt am Ende eines harten Workouts.
Kurz erklärt
- Free Cash Flow: der Geldbetrag, der einem Unternehmen nach Abzug aller Investitionen aus dem laufenden Geschäft zur freien Verfügung bleibt.
- EBITDA: Gewinn vor Zinsen, Steuern, Abschreibungen auf Sachanlagen und immaterielle Vermögenswerte.
- Short-Seller: Anleger, die auf fallende Kurse setzen, indem sie geliehene Aktien verkaufen und später günstiger zurückkaufen.