
Planet Labs statt SpaceX: Die günstigere Wette auf die Raumfahrt
The Motley Fool sieht Planet Labs als attraktivere Langfristwette als die hoch bewerteten Raumfahrtriesen SpaceX und Rocket Lab.
Wer heute in die Raumfahrtwirtschaft investieren möchte, schaut meist zuerst auf zwei Namen: Space Exploration Technologies (SpaceX) und Rocket Lab. Beide gelten als die prominentesten Vertreter eines Sektors, der sich in den vergangenen Jahren von einem staatlich dominierten Feld zu einem kommerziellen Wachstumsmarkt entwickelt hat. Doch genau diese beiden Unternehmen erscheinen einer Analyse von The Motley Fool zufolge heute extrem überbewertet.
Das Kurs-Umsatz-Verhältnis (P/S) von SpaceX liegt demnach bei 96, das von Rocket Lab bei 55. Das sind zwei der höchsten P/S-Verhältnisse weltweit unter den Large-Cap-Aktien. Für Anleger bedeutet das: Die Unternehmen müssten über Jahre hinweg enorm wachsen, um in ihre aktuellen Bewertungen hineinzuwachsen. Wer diese Aktien für das kommende Jahrzehnt kauft, dürfte nach Einschätzung der Analyse eher enttäuscht werden.
Die Alternative, die der Beitrag ins Spiel bringt, ist deutlich kleiner: Planet Labs (Ticker: PL). Die Aktie legte zuletzt um 8,43 Prozent zu. Sie kommt nicht ohne Risiken daher, könnte aber für Investoren interessant sein, die heute auf einen Kurseinbruch setzen und langfristig an der Raumfahrtwirtschaft teilhaben wollen.
Die Details
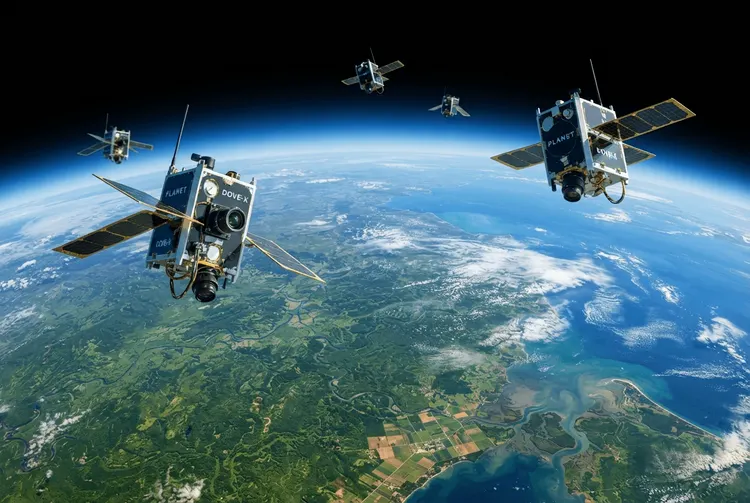
Planet Labs betreibt eine Konstellation von Satelliten, die kontinuierlich Fotos aus dem Orbit aufnimmt. Diese Bilder dienen dem Umweltmonitoring, militärischen und Verteidigungsoperationen sowie weiteren Anwendungsfällen. Die Kameratechnologie wird regelmäßig aktualisiert, während neue Satelliten in den Orbit gestartet werden. Sie unterstützt sowohl breite tägliche Scans über große Gebiete als auch herangezoomtes Tracking spezifischer Bereiche.
Automatisierung hilft den Kunden dabei, die Datenmengen zu durchforsten und benachrichtigt sie, wenn sich etwas verändert hat oder unregelmäßig ist und einer Überprüfung bedarf. Das ist für kommerzielle Organisationen, Umweltforscher und Verteidigungsanwendungen von hohem Wert. Auf Basis der wachsenden Bilddatenbank trainiert Planet Labs Modelle der künstlichen Intelligenz (AI), um Einblicke in das Klima, kommerzielle Aktivitäten und andere Schwerpunktbereiche zu liefern. Genau das hat dem Unternehmen wichtige Verträge mit Regierungen weltweit eingebracht.
Regierungen sind das primäre Marktchancenfeld, mit großen, wiederkehrenden Verträgen für Bildgebungsleistungen. Deutschland hat einen Vertrag im Wert von mehreren hundert Millionen unterzeichnet. Hinzu kommen verschiedene Verträge mit unterschiedlichen US-Behörden, darunter das National Reconnaissance Program und die NASA.
Diese wachsende Zahl an Verträgen erklärt das Umsatzwachstum. Im letzten Quartal stieg der Umsatz im Jahresvergleich um 58 Prozent auf 116 Millionen US-Dollar. Die Auftragsbücher liegen nun bei 815 Millionen US-Dollar. Da Planet Labs dieselben Bildgebungsleistungen mit geringen zusätzlichen Kosten weiterverkaufen kann, verfügt das Unternehmen über starke Margen. Die Bruttomarge lag im letzten Quartal bei 57 Prozent, der Free Cash Flow war seit Jahresbeginn positiv.
Bei einer Marktkapitalisierung von 6 Milliarden US-Dollar könnte Planet Labs über die nächsten zehn Jahre hinweg unterbewertet sein, wenn es diese Wachstumsdynamik aufrechterhält. Für dieses Geschäftsjahr erwartet der Konzern einen Umsatz von mehr als 441 Millionen US-Dollar. Mit der Zeit könnte dieser auf 1 Milliarde US-Dollar oder mehr wachsen, bei einer operativen Marge von 20 Prozent oder höher bei größerer Reife.
Der Bewertungsvergleich fällt deutlich aus: Planet Labs hat ein P/S-Verhältnis von 14,6 und damit eine günstigere Bewertung als beide Raumfahrtriesen. Das Unternehmen wächst schnell, weist bessere Bruttomargen auf, weil es keine Raketen selbst in den Orbit startet, und generiert einen positiven Free Cash Flow. Sowohl SpaceX als auch Rocket Lab verbrennen dagegen Geld.
Hintergrund: Was bisher geschah
Die Einordnung von Planet Labs als Langfristwette ist Teil einer längeren Berichterstattung über die Raumfahrtbranche. Bereits am 20.04.2026 berichtete aktien.news, dass laut einer Analyse von The Motley Fool AST SpaceMobile und Rocket Lab zu den klarsten Kaufempfehlungen im Weltraumsegment zählten. Damals stand der bevorstehende Börsengang von SpaceX im Mittelpunkt der Aufmerksamkeit.
Am 26.04.2026 meldete aktien.news, dass SpaceX vertraulich einen IPO-Antrag gestellt hat und die Bewertung zum Zeitpunkt des Börsengangs die Marke von 2 Billionen US-Dollar überschreiten könnte. Als besonders gut positionierte Profiteure galten damals Rocket Lab und Planet Labs.
Am 05.06.2026 berichtete aktien.news, dass die Aktie von Planet Labs im Mai 2026 ein Plus von 38,3 Prozent verzeichnete. Über die vergangenen zwölf Monate summierte sich der Kursanstieg auf 991 Prozent, im Mai erreichte das Papier ein neues Allzeithoch. Als Treiber galten die Erwartungen an den Ergebnisbericht für Juni und der allgemeine Rückenwind für Aktien aus der Weltraumwirtschaft.
Am 27.06.2026 schließlich berichtete aktien.news, dass Rocket Lab laut The Motley Fool als das beste „Pure-Play"-Investment für ganzheitliche Raumfahrtlösungen galt. Der Fokus des Unternehmens liegt auf Raketenstarts für kleine und mittlere Nutzlasten. Die aktuelle Analyse setzt nun einen anderen Akzent und rückt Planet Labs in den Vordergrund.
Was das für Anleger bedeutet
Für deutsche Privatanleger ist die Kernaussage der Analyse eine Bewertungsfrage. SpaceX und Rocket Lab mögen vielversprechende Geschäftsmodelle haben, handeln aber zu teuren Multiplikatoren im Verhältnis zum rückwärtigen Umsatz. Planet Labs ist mit einem P/S-Verhältnis von 14,6 ebenfalls nicht billig, aber günstiger als beide Raumfahrtriesen.
Entscheidend ist aus Sicht der Analyse die Kombination aus Wachstum, Margen und Cash-Flow. Planet Labs wächst schnell, erzielt eine Bruttomarge von 57 Prozent und arbeitet seit Jahresbeginn mit positivem Free Cash Flow. SpaceX und Rocket Lab verbrennen dagegen Geld. Wer an der Raumfahrtwirtschaft teilhaben möchte, findet hier also ein anderes Risikoprofil als bei den beiden bekannten Namen.
Gleichzeitig bleibt das Risiko bestehen. Planet Labs kommt nicht ohne Risiken daher, wie die Analyse ausdrücklich festhält. Die Bewertung ist kein Schnäppchen, und die Erwartung eines Umsatzwachstums auf 1 Milliarde US-Dollar oder mehr sowie einer operativen Marge von 20 Prozent oder höher bei größerer Reife ist eine Prognose, keine Garantie. Anleger sollten daher ihre eigene Risikotoleranz prüfen.
Ausblick
Für das laufende Geschäftsjahr erwartet Planet Labs einen Umsatz von mehr als 441 Millionen US-Dollar. Bei größerer Reife könnte dieser Wert auf 1 Milliarde US-Dollar oder mehr steigen, begleitet von einer operativen Marge von 20 Prozent oder höher. Voraussetzung dafür ist, dass das Unternehmen seine Wachstumsdynamik aufrechterhält und die operative Hebelwirkung in der Gewinn- und Verlustrechnung sichtbar wird.
Im Raumfahrtsektor bleibt der Börsengang von SpaceX ein zentraler Termin, dessen Bewertung die Marke von 2 Billionen US-Dollar überschreiten könnte. Sollte Kapital in großem Maßstab in die Branche fließen, könnten auch angrenzende Unternehmen davon profitieren. Die aktuelle Analyse sieht Planet Labs zu den heutigen Preisen als deutlich bessere Chance als SpaceX und Rocket Lab.
Kurz erklärt
- Kurs-Umsatz-Verhältnis (P/S): Kennzahl, die den Börsenwert eines Unternehmens ins Verhältnis zu seinem Umsatz setzt.
- Free Cash Flow: Der Geldbetrag, der einem Unternehmen nach Abzug der Investitionen aus dem operativen Geschäft verbleibt.
- Bruttomarge: Der Anteil des Umsatzes, der nach Abzug der direkten Herstellungskosten übrig bleibt.