
MSCI droht Türkei mit Abstufung: Skandal um Aktienfestlegung eskaliert
Indexanbieter friert Änderungen für türkische Aktien ein und erwägt Abstufung vom Emerging Market zum Frontier- oder Standalone-Markt.
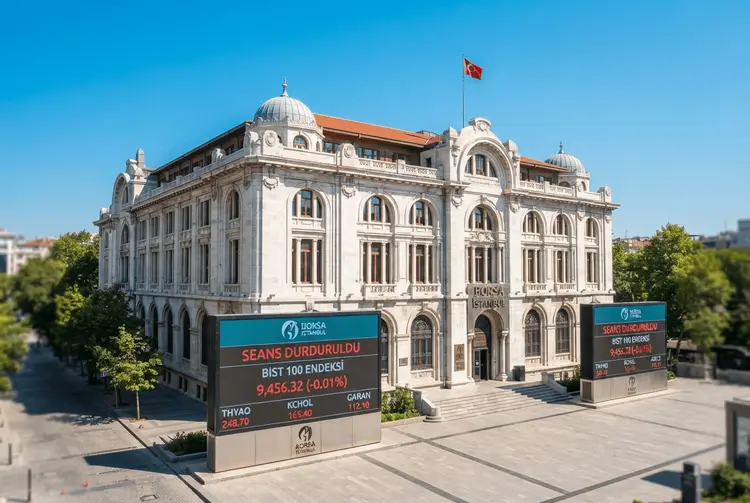
Der Indexanbieter MSCI hat am 15. Oktober bestimmte indexbezogene Änderungen für türkische Aktien eingefroren. Als Begründung verwies das Unternehmen auf Bedenken hinsichtlich der Zuverlässigkeit des Free-Floats sowie der Marktintegrität. Hintergrund ist ein Skandal um Marktmanipulation, der die Türkei erschüttert und den Status des Landes als Emerging Market bedroht. Börsennotierte Unternehmen des Landes laufen nun Gefahr, aus globalen Indizes ausgeschlossen zu werden.
MSCI erklärte, dass es im Falle ausbleibender ausreichender Fortschritte bis Juni 2027 eine Konsultation über die Versetzung der Türkei vom Status „Emerging Market" in den Bereich „Frontier" oder „Standalone" erwägen könnte. Das Equity-Freeze bedeutet konkret, dass türkische Unternehmen nicht in bestimmte MSCI-Indizes aufgenommen oder in Indizes für größere Unternehmen verschoben werden. Bestehende Unternehmen erhalten aufgrund von Änderungen an ihrer Aktienanzahl oder dem Anteil der ausländischen Investoren verfügbaren Aktien keine höheren Indexgewichtungen.
Wie der Skandal begann
Im vierten Quartal 2025 begannen sich Gerüchte zu verbreiten, Investmentverwaltungsgesellschaften würden die Aktienkurse künstlich in die Höhe treiben, indem sie in kleine, illiquide börsennotierte Unternehmen mit niedrigen Free-Float-Raten investierten. Der türkische Kapitalmarktausschuss (SPK) erklärte später, die Investitionen in diese Aktien „ließen sich weder durch wirtschaftliche Realitäten noch durch die finanziellen Fundamentaldaten der betroffenen Unternehmen erklären".
Im September wurde Pusula Portföy zum ersten Asset Manager, der einen Fondsdefault meldete. Der Konkurrent Tera Portföy gab in den folgenden Tagen bekannt, dass auch zwei seiner Fonds ausgefallen waren. Der türkische Leitindex BIST 100 stürzte im Monat September um 16,7 Prozent ab.
Aufgrund tiefer Verluste und großer Abdruckansprüche bei einer breiten Palette an Investmentfonds griff die SPK ein und ordnete Tage später die Liquidation von 131 Investmentfonds an. Die zur Liquidation angewiesenen Fonds verwalteten gemeinsam Vermögen im Wert von rund 1 Billion Türkische Lira (20,2 Milliarden US-Dollar). Am 21. September kündigte die Istanbuler Börse an, dass Dutzende von Aktien, die im Mittelpunkt des Skandals standen, Anfang Oktober aus dem BIST 100 entfernt würden.
MSCI fordert konkrete Fortschritte
Am Donnerstag drohte MSCI damit, den Status der Türkei als Emerging Market infolge des Skandals zu entziehen. „Im Rahmen der MSCI Market Classification Review 2026 hob MSCI ernsthafte Bedenken hervor, die institutionelle Anleger bezüglich möglicher koordinierter Handelsaktivitäten durch Fondsbeteiligungen geäußert haben, die eng mit bestimmten kleineren börsennotierten Unternehmen verbunden sind. Dies untergräbt die Zuverlässigkeit der Free-Float-Schätzungen und die Marktintegrität", sagte das Unternehmen in einer Erklärung.
MSCI betonte, dass es nach greifbaren und glaubwürdigen Fortschritten suchen werde. Dazu zählten eine detaillierte und zeitnahe Offenlegung der begünstigten Eigentümer, eine robuste Überwachung und Durchsetzung gegen koordiniertes Handelsverhalten sowie ein transparenter regelbasierter Rahmen zur Identifizierung und Behandlung von Wertpapieren mit strukturell verzerrtem Free-Float. „Sollten bis Juni 2027 keine ausreichenden Fortschritte erkennbar sein, wird MSCI zusätzliche Maßnahmen erwägen, darunter eine Konsultation über eine potenzielle Neuklassifizierung der MSCI Turkey Indexes vom Status Emerging Market in den Bereich Frontier oder Standalone Market", fügte MSCI am Donnerstag hinzu.
Auch Indonesien im Visier
Die Türkei war nicht das einzige Land, das MSCI am Donnerstag ins Visier nahm. Der Indexanbieter teilte mit, dass er auch einen Vorschlag zur Neuklassifizierung der MSCI Indonesia Indexes in den Status „Standalone Market" einleitet, was Indonesien effektiv vom Status eines Emerging Markets abstufen würde. MSCI sagte, es habe im Juni gemeldet, dass Marktteilnehmer „erhebliche Bedenken hinsichtlich der Investierbarkeit des indonesischen Aktienmarktes" geäußert hätten. Dazu gehörten „anhaltende Intransparenz in den Besitzstrukturen und verdächtiges koordiniertes Handelsverhalten".
Zwar haben die indonesischen Behörden Reformen angekündigt, darunter eine verbesserte Offenlegung von Aktionären mit einem Eigentumsanteil von mehr als 1 Prozent, eine detailliertere Offenlegung der Investor-Klassifizierung, Berichte über High Shareholding Concentration (HSC) und eine Roadmap hin zu einer Mindest-Free-Float-Anforderung von 15 Prozent. Institutionelle Investoren haben jedoch die Notwendigkeit einer konsistenten Umsetzung und den Nachweis einer nachhaltigen, erheblichen Wirkung dieser Ankündigungen betont. Marktteilnehmer hätten MSCI mitgeteilt, dass bisher kein durchgängig ausreichender Fortschritt auf dem indonesischen Aktienmarkt beobachtet werden konnte. Ein bestehendes Freeze für indonesische Wertpapiere in den MSCI-Indizes bleibt bis auf Weiteres in Kraft.
Was das für Anleger bedeutet
Für deutsche Privatanleger ist die Entwicklung relevant, weil türkische und indonesische Aktien in vielen Schwellenländer-ETFs enthalten sind. Solange das Equity-Freeze gilt, können türkische Titel nicht in bestimmte MSCI-Indizes aufgenommen oder in Indizes für größere Unternehmen verschoben werden. Eine spätere Abstufung vom Emerging Market zum Frontier- oder Standalone-Markt würde die Position dieser Länder in globalen Indizes grundlegend verändern.
Der Fall zeigt, wie stark die Zuverlässigkeit von Free-Float-Daten und die Integrität des Handels die Einstufung ganzer Märkte beeinflussen. MSCI macht konkrete Auflagen: Offenlegung der wirtschaftlichen Eigentümer, wirksame Aufsicht gegen koordiniertes Handelsverhalten und ein transparenter Rahmen für strukturell verzerrte Free-Floats. Ob die Türkei und Indonesien diese Hürden bis 2027 nehmen, entscheidet über den Verbleib in den Emerging-Market-Indizes.