
Kobalt-Überangebot zwingt Junior-Entwickler zum Baustopp
Anhaltender Angebotsüberschuss und schwache Preise bringen Junior-Bergbauunternehmen in existenzielle Bedrängnis.
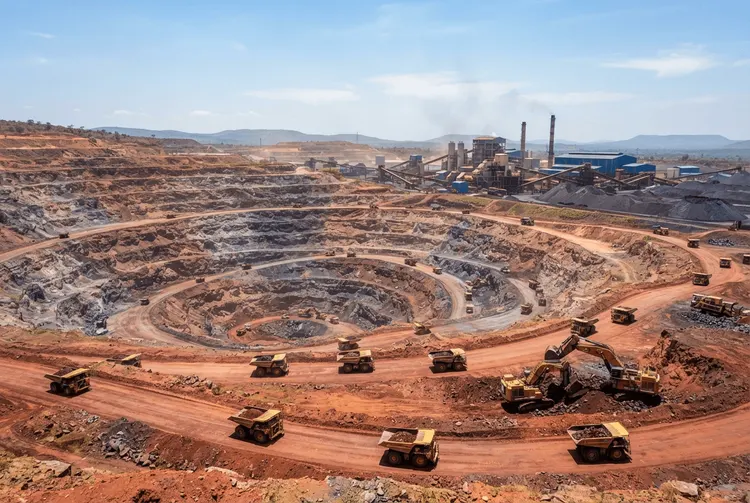
Der Kobaltmarkt durchlebt eine der herausforderndsten Phasen in jüngerer Erinnerung. Ein anhaltender Überangebotszyklus zwingt Junior-Bergbauunternehmen, ihre Bauzeitpläne und Kapitalzusagen neu zu bewerten. Für kleinere Betreiber ohne die Bilanzresilienz großer diversifizierter Bergbaukonzerne haben die gedrückten Spotpreise und die unsicheren kurzfristigen Nachfragesignale dazu geführt, dass die Weiterverfolgung von Projekten für Aktionäre und Kreditgeber zunehmend schwer zu rechtfertigen ist.
Die aktuelle Überflutung hat ihre Wurzeln in einer raschen Expansion der Kobaltproduktionskapazitäten, insbesondere aus der Demokratischen Republik Kongo (DRK), die das globale Angebot dominiert. Als Batteriehersteller und Automobilhersteller während des E-Auto-Booms der frühen 2020er-Jahre eilig versuchten, kritische Mineralstofflieferketten zu sichern, flossen erhebliche Kapitalmengen in neue Abbau- und Verarbeitungskapazitäten. Diese Kapazitäten wurden schneller in Betrieb genommen, als die nachgelagerte Nachfrage sie absorbieren konnte, was die Margen entlang der gesamten Wertschöpfungskette unter Druck setzte.
Das Problem verschärfte sich dadurch, dass Batterietechniker den Kobaltanteil in Lithium-Ionen-Zellen schrittweise reduzierten. Hochnickel- und Lithium-Eisenphosphat-Chemien gewannen zunehmend Marktanteile. Obwohl Kobalt in vielen Anwendungen weiterhin unverzichtbar ist, ist die pro Fahrzeug benötigte Menge niedriger ausgefallen als frühere Prognosen annahmen, was die Lücke zwischen Angebot und Verbrauch vergrößerte.
Handwerklicher Abbau als strukturelle Bremse
Das Überangebotsproblem ist nicht ausschließlich auf große industrielle Operationen zurückzuführen. Der handwerkliche und kleinteilige Bergbau in der DRK trägt weiterhin einen wesentlichen Anteil zur globalen Produktion bei. Diese Produktion reagiert weitgehend unempfindlich auf Preissignale – sie drosselt nicht im gleichen Maße wie ein börsennotiertes, rechenschaftspflichtiges Unternehmen, wenn die Spotwerte fallen. Dies schafft eine strukturelle Unterseite des Angebots, die eine Erholung der Preise langsamer und unberechenbarer macht als in Märkten, in denen wenige Produzenten den Hahn kontrollieren.
Für Junior-Bergbauunternehmen ist eine anhaltende Phase niedriger Kobaltpreise existenziell, was bei großen diversifizierten Herstellern nicht der Fall ist. Junior-Unternehmen verfügen typischerweise über Entwicklungsprojekte ohne laufenden Umsatz, weshalb ihr Überleben von den Aktienmärkten, dem Projektfinanzierungsmarkt oder strategischen Partnerschaften abhängt – alles Bereiche, die bei Verschlechterung der rohstoffwirtschaftlichen Grundlagen schnell austrocknen.
Die Entscheidung, den Bau auszusetzen, wird selten leichtfertig getroffen. Die Demobilisierung einer Baustelle, die Aufrechterhaltung von Care-and-Maintenance-Verpflichtungen und die Bewältigung von Personalabbau verursachen reale Kosten. Doch das weitere Bauen in einem Markt, in dem die prognostizierten Einnahmen die Projektschulden nicht bedienen können, führt zu einem noch schlechteren Ergebnis. In der gesamten Branche entscheiden sich Entwickler dafür, Cash zu schonen und auf klarere Nachfragesignale zu warten, anstatt Projekte zu ungünstigen Preisen bis zur Fertigstellung zu treiben.
Wichtige Belastungsfaktoren für Junior-Kobaltentwickler
- **Finanzierungsbeschränkungen:
** Kreditgeber und Eigenkapitalinvestoren sind zurückhaltend, Kapital in Kobaltprojekte zu investieren, wenn die Preisprognosen bärisch bleiben und Abnahmeverträge nur zu akzeptablen Konditionen schwer zu sichern sind.
- **
Bewilligungs- und Haltekosten:
** Projekte im Care-and-Maintenance-Stadium verursachen weiterhin regulatorische, umweltbezogene und administrative Kosten, die die Cash-Reserven mit der Zeit aufzehren.
- **
Personalbindung:
** Das Aussetzen des Baus birgt das Risiko, qualifizierte Fachkräfte an andere Projekte zu verlieren, was den schnellen Neustart bei verbesserten Bedingungen erschwert.
- **
Wettbewerbsnachteil:
** Während ein Junior pausiert, können größere Spieler mit niedrigeren Kostenstrukturen ihre Assets weiter vorantreiben und potenziell Marktanteile sowie Kundenbeziehungen sichern, sobald die Nachfrage wieder erholt ist.
- **
ESG-Prüfung:
** Investoren üben zunehmenden Druck auf Governance und ethische Lieferketten aus, wodurch die Hürden für Projektgenehmigungen steigen, selbst wenn sich die kommerziellen Bedingungen verschlechtern.
**
Nachfragekatalysatoren und der Weg zur Erholung
**
Trotz der aktuellen Spannungen hat sich das strukturelle Argument für Kobalt mittelfristig nicht erledigt. Der Ausbau der Energiespeicherung, Anwendungen in der Luft- und Raumfahrt sowie die Nachfrage aus dem Verteidigungssektor bilden Nachfragesäulen, die weniger empfindlich auf die Stimmung am E-Auto-Markt reagieren. Die Frage für Junior-Entwickler ist nicht, ob die Kobaltnachfrage sich irgendwann erholen wird, sondern ob sie lange genug überleben können, um davon zu profitieren.
Die Entwicklung der Batterietechnologie stellt sowohl eine Bedrohung als auch einen potenziellen Stabilisator für die Kobaltmärkte dar. Während nickelreiche und kobaltarme Chemien die Nachfrage pro Einheit reduziert haben, könnte die Entwicklung von Festkörperbatterien – die noch Jahre von der kommerziellen Skalierung entfernt ist – je nachdem, welche Elektrolytarchitekturen sich als am lebensfähigsten erweisen, Kobalt in höheren Konzentrationen wieder einführen. Entwickler mit geduldigem Kapital und robusten Assets positionieren sich gegen diese Möglichkeit.
Die starke Konzentration der Kobaltproduktion in einer einzigen Jurisdiktion bleibt eine persistente Verwundbarkeit der globalen Lieferkette. Jede signifikante Störung – politischer, logistischer oder regulatorischer Art – in der DRK könnte den Markt schnell verknappen und die Wirtschaftlichkeit von Projekten in stabileren Jurisdiktionen wiederherstellen. Westliche Regierungen und Batteriehersteller sind sich dieses Risikos bewusst, und politikgetriebene Anreize für heimisch bezogene kritische Mineralstoffe entwickeln sich kontinuierlich in Nordamerika, Europa und Australien.
**
Strategische Überlegungen für Betreiber**
Junior-Entwickler, die sich in diesem Umfeld bewegen, verfolgen verschiedene Strategien, um ihre Handlungsspanne zu verlängern und Optionserhaltung zu gewährleisten. Dazu gehören die Neuverhandlung von Vertragswerken mit Dienstleistern, die Suche nach nicht-dilutiver staatlicher Fördermittel, die an Mandate für kritische Mineralstoffe gebunden sind, die Vergabe von Teilprojektanteilen an strategische Investoren sowie die Umleitung technischer Arbeiten hin zur Optimierung der Machbarkeitsstudien statt zum aktiven Bau. Das Ziel ist es, aus der Rezession mit einem baubereiten Asset hervorzugehen, anstatt mit einem halb fertiggestellten Haftungsvermögen.
Der Kobaltmarkt hat zuvor bereits gezeigt, dass sich die Bedingungen schneller ändern können, als dies von den Konsensprognosen erwartet wurde. Entwickler, die ihre Kapitaldisziplin während dieses Zyklus sorgfältig wahren – indem sie ihre soziale Lizenz, Umweltverpflichtungen und technische Einsatzbereitschaft aufrechterhalten –, werden positioniert sein, entscheidend vorzugehen, wenn sich das Gleichgewicht zwischen Angebot und Nachfrage endlich dreht. Die Bau-Pause ist schmerzhaft, aber für gut geführte Junior-Unternehmen stellt sie einen strategischen Neustart dar und keinen dauerhaften Rückzug.