
Indonesien auf rutschiger Bahn: Politische Unruhen verstärken Marktangst
Die Rupiah fällt auf Rekordtief, der Aktienmarkt bricht ein, und MSCI droht mit Herabstufung – Investoren sorgen sich um politisches Risiko.
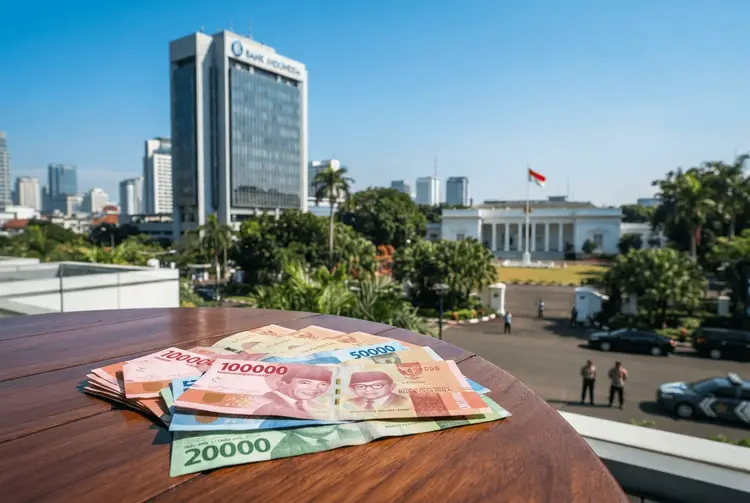
Die indonesischen Märkte senden seit Monaten Warnsignale, und ein Ausbruch politischer Unruhen hat die Verwundbarkeit der größten Volkswirtschaft Südostasiens offengelegt. In Jakarta ist die Sicherheitspräsenz auf den Straßen erhöht, während der Aktienmarkt einbricht und die Währung auf Rekordtiefs fällt. Das Land, einst ein Favorit der Anleger, muss nun um seinen Status als Schwellenland bangen.
Indonesien beheimatet den weltweit schlechtestperformenden großen Aktienmarkt dieses Jahres sowie eine Währung auf Rekordtiefs – trotz massiver Eingriffe der Zentralbank. Die Kreditkosten liegen nahe an ihren höchsten Werten seit der COVID-Pandemie. Die Rupiah erreichte am Dienstag ein Rekordtief von 18.285 pro US-Dollar und liegt in diesem Jahr um 8,7 Prozent im Minus, was sie zur schlechtestperformenden Währung Asiens macht.
Auch politisch zeigen sich Risse. Die Fehde zwischen Präsident Prabowo Subianto und seinem beliebten Vorgänger Joko Widodo hat sich nach dem Rücktritt von Widodos Sohn als Vizepräsident vertieft. Der Stabschef des Präsidenten und drei hohe Polizeibeamte wurden wegen des Verdachts auf Beteiligung an der Abhörung von Prabowo festgenommen. Reuters konnte keine Verbindung zu den angeklagten Beamten oder deren Rechtsvertretern herstellen.
Die MSCI-Warnung hat einen tiefen Schatten über die Volkswirtschaft geworfen
Was im Januar mit einer Warnung des Indexanbieters MSCI aufgrund freier Float-Anteile, intransparenter Aktienbesitzverhältnisse und koordinierter Handelsaktivitäten begann, hat sich zu einer Vertrauensfrage darüber entwickelt, wie Indonesien seit Prabowos Amtsantritt im Oktober 2024 regiert wurde. Die Eskalation durch MSCI im Oktober, die eine ernsthaftere Drohung beinhaltete, die indonesischen Aktien um zwei Stufen auf den Status eines eigenständigen Index herabzustufen, hat einen tieferen Schatten über die 1,4-Billionen-Dollar-Volkswirtschaft geworfen.
Die Kette aus Markt- und politischen Rückschlägen hat Erinnerungen an die asiatische Finanzkrise von 1997/98 wachgerufen, die letztlich Präsident Suharto stürzte – Prabowos ehemaligen Schwiegervater – und dessen dreißigjährige Herrschaft beendete. Eve Warburton, Senior Lecturer an der Australian National University, sagte, obwohl es Parallelen zu 1998 gebe, sei „sehr unklar, wohin diese zusammenlaufenden Krisen führen werden". „Was wir wissen, ist, dass die Demokratie Indonesiens ihre schwerwiegendste Herausforderung seit dem Übergang von der Autokratie Ende der 1990er Jahre erlebt", so Warburton.
Die Rupiah wirkt als Druckventil und verliert 14 Prozent
Die Rupiah hat als Druckventil fungiert und ist in den zwei Jahren seit Prabowos Machtübernahme um 14 Prozent gefallen, während Investoren besorgt über die Kosten seiner Programme, deren Auswirkungen auf die mühsam erworbene fiskalische Glaubwürdigkeit sowie die Autonomie der Zentralbank sind. „Der Ausgangspunkt für Indonesien ist solide, aber es befindet sich auf einer rutschigen Ebene", sagte Mark Ledger-Evans, Portfolio-Manager für festverzinsliche Schwellenmarktanlagen bei Ninety One mit Fokus auf Asien. „Das Problem lässt sich relativ leicht lösen, da ich denke, dass dies selbstverschuldet ist", sagte Ledger-Evans, der seine Positionen in indonesischen Anleihen und der Rupiah neutral bis untergewichtet hält.
Die Rendite des benchmarkierten zehnjährigen Staatsanleihe-Schatzbriefs liegt bei 7,6 Prozent, nicht weit entfernt von einem Sechs-Jahres-Hoch, das Anfang dieses Monats erreicht wurde. Für Anleiheinvestoren liegt der Reiz im Carry, also dem Renditevorteil gegenüber den entwickelten Märkten, doch eine schnell schwächelnde Währung frisst einen Großteil dieses Gewinns auf.
Indonesiens annus horribilis begann mit der Warnung von MSCI im Januar, während Ausblicksverschlechterungen durch die Ratingagenturen Moody's und Fitch sowie der plötzliche Rücktritt des Zentralbankgouverneurs später im Jahr die Angst der Investoren weiter schürten. Das Land hat bis Mitte 2027 Zeit, seinen Status als Schwellenland zu behalten, wodurch es für indexorientierte Fonds und aktive Fonds offen bleibt. Die Behörden haben Maßnahmen angekündigt, um jegliche Herabstufung zu vermeiden, darunter Untersuchungen wegen verdächtiger koordinierter Handelsaktivitäten.
Ausländische Investoren haben 5,36 Milliarden Dollar abgezogen
„Es ist ein lokales Problem, das nun zu einem globalen Problem geworden ist", sagte Alex Matturri, ehemaliger CEO von S&P Dow Jones Indices, der die zweistufige Herabstufung als „ziemlich hart" für ein Land von Indonesiens Größe bezeichnete. Ausländische Investoren haben in diesem Jahr bereits 5,36 Milliarden Dollar aus indonesischen Aktien abgezogen, und der Benchmark-Index ist um 38 Prozent gefallen. Goldman Sachs schätzt, dass ein Ausschluss durch MSCI weitere passive Abflüsse in Höhe von 5,6 Milliarden Dollar auslösen könnte.
Nicht alle verkaufen. Das breitere makroökonomische Bild zeige, sagen einige Investoren, nur wenige Anzeichen von Spannungen, wobei die Wirtschaft im dritten Quartal schneller wuchs als erwartet. Christopher Beselin, Gründungspartner bei Endurance Capital, nannte Indonesien „den einfachsten Kauf unter den Schwellenländern derzeit" und verwies auf eine Diskrepanz zwischen den Fundamentaldaten der Unternehmen und deren Bewertungen.
Der unmittelbare Fokus liegt jedoch auf der Rupiah. Wenn die Verbraucher den Schmerz einer sinkenden Währung spüren, insbesondere wenn der Krieg im Nahen Osten die Energiepreise treibt, könnte dies wirtschaftliche und politische Folgen haben. „Dies ist ein extrem ernstes Thema", sagte Hashim Djojohadikusumo, Prabowos Bruder und Unternehmer, im vergangenen Monat. „Wir dürfen nicht zulassen, dass die Rupiah 21.000 oder 22.000 pro Dollar erreicht. Dies hätte eine außergewöhnlich negative politische Wirkung."