
I-80 Gold: Ressourcen in Granite Creek verdreifachen sich, Kosten steigen
Neue Machbarkeitsstudie zeigt 229 Prozent mehr Ressourcen, aber auch 42 Prozent höhere Kosten.
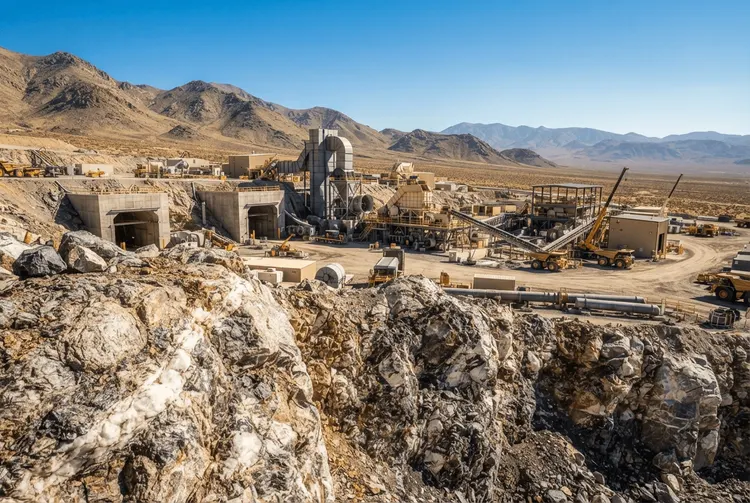
Die Machbarkeitsstudie für die untertägige Mine Granite Creek in Nevada zeigt ein massiv gesteigertes Ressourcenpotenzial – aber auch deutlich höhere Kosten als bislang angenommen. Die Aktie des kanadischen Goldproduzenten I-80 Gold (TSX: IAU, NYSE-A: IAUX) legte am Montag in Toronto um 3,3 Prozent auf 2,51 kanadische Dollar zu, womit sich der Marktwert des Unternehmens auf rund 2,17 Milliarden CAD (1,5 Milliarden US-Dollar) beläuft.
Die neue Studie ermittelt einen nach Steuern abgezinsten Kapitalwert (NPV) von 118 Millionen US-Dollar bei einem Basisfall-Goldpreis von 2.750 Dollar pro Unze. Die lebenszyklusbezogenen All-In-Sustaining-Kosten (AISC) steigen im Vergleich zur vorläufigen wirtschaftlichen Bewertung (PEA) vom März 2025 um 42 Prozent auf 2.273 Dollar pro Unze. In der PEA waren noch Kosten von 1.597 Dollar pro Unze prognostiziert worden.
Ressourcen und Reserven legen deutlich zu
Die Studie weist erstmals initiale Reserven von 2,2 Millionen Tonnen proven und probable mit einem Gehalt von 7,87 Gramm Gold pro Tonne aus, was 556.500 Unzen enthaltenem Gold entspricht. Noch deutlicher fällt der Zuwachs bei den Ressourcen aus: Granite Creek beherbergt nun 3,73 Millionen Tonnen in den Kategorien gemessen und angezeigt mit einem Gehalt von 7,17 Gramm Gold pro Tonne, was 859.500 Unzen entspricht – ein Anstieg von 229 Prozent gegenüber der PEA. Hinzu kommen 893.000 Tonnen in der Kategorie inferred mit einem Gehalt von 7,06 Gramm, was 202.800 Unzen entspricht.
„Das Bohrprogramm hat die mineralisierten Zonen erfolgreich abgegrenzt und erweitert, die Kontinuität innerhalb der mineralisierten Strukturen nachgewiesen und eine Reihe weiterer vielversprechender Ziele identifiziert, die auf das Potenzial für weiteres Wachstum der Mineralressourcen hindeuten“, sagte Präsident und CEO Richard Young in einer Pressemitteilung.
Kostensteigerung belastet Wirtschaftlichkeit
Zum Vergleich: Die PEA vom März 2025 hatte lebenszyklusbezogene All-In-Sustaining-Kosten von 1.597 Dollar pro Unze prognostiziert. In der Phase mit höherer Ausstoßrate von 2028 bis 2032 sollten die Kosten demnach auf 1.915 Dollar pro Unze sinken. Der Unterschied wird noch deutlicher, wenn beide Studien mit demselben Goldpreis verglichen werden. Bei einem Preis von 3.000 Dollar pro Unze generiert die neue Studie einen nach Steuern abgezinsten Kapitalwert von 193 Millionen Dollar – im Vergleich zu 373 Millionen Dollar in der Sensitivitätsanalyse der PEA.
Don DeMarco, Bergbau-Analyst bei National Bank of Canada Capital Markets, kommentierte: „Die Machbarkeitsstudie entrisiko further die Rolle von Granite Creek als langfristige Quelle für hochgradiges Erz für Lone Tree, wobei durch Erweiterungen im South Pacific-Bereich und die weitgehend ungetestete CX-Zone ein erhebliches Explorationspotenzial erhalten bleibt. Die Basisfall-Wirtschaftlichkeit bleibt relativ bescheiden, gewichtet durch erhöhte Kosten.“ DeMarco behielt sein Rating „Outperform“ sowie ein Kursziel von 4 CAD für I-80 bei.
Die gesamten Kapitalkosten und Abschlusskosten steigen auf 145 Millionen Dollar, verglichen mit 112 Millionen Dollar in der PEA. Darin enthalten sind 83 Millionen Dollar an nachhaltigen Investitionen, eine Zuweisung von 49 Millionen Dollar für die Renovierung der Lone Tree-Anlage sowie 12,7 Millionen Dollar für die Stilllegung und Rekultivierung.
Produktion und Cashflow-Perspektiven
Demgegenüber steigt die gesamte geförderte Produktion auf 485.000 Unzen von ursprünglich etwa 418.000 Unzen in der PEA, während die durchschnittliche Ausbeute von 78 auf 87 Prozent steigt. Granite Creek ist bereits in Betrieb, während I-80 die untertägige Mine zur kommerziellen Produktion hochfährt, wovon das Unternehmen Ende 2026 ausgeht. Die Mine förderte im vergangenen Jahr 22.977 Unzen Gold und in der ersten Hälfte von 2026 17.532 Unzen, darunter 8.634 Unzen im zweiten Quartal.
Der 8,5-jährige Minenplan sieht eine Förderung von 30.000 bis 40.000 Unzen für dieses Jahr vor, die sich nach Inbetriebnahme der Lone Tree-Anlage von 2028 bis 2032 auf jährlich etwa 75.000 Unzen erhöhen soll. „Der Minenplan profitiert von zusätzlichen Abbaufronten, einer verbesserten geologischen Definition und erfolgreichen Bohrungen in der South Pacific Zone. Die Kosten werden voraussichtlich ab etwa 2028 sinken, sobald die Lone Tree-Einrichtung in Betrieb geht“, so DeMarco.
Die Studie für Granite Creek prognostiziert 238 Millionen Dollar an Netto-Cashflow während der fünf Jahre von 2028 bis 2032, nachdem die Lone Tree-Anlage voraussichtlich ihren Erzabbau aufgenommen hat. Darin enthalten sind 92 Millionen Dollar im Jahr 2028 sowie zwischen 28 und 40 Millionen Dollar jährlich über die folgenden vier Jahre.
Strategische Bedeutung für I-80 Gold
Granite Creek ist ein zentraler Bestandteil des Plans von I-80, das jährliche Produktionsvolumen von etwa 50.000 Unzen auszubauen und sich zu einem mittelgroßen Goldproduzenten in Nevada zu entwickeln. Das Unternehmen sicherte sich im Februar ein Finanzierungspaket in Höhe von 500 Millionen Dollar, um die ersten beiden Phasen eines Entwicklungsplans zu finanzieren, der auf eine jährliche Produktion von rund 300.000 bis 400.000 Unzen abzielt, bevor langfristig etwa 600.000 Unzen erreicht werden sollen.
Auf Unternehmensebene erwartet I-80, dass die ersten beiden Entwicklungsphasen die jährliche Produktion bis 2031 auf 300.000 bis 400.000 Unzen steigern und genügend operativen Cashflow generieren, um die dritte Phase zu finanzieren, die sich auf den Tagebau Mineral Point konzentriert. Bis zur Inbetriebnahme von Lone Tree im vierten Quartal 2027 plant I-80, die Verarbeitung durch Dritte zu nutzen und einige Granite-Creek-Erze vor der Inbetriebnahme zu lagern. Der renovierte Autoklav soll zum Zentrum der Nevada-Operationen des Unternehmens werden und Material aus Granite Creek sowie dem untertägigen Projekt Archimedes am Ruby Hill verarbeiten.
„Mit der erwarteten Inbetriebnahme der Lone Tree-Anlage bis Ende 2027 wird erwartet, dass diese Vermögenswerte die Transformation von I-80 Gold zu einem auf Nevada fokussierten mittelgroßen Produzenten unterstützen, der starke Free Cashflow generiert“, sagte CEO Richard Young.
Die Aktien von I-80 Gold notieren in einer 52-Wochen-Spanne von 1,25 bis 3,04 kanadischen Dollar.