ANZEIGE

Großbritanniens Problem ist nicht die Innovation, sondern die Verbreitung

Eine FT-Analyse zeigt: Das Land erfindet seit Jahrhunderten viel, übernimmt neue Technologien aber zu langsam.
•• 5 Min
Großbritanniens Problem ist nicht die Innovation, sondern die Verbreitung

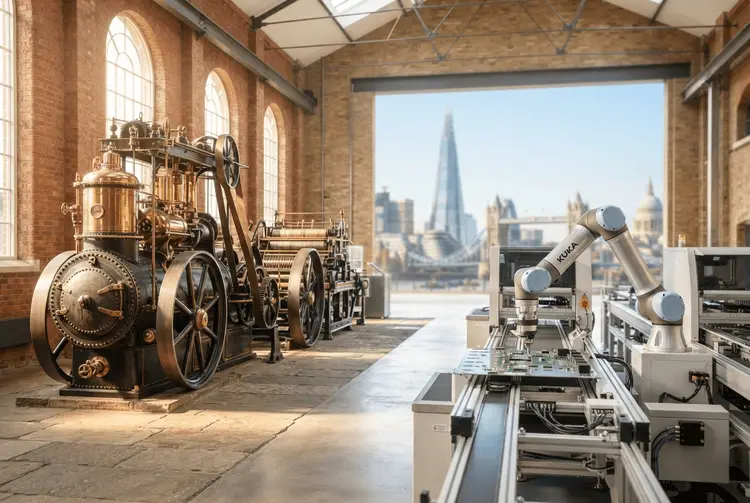
Großbritannien galt rund 250 Jahre lang als das innovativste Land der Welt – gemessen an der Bevölkerung. Das geht aus kommenden Forschungen von Francisco Buera, Professor für Wirtschaftswissenschaften an der Washington University in St. Louis, und seinen Kollegen hervor. Der Zeitraum reicht von König Karl II. bis zu Queen Victoria. Von Dampfmotoren und Textilmaschinen über Impfstoffe bis hin zu massenproduziertem Stahl prägte die britische Erfindungsgabe einen Großteil der Moderne, wie wir sie kennen.

Doch die Führung ging verloren. Die USA überholten Großbritannien am Jahrhundertwechsel, als Millionen US-Dollar an amerikanischem Finanzkapital in Innovationslabore der Unternehmen und in arbeitsparende Technologien flossen, um einen großen und expandierenden Inlandsmarkt zu bedienen. Verstärkt wurde die US-Führung durch die Einwanderung europäischer Wissenschaftler in den 1930er Jahren sowie von Forschern und Ingenieuren in der Nachkriegszeit. Hinzu kamen Maßnahmen Washingtons, um die wissenschaftliche Bildung auszuweiten und im Wettbewerb mit der Sowjetunion starke Ausgaben für Forschung und Entwicklung zu sichern.

Großbritannien begann dagegen nach dem Krieg abzurutschen – finanziell und personell erschöpft. Harold Wilson, ein Jahr bevor er 1964 Premierminister wurde, hielt eine Rede vor einem Publikum der Labour Party, das bemerkt hatte, dass Amerika davonzog. Die Stärke, Zahlungsfähigkeit und der Einfluss Großbritanniens würden, so Wilson, „im Rest dieses Jahrhunderts in einzigartiger Weise davon abhängen, mit welcher Geschwindigkeit wir uns der Welt des Wandels stellen“. Er hatte recht, gewann die allgemeine Wahl – und das Land rückte dennoch zurück.

Großbritannien hinkt bei Robotik und KI hinterher

Wilsons Warnung zielte nicht weniger darauf, sich an die Technologien der Zukunft anzupassen, als sie zu erfinden. Eine Reihe von Studien legt nahe, dass das Meistern des Aufholprozesses die Produktivitätslücke zwischen rückständigen Staaten und der Spitze schließen kann. Pioniere können sogar Nachteile erleiden, weil sie große Risiken eingehen, bevor ein Marktbedarf nachgewiesen ist. Während einige amerikanische Unternehmer enorme Gewinne erzielen, bringen die meisten US-Startups mit Venture-Capital-Unterstützung niemals Gewinn für ihre Investoren. Der Rest der Welt kommt voran, indem er Erfindungen anderer übernimmt.

Genau hier hinkt Großbritannien stark hinterher. Bei der Robotik, einer Spitzentechnologie, die in China, den USA und Japan vorangetrieben wird, setzen Aufhol-Länder wie Dänemark und Slowenien mehr als 300 Roboter pro 10.000 Produktionsarbeiter ein. Der Wert für das Vereinigte Königreich liegt bei nur etwa einem Drittel davon. Das ist kein gutes Zeichen, wenn Automatisierung der Schlüssel zu einer produktiveren Zukunft ist. Ähnlich sieht es bei Vorreiter-Innovationen von 5G-Mobilfunkabdeckung bis hin zu Wärmepumpen aus, wo Großbritannien zu den schlechtesten in seiner Klasse zählt.

Britische Unternehmen sind zwar gut darin, ausgereiftere Technologien wie Cloud Computing und Datenanalyse zu übernehmen, doch bei der Integration fortschrittlicherer Technologien sind sie oft langsam, so die OECD. Künstliche Intelligenz ist ein Paradebeispiel: Die Adoption in britischen Unternehmen ist laut Daten des Office for National Statistics für 2026 oberflächlich. Während Marketingabteilungen bombastische Ansprüche zum Potenzial der Technologie äußern, reagieren britische Arbeitnehmer skeptisch und moralisierend, wenn sie gefragt werden, ob und wie sie KI nutzen – manche tragen ihren Widerstand gegen Chatbots fast wie ein Ehrenschild.

Niedrige Investitionsquoten gelten als Hauptursache

Warum ist das Land so langsam bei der Übernahme? Sehr niedrige Investitionsquoten sind ein Schuldiger. Großbritannien scheint allergisch dagegen zu sein, Geld wieder in seine Unternehmen zu investieren: 2024 gab es nur 3,8 Prozent des BIP für Maschinen und Ausrüstungen aus, der niedrigste Wert unter den G7-Ländern. Gleichzeitig liegt die Kapitalintensität der britischen Fertigung um 47 Prozent unter dem Durchschnitt vergleichbarer Länder, so das Thinktank Institute for Public Policy Research. Vorsicht seitens der Unternehmen ist im unsicheren britischen Politikumfeld, insbesondere post-Brexit, rational. Da ein Großteil der neuesten Technologie jedoch in neuen Maschinen verkörpert ist, erklären diese „fehlenden“ Ausgaben teilweise die Lücke bei der Adoption.

Viele Unternehmen nutzen neue Technik nur oberflächlich

Die Literatur deutet darauf hin, dass die Adoption von Spitzentechnologien tiefgreifend und weit verbreitet sein muss, um die Produktivität zu stützen. Eine Herausforderung in reichen Ländern wie Großbritannien besteht darin, dass die meisten Unternehmen anspruchsvollere Technologien adoptieren, als sie tatsächlich für ihre Kerngeschäftsfunktionen nutzen – Ausrüstung, die „nur herumsteht“, sagt Diego Comin, Wirtschaftswissenschaftsprofessor am Dartmouth College, der sich mit technologischer Diffusion beschäftigt. „Die Adoption einer Technologie spielt keine große Rolle, wenn das Unternehmen nicht den vollen Nutzen daraus zieht“, fügt er hinzu. Viele britische Unternehmen scheinen nicht einmal zu wissen, dass es überhaupt Produktivitätsgewinne zu erzielen gibt. Eine Umfrage aus dem Jahr 2018 unter Chefs kleiner und mittlerer Unternehmen legt nahe, dass vier von fünf glauben, ihre Unternehmen seien genauso oder sogar produktiver als die ihrer Konkurrenten – was statistisch unplausibel ist.

Schon 1948 sollte ein Rat britischen Firmen helfen

Wilson war nicht der erste britische Anführer, der den Alarm schlug. Im Jahr 1948 ersannen Stafford Cripps, Schatzkanzler unter Premierminister Clement Attlee, zusammen mit Marshall-Plan-Administrator Paul Hoffman den Anglo-American Council on Productivity, nachdem sie bemerkt hatten, dass Großbritannien gegenüber seinen Mitbewerbern Boden verlor. Die Einrichtung entsandte britische Teams in die USA, um deren Geschäftspraktiken zu studieren und die Unternehmen im Heimatland zu verbessern. Die Auswirkungen waren gemischt und führten zu kritischer Berichterstattung in den britischen Medien sowie zu einer kalten politischen Rezeption – wegen der wahrgenommenen Implikation, die Regierung halte die britische Industrie für angewiesen auf „Rat von jedem Land, wie auch immer eminent“, wie der spätere konservative Premierminister Anthony Eden formulierte. Dennoch beleuchtete die Initiative die Argumentation, dass britische Unternehmen von ihren internationalen Mitbewerbern lernen könnten.

Diese Lektion müssen die Briten neu lernen. Die aggregierte Produktivität ist schließlich die Summe aus Hunderttausenden von kleinen Entscheidungen über Management, Investitionen und Technologie, die innerhalb von Unternehmen im ganzen Land getroffen werden. Die gute Nachricht ist, dass das Aufholen zu internationalen Best Practices viel günstiger ist als das Erfinden von Grund auf. Doch mehr als ein halbes Jahrhundert nach Wilsons Warnung hat ein Großteil Britanniens noch immer nicht akzeptiert, dass es hinten dran ist.

GroßbritannienTechnologie-AdoptionProduktivitätInvestitionenRobotikKünstliche IntelligenzInnovationAnglo-American Council On Productivity

Meistgelesene News

  1. Anthropic zahlt SpaceX bis zu 120,5 Milliarden Dollar für Rechenleistung
  2. Take-Two-Aktie steigt 4 Prozent: Jefferies hebt GTA-VI-Absatzprognose an
  3. Nvidia-Aktie ein Drittel unter Rekordhoch: Schätzung für 2030
  4. Warum die ASML-Aktie fällt und ob das eine Kaufchance ist
  5. Brookfield und CPPIB rücken beim Uniper-Verkauf in nächste Runde vor

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.