ANZEIGE

National Wealth Fund: Investiert Großbritanniens Staatsfonds in die richtigen Bereiche?

Der britische National Wealth Fund finanziert profitable Hafen- und Netzbetreiber – Kritiker sehen darin eine Verdrängung privaten Kapitals.
•• 5 Min
National Wealth Fund: Investiert Großbritanniens Staatsfonds in die richtigen Bereiche?

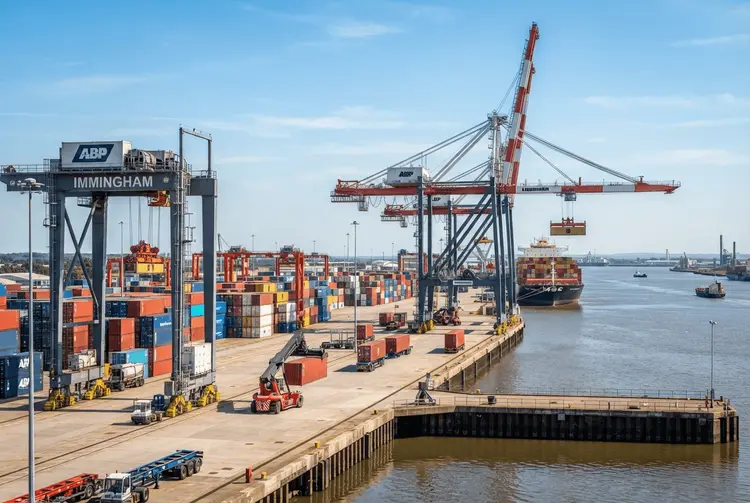
Der britische National Wealth Fund (NWF) steht in der Kritik: Der steuerfinanzierte Staatsfonds finanziert Projekte, die nach Ansicht von Branchenexperten problemlos privat finanzierbar wären. Ein aktuelles Beispiel ist ein Darlehen von 200 Millionen Pfund an Associated British Ports (ABP), den Eigentümer des Hafens Immingham. Der Hafen an der englischen Ostküste ist mit jährlich 46 Millionen Tonnen Fracht der größte des Landes nach Tonnage – noch vor Dover und Southampton.

ABP gehört internationalen Investoren, ist profitabel und wurde zuletzt auf mehr als 10 Milliarden Pfund bewertet. Das Unternehmen wurde vor mehr als vier Jahrzehnten privatisiert, unter anderem mit dem Ziel, Finanzmittel aufzubringen und eigene Aufrüstungen selbst zu bezahlen. Der NWF hat laut seinem Mandat die Aufgabe, Bereiche mit einer „Unterversorgung an privatem Finanzkapital" zu adressieren. Kritiker sehen in dem Darlehen genau die Art von Investition, die der Fonds nicht tätigen sollte.

Experten bezweifeln den Einsatz von Steuergeldern bei profitablen Unternehmen

„Öffentliches Geld sollte dorthin fließen, wo es etwas bewirkt, was sonst nicht geschehen würde", sagte Andrew Truscott, Chief Executive des Infrastrukturinvestors John Laing, der global etwa 3 Milliarden Pfund verwaltet. „Wenn die Eigentümer eines Unternehmens eine Aufrüstung bequem selbst finanzieren können, ist das nicht der Ort, an dem der Steuerzahler tätig werden sollte." Er fügte hinzu, das Vereinigte Königreich sei weiterhin sehr attraktiv, und der Privatsektor habe großen Appetit darauf, gut strukturierte Projekte eigenständig zu finanzieren.

Das ABP-Darlehen ist nicht die einzige umstrittene Transaktion. Zu den Verpflichtungen des NWF im Bereich erneuerbare Energien zählen ein Darlehen von 1,2 Milliarden Pfund an das zu Iberdrola gehörende Unternehmen ScottishPower sowie eine finanzielle Garantie von 800 Millionen Pfund für SSEN Transmission zur Aufrüstung des Stromnetzwerks. Der NWF argumentiert, der Umfang der erforderlichen Netzaufrüstungen liege „über der aktuellen Kapazität des privaten Marktes".

Richard Threlfall, Berater und ehemaliger globaler Leiter für Infrastruktur bei KPMG, bezweifelte den Einsatz staatlich gestützter Finanzierung für große, regulierte Versorgungsunternehmen, die ebenfalls privatisiert wurden. „Bei Investitionen in reife, privat gehaltene Versorgungsunternehmen, die regulierte Infrastruktureigentümer kontrollieren, sollten diese Entwicklungen vollständig von kommerziellen Märkten finanziert werden", sagte er. Als angemessene Verwendung öffentlicher Mittel hob er dagegen ein NWF-Darlehen von 38,4 Millionen Pfund an den Stadtrat von Edinburgh für vorbereitende Maßnahmen zur Uferregenerierung hervor.

Kreditgarantien und Eigenkapitalinvestitionen sorgen für weitere Diskussionen

Der Fonds hat auch Kreditgarantien bereitgestellt, darunter 300 Millionen Pfund zur Unterstützung eines von Equitix angeführten Konsortiums für den Haweswater Aqueduct. Dabei handelt es sich um ein 3-Milliarden-Pfund-Projekt von United Utilities zur Sanierung einer 110 Kilometer langen Pipeline vom Lake District nach Manchester. Zwei dem Projekt nahestehende Personen sagten, die Mittelbeschaffung sei „massiv überzeichnet" gewesen, weshalb keine Notwendigkeit für den NWF bestanden habe – der Fonds „verdränge" damit lediglich private Investitionen. Der NWF bestreitet diese Darstellung.

Auch im Eigenkapitalportfolio zeigt sich die Vorliebe des Fonds für etablierte Gewinner. Im Mai investierte er 25 Millionen Pfund in das in Bristol ansässige Verteidigungstechnik-Unternehmen Rowden, das in der FT1000-Liste der am schnellsten wachsenden Unternehmen Europas vertreten war. Chris Grigg, Vorsitzender des NWF, sagte, der Fonds sei „sehr erfreut, in Wachstumsunternehmen investieren zu können, die wahrscheinlich sowohl zur Reindustrialisierung des Vereinigten Königreichs beitragen als auch die Verteidigung dieses Landes und seiner Verbündeten stärken". Solche Investitionen erhöhten die Wahrscheinlichkeit, dass diese Unternehmen im Vereinigten Königreich blieben und wüchsen, so Grigg.

Kritik an fehlender Kohärenz und mangelnder Kapazität

Sir Dieter Helm, Infrastrukturexperte an der Universität Oxford, nannte den NWF eine „Institution auf der Suche nach einer Rolle" mit „sehr wenig Kohärenz" in seinen Investitionsentscheidungen. Er bezweifelte, ob der Fonds die beste Verwendung von Steuergeldern darstellt, während die Regierung über begrenzte finanzielle Ressourcen verfügt und die wesentliche öffentliche Infrastruktur veraltet ist. „Lassen Sie uns zuerst die Hauptaufgabe erledigen – Schlaglöcher reparieren, Brücken sanieren, Lecks stopfen und die Signaltechnik auf den Schienen instand setzen – und dann können wir uns den großen Projekten zuwenden", sagte er.

Ein Teil des Problems liegt im Mandat des NWF: Es verpflichtet den Fonds, eine finanzielle Rendite für das Schatzamt zu erwirtschaften. Das könnte ihn zu großen, bankfähigen Assets statt zu risikoreicheren Frühphasen-Unternehmen drängen. Threlfall sagte, der NWF „sollte nicht versuchen, selbst Gewinn zu machen, sondern sollte in Infrastruktur investieren, die eine Rendite für das gesamte Land schafft, indem er Projekte ankurbelt, die nicht investierbar sind, aber es werden können". Eine dem NWF nahestehende Person entgegnete, die Alternative zur Investition in profitable Unternehmen sei, zum Bankier der letzten Instanz zu werden und Geld zu verlieren, um kämpfende Unternehmen zu stützen.

Hinzu kommt die schiere Größe des verfügbaren Kapitals. Im Budget des Kanzlers erhielt der NWF zuletzt zusätzliche 15,4 Milliarden Pfund an Feuerkraft und hält nun 43,2 Milliarden Pfund an Kapital, wovon 11 Milliarden Pfund bereits zugesagt sind. Chief Executive Oliver Holbourn, ein ehemaliger leitender Angestellter bei NatWest, hat erklärt, er beabsichtige, etwa jede Woche 100 Millionen Pfund „aus der Tür zu bringen". Noah Law, ein Labour-Abgeordneter, der zuvor im Bereich Entwicklungsfinanzierung gearbeitet hat, sagte, der Einsatz des Geldes erfordere viel Due-Diligence-Kapazität. Man könne sich alle möglichen wichtigen kleinen Projekte ansehen, aber es würden die Leute fehlen, um sie zu bearbeiten.

Der NWF weist die Kritik zurück. Sein Kapital „vertiefe den verfügbaren Pool, verhindere, dass die Kosten für Schulden steigen, und potenziell an Steuerzahler weitergegeben würden". „Wir bewerten jede Investition rigoros, um sicherzustellen, dass das Geld der Steuerzahler einen Unterschied macht, der sonst nicht vorhanden wäre", erklärte der Fonds. „Unsere Rolle ist es, Finanzierungsbarrieren zu beseitigen, nicht privates Kapital zu ersetzen, indem wir Technologie-, Umsatz-, Politik- und langfristige Finanzierungsrisiken übernehmen, die der Markt nicht immer allein absorbieren kann, und diese Risiken mit Partnern aus dem Privatsektor zu teilen."

ABP erklärte, die strategischen Ambitionen des National Wealth Fund, innovatives Denken und die Fähigkeit, sich langfristig zu engagieren, hätten privates Kapital angezogen und Merkmale mitgebracht, die für Hafeninfrastrukturinvestitionen besonders relevant seien und über den Standard des kommerziellen Marktes hinausgingen.

National Wealth FundStaatsfonds GroßbritannienAssociated British PortsImmingham HafenInfrastrukturinvestitionenSteuergelderPrivates KapitalSsen Transmission

Meistgelesene News

  1. Anthropic zahlt SpaceX bis zu 120,5 Milliarden Dollar für Rechenleistung
  2. Take-Two-Aktie steigt 4 Prozent: Jefferies hebt GTA-VI-Absatzprognose an
  3. Bitcoin fällt unter 70.000 Dollar: Drei Gründe für den Kurssturz
  4. Nvidia-Aktie ein Drittel unter Rekordhoch: Schätzung für 2030
  5. Brookfield und CPPIB rücken beim Uniper-Verkauf in nächste Runde vor

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.