
Globaler Energiemix im Wandel: Erneuerbare, Atom und Kohle
Der Iran-Konflikt beschleunigt die Neuordnung der weltweiten Energieversorgung – mit weitreichenden Folgen für Investoren und Märkte.
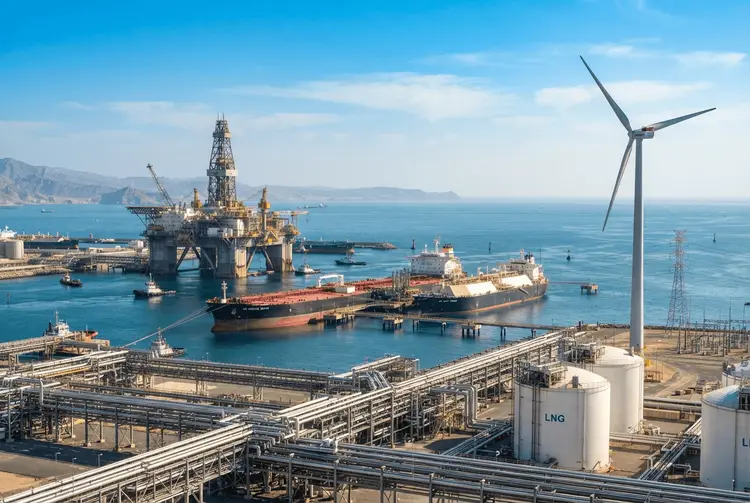
Die globale Energieversorgung steht erneut unter Druck. Nachdem die EU nach Russlands Angriff auf die Ukraine 2022 in eine schwere Energiekrise geriet, hat der US-israelische Angriff auf den Iran Ende Februar 2026 das Energiesystem ein weiteres Mal erschüttert. Die Straße von Hormus, die den Persischen Golf mit dem Golf von Oman verbindet, entfiel vor ihrer Schließung auf ein Fünftel des seewärtigen Gastransports und ein Viertel des seewärtigen Öltransports. Die Folgen sind global spürbar.
Bis Juni 2026 schätzte die Internationale Energieagentur (IEA) die kumulierten Versorgungsausfälle auf 1,3 Milliarden Barrel Öl. Angriffe auf die Energieinfrastruktur Katars, einem zentralen LNG-Lieferanten für Europa und Asien, ließen die Gaspreise zum zweiten Mal innerhalb von vier Jahren in die Höhe schießen. Bereits am 22. April 2026 berichtete aktien.news, dass laut dem Marktanalyseunternehmen Kpler seit Beginn der Nahostkrise mehr als 500 Millionen Barrel Rohöl und Kondensat vom Weltmarkt verschwunden waren – beschrieben als die größte Unterbrechung der Energieversorgung in der modernen Geschichte.
Die Details
Die IEA beziffert die globalen Energieinvestitionen für 2026 auf 3,4 Billionen US-Dollar. Davon fließen 2,2 Billionen US-Dollar in Netze, Erneuerbare Energien, Speicher und andere Lösungen außerhalb fossiler Brennstoffe. Die Investitionen in Öl sollen auf unter 500 Milliarden US-Dollar sinken, während die Investitionen in Gas um 330 Milliarden US-Dollar und in Erneuerbare Energien um 665 Milliarden US-Dollar steigen werden.
Kurzfristig griffen viele Nationen auf Kohlestrom zurück. Japan, Südkorea, Italien und Deutschland gehören zu den Ländern, die zu voll ausgelasteten Kohlekraftwerken zurückgekehrt sind oder Abschaltpläne verzögert haben. Bereits am 26. Juni 2026 berichtete aktien.news, dass Asiens Kraftkohle-Importe auf dem Seeweg für Juni auf 77,37 Millionen Tonnen prognostiziert wurden – der höchste Stand seit sechs Monaten und ein Plus von 22,3 Prozent gegenüber dem Vorjahresmonat. Das erste Halbjahr 2026 markierte laut dem Global Coal Plant Tracker von Global Energy Monitor eine aggregierte Verlangsamung bei der Stilllegung von Kohlekraftwerken: Die Abschaltungen von 4,9 Gigawatt waren der niedrigste Gesamtwert seit Beginn der Datenerhebung im Jahr 2015.
China und Indien sind die Hauptländer, die weiterhin in neue Kohleeinrichtungen investieren – sie machen 90 Prozent aller geplanten neuen Kapazitäten aus. Indien begann im ersten Halbjahr 2026 mit dem Bau von so viel Kapazität wie in den vorherigen sieben Jahren zusammen. Die Zahl der Länder, die neue Kohleanlagen planen, ist dennoch auf 32 gesunken, gegenüber 64 im Jahr 2016. Die USA verzeichneten im ersten Halbjahr 2026 sogar einen Rückgang der Kohleerzeugung um 11 Prozent, was einen Anstieg von 10 Prozent im Jahr 2025 revidierte.
Katar gab bekannt, dass nahezu ein Fünftel seiner LNG-Kapazität für drei bis fünf Jahre offline sein wird. Australien hat gesetzlich festgelegt, dass LNG-Produzenten ab Januar 2028 bis zu 20 Prozent der Kapazität als nationale Reserve zurückhalten müssen. Am 6. August 2026 berichtete aktien.news, dass der europäische TTF-Future um 2,2 Prozent auf rund 54,50 Euro pro Megawattstunde stieg – ein Zeichen für anhaltende Versorgungsengpässe.
Hintergrund: Was bisher geschah
Am 11. März 2026 berichtete aktien.news, dass die Schließung der Straße von Hormuz rund 20 Prozent der weltweiten LNG-Versorgung blockierte und LNG-Spotpreise in Nordostasien bis zum 6. März um 116 Prozent auf 22,50 US-Dollar pro Million British Thermal Units stiegen – ein Zweijahreshoch. Gleichzeitig kletterte der Newcastle-Kohleindex um 11,6 Prozent auf 129,62 US-Dollar je Tonne.
Am 22. April 2026 warnte Philip Mshelbila, Generalsekretär des Forums gasexportierender Länder (GECF), auf der Konferenz „Invest in African Energy" in Paris, dass kurzfristige Krisenmaßnahmen der Regierungen strukturell werden könnten, falls der Konflikt weiter andauert. Das Institute for Energy Economics and Financial Analysis argumentiert, dass die Störung dauerhafte Schäden an der Aussichtsprognose für Gas in Asien als erschwingliche und sichere langfristige Quelle verursacht hat.
Was das für Anleger bedeutet
Für deutsche Privatanleger zeichnet sich ein klares Bild ab: Der Energiemix der Zukunft wird diversifizierter und weniger abhängig von einzelnen Lieferanten oder Brennstoffen. Die IEA-Daten zeigen, dass der Löwenanteil der globalen Energieinvestitionen – 2,2 von 3,4 Billionen US-Dollar – in saubere Technologien fließt. Erneuerbare Energien profitieren davon, dass Solar-Projekte sechs Monate bis ein Jahr und Windprojekte weniger als zwei Jahre Bauzeit benötigen – deutlich schneller als Gaskraftwerke mit drei bis vier Jahren oder Kernkraftwerke.
Besonders relevant für Anleger: Energiespeichersysteme (ESS) gewinnen massiv an Bedeutung. In China verdoppelte sich die Nachfrage nach Energiespeichersystemen im ersten Halbjahr 2026 – nach einer weiteren Verdopplung in den vorangegangenen zwölf Monaten. In den USA wachsen ESS-Installationen, da die Trump-Administration die bundesstaatliche Steuergutschriftsberechtigung für ESS bis 2033 beibehielt. Solar-plus-Speicher-Projekte wuchsen 2025 um 43 Prozent. Bloomberg NEF hat 124 GW neuer Solarprojekte mit angehängtem Speicher verfolgt, von denen die meisten in den nächsten drei Jahren in Betrieb gehen sollen.
Auch Kernenergie rückt wieder in den Fokus. Die 440 heute betriebenen Reaktoren liefern fast 10 Prozent des weltweiten Stroms. Die IAEA schätzte im November 2025, dass die globale Kernkapazität bis 2050 verdoppelt werden könnte. Weltweit sind per August 2026 etwa 80 Reaktoren in 15 Ländern im Bau, weitere 120 sind geplant. Technologieunternehmen investieren in kleine modulare Reaktoren (SMR), um den enormen Strombedarf für KI-Rechenzentren zu decken. TerraPower, gegründet von Bill Gates, hat den Grundstein für ein Kraftwerk in Wyoming gelegt, das voraussichtlich 2031 in Betrieb gehen soll.
Ausblick
China plant, allein im Jahr 2026 sieben neue Kernreaktoren in Betrieb zu nehmen. Das Land hat 36 neue Reaktoren bereits im Bau. Laut dem im März 2026 veröffentlichten 15. Fünfjahresplan Chinas könnte Chinas installierte Kernkapazität bis 2030 die der USA übertreffen, sofern die US-Expansion sich nicht deutlich beschleunigt. Die USA haben Anfang 2026 2,7 Milliarden US-Dollar für die Wiederherstellung der heimischen Urananreicherung reserviert – ein Projekt, das für das kommende Jahrzehnt angelegt ist.
Im März 2026 traten vier weitere Länder dem Versprechen bei, die globale Nuklearkapazität bis 2050 zu verdreifachen, sodass die Gesamtzahl nun bei 38 Ländern liegt. Europa bleibt bei der Urananreicherung zu 23 Prozent von Russland abhängig – ein Rückgang von 38 Prozent im Jahr 2023, aber eine Abhängigkeit, die laut Experten fünf bis zehn Jahre dauern wird, um sie zu überwinden. Australiens neue LNG-Reservepflicht greift ab Januar 2028.
Kurz erklärt
- LNG (Liquefied Natural Gas): Auf sehr niedrige Temperaturen gekühltes Erdgas, das in flüssiger Form per Schiff transportiert werden kann.
- Kleine modulare Reaktoren (SMR): Eine neue Generation kleinerer Kernkraftwerke, die einfacher und schneller zu bauen sein sollen als konventionelle Großreaktoren.
- Energiespeichersysteme (ESS): Technologien wie Batterien, die überschüssigen Strom aus erneuerbaren Quellen speichern und bei Bedarf wieder ins Netz einspeisen.