
Flughafen Wien steigert Gewinn um 2,9 Prozent trotz Passagierrückgang
Der österreichische Flughafenbetreiber verdient in den ersten neun Monaten 2026 mehr, während Malta und Košice den Rückgang am Standort Wien ausgleichen.
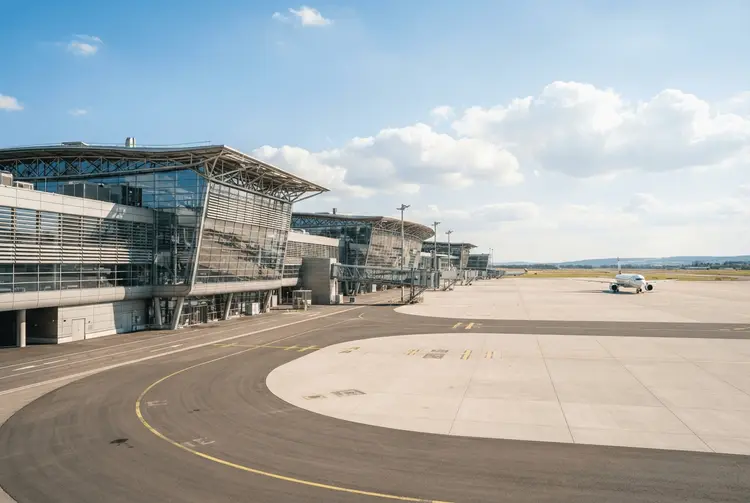
Die Flughafen Wien AG hat in den ersten neun Monaten des Jahres 2026 ihren Konzerngewinn um 2,9 Prozent auf 221,9 Millionen Euro gesteigert. Der österreichische Flughafenbetreiber profitierte dabei von der starken Entwicklung seiner Standorte in Malta und Košice, die den Rückgang am Heimatstandort Wien ausgleichen konnten. Der Umsatz legte im Berichtszeitraum um 0,1 Prozent auf 846,6 Millionen Euro zu.
Auf operativer Ebene fielen die Zuwächse deutlicher aus. Das EBITDA stieg um 4,2 Prozent auf 392,8 Millionen Euro, das EBIT um 4,4 Prozent auf 291,1 Millionen Euro. Besonders dynamisch entwickelte sich der Flughafen Malta, dessen EBITDA um 17,9 Prozent zulegte. Neben diesem Beitrag trugen nach Angaben des Unternehmens auch Kostensenkungsmaßnahmen zum Gewinnwachstum bei.
„Der Anstieg der Erträge lässt sich hauptsächlich auf die starke Performance in Malta sowie unsere entschlossenen Maßnahmen zur Kostensenkung und Effizienzsteigerung zurückführen“, sagte Günther Ofner, Joint CEO und CFO des Konzerns. „Im Gegenzug verlangsamen die Reduzierung des Angebots von Low-Cost-Carriern und die zu Beginn des Jahres eingeführten Gebührenerhöhungen die Geschäftsentwicklung.“
Der Flughafen Wien verliert Passagiere, während Malta und Košice deutlich wachsen
Am größten Standort des Konzerns gingen die Passagierzahlen im Neunmonatszeitraum um 4,5 Prozent auf 23,5 Millionen zurück. Im Oktober 2026 beschleunigte sich der Rückgang sogar auf 7,7 Prozent. Als Ursachen nennt das Unternehmen die reduzierten Dienste von Low-Cost-Carriern sowie die Gebührenerhöhungen, die zu Beginn des Jahres 2026 eingeführt wurden.
Ganz anders verlief die Entwicklung an den übrigen Konzernstandorten. Der Flughafen Malta verzeichnete ein Passagierwachstum von 14,5 Prozent auf 8,7 Millionen Reisende. Der Flughafen Košice legte sogar um 32,1 Prozent auf 883.514 Reisende zu. Damit verschiebt sich das Gewicht innerhalb des Konzerns weiter in Richtung der internationalen Beteiligungen, während das Wiener Drehkreuz an Bedeutung für das Wachstum verliert.
Bemerkenswert ist das Verhältnis zwischen Umsatz und Ergebnis. Während die Erlöse mit einem Plus von 0,1 Prozent nahezu stagnierten, wuchs der Konzerngewinn um 2,9 Prozent. Diese Schere erklärt sich aus der Kombination von Kostensenkungen und der profitableren Entwicklung an den Auslandsstandorten. Der Umsatz von 846,6 Millionen Euro liegt damit nur knapp über dem Vorjahresniveau.
Andere europäische Luftfahrtkonzerne meldeten zuletzt gemischte Ergebnisse
Der Blick auf die Branche zeigt, dass die Flughafen Wien AG mit ihrer Entwicklung nicht allein dasteht. Bereits am 10.11.2026 berichtete aktien.news, dass die International Consolidated Airlines Group (IAG) trotz gestiegener Treibstoffkosten ihre Gewinnprognose für das laufende Jahr bekräftigt hat. Der British-Airways-Eigentümer meldete für das dritte Quartal bis zum 30. September einen Umsatzanstieg von 4,5 Prozent auf 9,7 Milliarden Euro, während der bereinigte operative Gewinn um 16 Prozent auf 1,73 Milliarden Euro sank.
Auch der spanische Flughafenbetreiber Aena meldete gemischte Signale. Am 25.02.2026 berichtete aktien.news, dass Aena für das Geschäftsjahr 2025 einen Nettogewinn von 2,13 Milliarden Euro erzielte – ein Plus von 10,5 Prozent gegenüber dem Vorjahr. Zugleich erwartete das Unternehmen ein schwächeres Passagierwachstum. An den spanischen Flughäfen von Aena passierten 321,6 Millionen Passagiere die Terminals, ein neuer Jahresrekord.
Auf der anderen Seite gab es auch positive Überraschungen. Am 08.05.2026 berichtete aktien.news, dass IAG das erste Quartal 2026 mit einem Umsatzanstieg von 1,9 Prozent auf 7,2 Milliarden Euro abschloss und das bereinigte operative Ergebnis um 77,3 Prozent auf 351 Millionen Euro steigerte. Weniger erfreulich verlief dagegen das dritte Quartal von Airbus: Wie aktien.news am 29.10.2026 berichtete, sank der bereinigte Gewinn vor Zinsen und Steuern um neun Prozent auf 1,77 Milliarden Euro, der Umsatz um zwei Prozent auf 17,5 Milliarden Euro.
Für deutsche Privatanleger bleibt die Passagierentwicklung der entscheidende Faktor
Für Anleger, die in europäische Flughafen- und Luftfahrtwerte investiert sind, liefert der Bericht ein gemischtes Bild. Einerseits zeigt der Konzerngewinn von 221,9 Millionen Euro, dass das Unternehmen seine Profitabilität trotz rückläufiger Passagierzahlen am wichtigsten Standort halten kann. Andererseits macht der Rückgang von 4,5 Prozent in Wien und die Beschleunigung auf 7,7 Prozent im Oktober deutlich, wie stark die Gebührenerhöhungen und die reduzierten Low-Cost-Verbindungen das Kerngeschäft belasten.
Die Internationalisierung des Konzerns erweist sich dabei als Puffer. Malta und Košice wachsen zweistellig und tragen einen wachsenden Teil zum Ergebnis bei. Ob diese Entwicklung die Schwäche in Wien dauerhaft kompensieren kann, hängt davon ab, wie sich der Passagierverkehr am Hauptstandort weiterentwickelt. Eine Kauf- oder Verkaufsempfehlung lässt sich daraus nicht ableiten.
Der Vergleich mit anderen europäischen Akteuren relativiert die Wiener Zahlen. Während IAG im dritten Quartal 2026 einen Umsatzanstieg von 4,5 Prozent auf 9,7 Milliarden Euro meldete, aber beim bereinigten operativen Gewinn um 16 Prozent auf 1,73 Milliarden Euro einbüßte, konnte die Flughafen Wien AG ihren Konzerngewinn steigern. Aena wiederum erzielte 2025 einen Nettogewinn von 2,13 Milliarden Euro, erwartete aber ein schwächeres Passagierwachstum. Die europäische Luftfahrtbranche bewegt sich damit insgesamt in einem Umfeld aus Kostendruck und uneinheitlicher Verkehrsentwicklung.
Die Prognose für das Gesamtjahr 2026 bleibt unverändert
Das Unternehmen hält an seiner Volljahresprognose für 2026 fest. Der Konzern erwartet einen Umsatz von etwa 1,08 Milliarden Euro, ein EBITDA von rund 425 Millionen Euro und einen Konzerngewinn von etwa 220 Millionen Euro. Bei den Passagierzahlen prognostiziert das Management für das Gesamtjahr etwa 42,5 Millionen Reisende an allen Flughäfen und 30,5 Millionen am Flughafen Wien.
Die Investitionsausgaben beliefen sich in den ersten neun Monaten auf 241,7 Millionen Euro. Davon entfielen 97,8 Millionen Euro auf das Projekt Terminal 3 Southern Expansion und 28,4 Millionen Euro auf Office Park 4 NEXT am Flughafen Wien. Diese Projekte zeigen, dass der Konzern trotz der aktuellen Passagierentwicklung weiter in die Infrastruktur am Standort Wien investiert.
Drei Begriffe helfen Anlegern, den Bericht einzuordnen
- EBITDA: Der Gewinn vor Zinsen, Steuern und Abschreibungen zeigt, wie profitabel das operative Geschäft vor Sonderbelastungen arbeitet.
- EBIT: Der Gewinn vor Zinsen und Steuern berücksichtigt zusätzlich die Abschreibungen und misst damit das Ergebnis des operativen Geschäfts.
- Low-Cost-Carrier: Als Billigfluggesellschaften bezeichnet man Airlines, die mit niedrigen Ticketpreisen und schlanken Kostenstrukturen fliegen.