ANZEIGE

Raketenfehler kostet Amazon 40 Leo-Satelliten – SpaceX profitiert vom Rückschlag

Der fehlgeschlagene Vulcan-Start vom 15. November kostet Amazon 40 Internet-Satelliten und verschafft SpaceXs Starlink weiteren Vorsprung.
•• 6 Min
Raketenfehler kostet Amazon 40 Leo-Satelliten – SpaceX profitiert vom Rückschlag

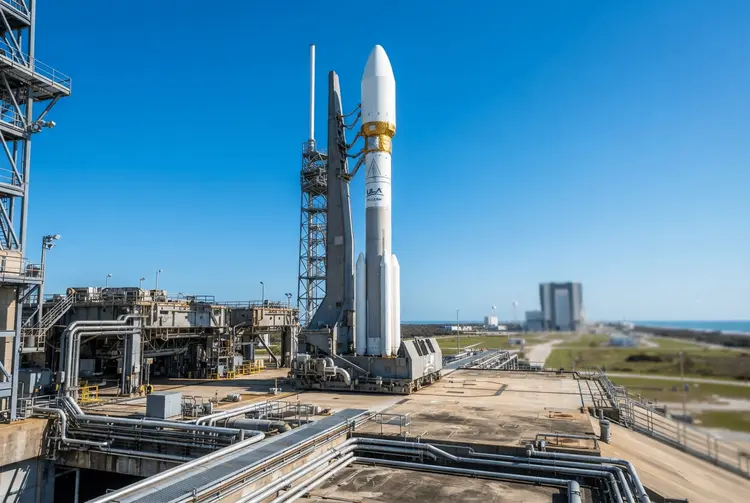
Am 15. November erreichte eine Vulcan-Rakete des Gemeinschaftsunternehmens United Launch Alliance (ULA) mit 40 Amazon-Leo-Satelliten an Bord nie die Umlaufbahn. Rund zehn Minuten nach dem Start geriet die Mission in Schwierigkeiten. Damit verliert Amazon den vollen Wert einer Raketenladung Internet-Satelliten – ein Rückschlag für ein Netzwerk, das vor dem Sonntag fast 400 Satelliten auf 14 Missionen ins All gebracht hatte.

Die Lizenz von Amazon verlangt, dass alle 3.232 Satelliten der ersten Generation bis zum 30. Juli 2029 in der Umlaufbahn sind und betrieben werden. Der fehlgeschlagene Start vergrößert die Lücke zu diesem Ziel. ULA hat bislang keine Ursache genannt; das Problem trat auf, als die Centaur-Oberstufe feuerte. Die Rakete könnte für einige Zeit am Boden bleiben, während Ingenieure die Ursache untersuchen.

Für SpaceX, das mit Starlink das Netzwerk betreibt, gegen das Amazon Leo aufgebaut wird, sind das gute Nachrichten. Starlink hat bereits über 11.100 Satelliten in der Umlaufbahn. Leo gilt als der am besten finanzierte Rivale – und dieser Rivale ist weiter zurückgefallen. Die SpaceX-Aktie (SPCX) notierte zuletzt bei rund 136 US-Dollar, was das Unternehmen mit etwa 1,85 Billionen US-Dollar bewertet.

Amazon Leo hängt stärker an Vulcan als an jedem anderen Raketenmodell

Der Flug am Sonntag war der erste von 38 Vulcan-Starts, die Amazon gekauft hat. Nach Angaben des Konzerns sollten diese Missionen über 1.500 Satelliten der ersten Generation tragen – fast die Hälfte des Konstellationsnetzwerks. Fällt Vulcan aus, trifft das Amazon also besonders hart.

Auch das zweite große Standbein hat dasselbe Problem. Amazon hält 24 feste Starts auf Blue Origins New-Glenn-Rakete, die seit einer Explosion auf ihrem Startplatz im Mai nicht mehr geflogen ist. Damit bleibt im Wesentlichen nur noch Europas Ariane 6, die frühestens am 23. November weitere 36 Leo-Satelliten tragen soll, sowie SpaceX selbst. Amazon kaufte im Dezember 2023 drei Starts auf SpaceXs Falcon-9-Rakete und nutzte sie 2025; Ende 2025 kamen weitere zehn hinzu.

Schon vor dem Sonntag verlangsamte sich das Tempo. Leo brachte im zweiten Quartal 155 Satelliten in die Umlaufbahn, im dritten Quartal nur 29, und im vierten Quartal hat bislang keiner die Umlaufbahn erreicht. In den vergangenen zwölf Monaten kamen rund 240 Satelliten hinzu, also etwa 20 pro Monat. Um die Frist einzuhalten, müsste Leo ab jetzt im Durchschnitt fast 90 Satelliten pro Monat hinzufügen – mehr als das Vierfache des jüngsten Tempos.

Leo hat auch eigene Ziele verpasst. Im Januar teilte Amazon der US-Telekommunikationsbehörde FCC mit, bis zum 30. Juli 2026 rund 700 Satelliten in der Umlaufbahn haben zu wollen. Erreicht wurden etwa 400. Die FCC hatte bereits im Juni die üblichen Strafen für das Verpassen der Halbzeitfrist unter Auflagen erlassen.

Starlink baut seinen Vorsprung immer schneller aus

Starlink fügt derweil schneller Satelliten hinzu, als Leo sie starten kann. Die Quartalsmeldungen von SpaceX wiesen am 4. August über 10.200 Starlink-Satelliten aus, am 22. Oktober mehr als 11.100. In weniger als drei Monaten hat Starlink damit mehr Satelliten hinzugefügt, als Leo insgesamt gestartet hat.

Das Geschäft wächst rasant. Der Umsatz des Starlink-Segments, das SpaceX als Konnektivität bezeichnet, stieg im dritten Quartal um 69 Prozent im Jahresvergleich auf rund 5,2 Milliarden US-Dollar. Das Wachstum beschleunigte sich von 66 Prozent im zweiten Quartal und 32 Prozent im ersten Quartal. Die Zahl der Verbraucherabonnenten hat sich nahezu verdoppelt – auf 13,6 Millionen von 7,2 Millionen ein Jahr zuvor. Der durchschnittliche Umsatz pro Verbraucherabonnent fiel allerdings auf 69 US-Dollar pro Monat von 83 US-Dollar, weil SpaceX im Ausland expandiert und günstigere Tarife anbietet. Amazon strebt unterdessen weiterhin einen ersten Leo-Rollout vor Jahresende an.

Starlink ist die wichtigste Einnahmequelle von SpaceX. Das Konnektivitätssegment erzielte im dritten Quartal ein operatives Ergebnis von rund 2,4 Milliarden US-Dollar – den Großteil der 2,8 Milliarden US-Dollar, die alle drei Segmente zusammen erwirtschafteten.

Das Startgeschäft fällt als Gewinnquelle kaum ins Gewicht

Amazon könnte stärker auf die Raketen von SpaceX angewiesen sein, solange Vulcan und New Glenn am Boden bleiben. Auf die Zahlen von SpaceX dürfte das aber kaum durchschlagen. Das Startdienstleistungsgeschäft trug im dritten Quartal rund 1,1 Milliarden US-Dollar bei, weniger als 8 Prozent des Gesamtumsatzes, und das Raumfahrtsegment verbuchte einen operativen Verlust von 7 Millionen US-Dollar. Der größere Gewinn ist also die zusätzliche Zeit, die Starlink gewinnt – nicht der Verkauf zusätzlicher Raketen.

aktien.news berichtete bereits mehrfach über die Startprobleme von Amazon Leo

Bereits am 27.09.2026 berichtete aktien.news, dass Amazon Leo beim Aufbau des Satelliten-Internetdienstes nicht vorankommt und der Grund weniger im eigenen Unternehmen als bei den Raketenstartern in den USA und Europa liegt. Damals standen gleich drei Trägerraketen am Boden: die Vulcan-Centaur von ULA, die New-Glenn von Blue Origin und die Ariane 6 der Airbus-Tochter Arianespace. Schon damals rückte die Frist im Juli 2029 in den Fokus.

Am 23.04.2026 meldete aktien.news, dass ein Startverbot für die New-Glenn-Rakete von Blue Origin Amazons Satellitenpläne erheblich bremst. Am 31.05.2026 berichtete aktien.news über die Explosion einer New-Glenn-Rakete während eines Tests auf einer Startrampe in Florida, die eine wochenlange Rally bei Raumfahrtaktien abrupt stoppte. Und bereits am 31.01.2026 berichtete aktien.news, dass Amazon bei der FCC eine Fristverlängerung für den Aufbau von Leo beantragt hatte – eine Verschiebung der ursprünglichen Frist vom Juli 2026 um 24 Monate auf Juli 2028.

Die Bewertung von SpaceX lässt kaum Raum für Enttäuschungen

Die Aktie von SpaceX handelt bei rund 136 US-Dollar und einer Bewertung von etwa 1,85 Billionen US-Dollar. Das entspricht dem 32-Fachen des Umsatzes, basierend auf dem annualisierten Umsatz des dritten Quartals. Zu diesem Preis setzen Anleger bereits darauf, dass Starlink seinen Vorsprung behält und dass sich die Ausgaben von SpaceX im Bereich künstliche Intelligenz (KI) auszahlen. Leos Probleme helfen beim zweiten Punkt nicht.

Der Misserfolg vom Sonntag ist also gute Nachrichten für das Geschäft von SpaceX: Er verschafft Starlink mehr Raum in einem Markt, in dem der am besten finanzierte Herausforderer ohnehin schon hinterherhinkte. Der Stolperer eines Rivalen macht die Aktie aber nicht billiger. Der Autor des zugrunde liegenden Beitrags würde vor einem Kauf weiterhin einen niedrigeren Kurs bevorzugen. Eine Kauf- oder Verkaufsempfehlung lässt sich daraus nicht ableiten.

Amazon muss bis Juli 2029 alle 3.232 Satelliten in Betrieb haben

  • Die FCC-Lizenz von Amazon verlangt alle 3.232 Satelliten der ersten Generation bis zum 30. Juli 2029 in der Umlaufbahn und in Betrieb.
  • Die Ariane 6 soll frühestens am 23. November weitere 36 Leo-Satelliten tragen.
  • Amazon strebt weiterhin einen ersten Leo-Rollout vor Jahresende an.
  • ULA hat noch keine Ursache für den Vulcan-Fehler genannt; die Rakete könnte für einige Zeit stillgelegt werden.

Diese drei Fachbegriffe helfen beim Verständnis des Artikels

  • Umlaufbahn: die Bahn, auf der ein Satellit die Erde umkreist und von der aus er Signale senden kann.
  • Operatives Segmentergebnis: der Gewinn eines Geschäftsbereichs vor Zinsen, Steuern und weiteren Posten.
  • FCC: die US-Behörde, die unter anderem Funkfrequenzen und Satellitennetzwerke genehmigt.
Amazon LeoSpacexStarlinkVulcan-RaketeSatelliten-InternetSPCXFcc-LizenzUnited Launch Alliance

Meistgelesene News

  1. Commerzbank-Übernahme: Orcel riskiert mit UniCredit das große Fiasko
  2. Take-Two-Aktie steigt 4 Prozent: Jefferies hebt GTA-VI-Absatzprognose an
  3. Bitcoin fällt unter 70.000 Dollar: Drei Gründe für den Kurssturz
  4. Nvidia-Aktie ein Drittel unter Rekordhoch: Schätzung für 2030
  5. Börsen werfen Trade Republic Regelbruch bei der Orderlenkung vor

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.