
Dell Technologies: Multibagger-Potenzial in den kommenden drei Jahren
Robuster AI-Server-Auftragsbestand und günstige Bewertung könnten Dell Technologies laut The Motley Fool zum Multibagger machen.
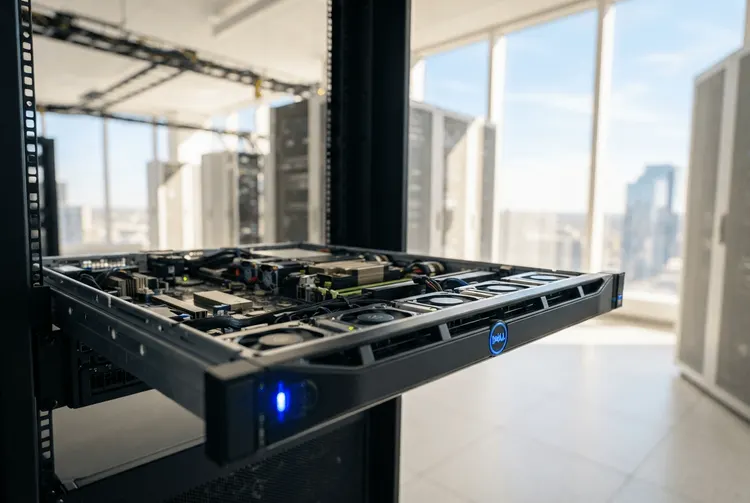
Dell Technologies könnte in den kommenden drei Jahren zu einem Multibagger werden. Zu dieser Einschätzung kommt das US-Finanzportal The Motley Fool. Demnach verfügt der Technologiekonzern über mehrere solide Katalysatoren, die für ein gesundes Wachstum in den kommenden drei Jahren sorgen sollten. Als Multibagger bezeichnen Anleger eine Aktie, deren Kurs sich über einen längeren Zeitraum mindestens verdoppelt.
Im Mittelpunkt der Analyse steht das Geschäft mit Servern für Künstliche Intelligenz (KI). Dell verzeichnet einen robusten Auftragsbestand an AI-Servern. Besonders bemerkenswert ist die Aussage des Unternehmens, dass seine Pipeline deutlich stärker ausgebaut ist als der bestehende Auftragsbestand. Eine Pipeline umfasst in diesem Zusammenhang alle potenziellen Kundenaufträge, die sich noch in der Anbahnung befinden und noch nicht fest bestellt wurden.
Robuster Auftragsbestand als Wachstumssignal
Dieses Verhältnis ist für Anleger ein wichtiges Signal. Ein Auftragsbestand zeigt bereits gesicherte Bestellungen, während eine wachsende Pipeline auf zusätzliche Nachfrage in der Zukunft hindeutet. Wenn das Unternehmen angibt, dass die Pipeline den aktuellen Auftragsbestand deutlich übersteigt, spricht das für eine anhaltend hohe Nachfrage nach KI-Servern. Für die kommenden Jahre könnte daraus ein stetiger Umsatzstrom entstehen.
Der KI-Server-Markt gilt als einer der wachstumsstärksten Bereiche der Technologiebranche. Unternehmen aus dem Bereich der Künstlichen Intelligenz benötigen enorme Rechenkapazitäten, um ihre Modelle zu trainieren und zu betreiben. Hersteller von Servern und Rechenzentrumsinfrastruktur profitieren von dieser Entwicklung. Dell positioniert sich mit seinem Server-Angebot in genau diesem Umfeld.
Günstige Bewertung trifft auf Wachstumspotenzial
Neben dem operativen Rückenwind nennt The Motley Fool die Bewertung als zweiten wichtigen Faktor. Die günstige Bewertung und das Wachstumspotenzial von Dell deuten darauf hin, dass die Aktie im Vergleich zum aktuellen Niveau erheblich steigen könnte. Beide Elemente zusammen bilden die Grundlage für die optimistische Einschätzung des Portals.
Für deutsche Privatanleger ist diese Kombination interessant, weil sie ein mögliches Chance-Risiko-Verhältnis beschreibt. Ein Unternehmen gilt dann als attraktiv, wenn es einerseits über konkrete Wachstumstreiber verfügt und andererseits nicht übermäßig teuer bewertet ist. Genau diese Konstellation sieht die Analyse bei Dell Technologies gegeben. Die Bewertung ist dabei kein einmaliger Momentwert, sondern sollte im Verhältnis zum erwarteten Wachstum betrachtet werden.
Ein weiterer Aspekt: Der Auftragsbestand und die Pipeline sind Vorlaufindikatoren. Sie geben Anlegern einen Hinweis darauf, wie sich das Geschäft in den kommenden Quartalen entwickeln könnte, bevor die Umsätze tatsächlich in der Gewinn- und Verlustrechnung erscheinen. Deshalb messen Analysten solchen Kennzahlen im KI-Server-Geschäft besondere Bedeutung bei.
Fazit
The Motley Fool sieht in Dell Technologies einen Kandidaten für überdurchschnittliche Kursgewinne in den kommenden drei Jahren. Die Begründung stützt sich auf einen robusten Auftragsbestand an AI-Servern, eine deutlich größere Pipeline sowie eine günstige Bewertung. Konkrete Kursziele, Umsatz- oder Gewinnprognosen nennt der Beitrag nicht. Anleger sollten die genannten Faktoren daher als Einschätzung eines Finanzportals verstehen und eigene Recherchen anstellen, bevor sie eine Anlageentscheidung treffen.