
CoreWeave meldet eine Nachfrage, die das Angebot um das Zehnfache übersteigt
Ein Motley-Fool-Beitrag zitiert CoreWeaves Aussage, die Nachfrage übersteige das Angebot bei Weitem – ohne neue Zahlen zu liefern.
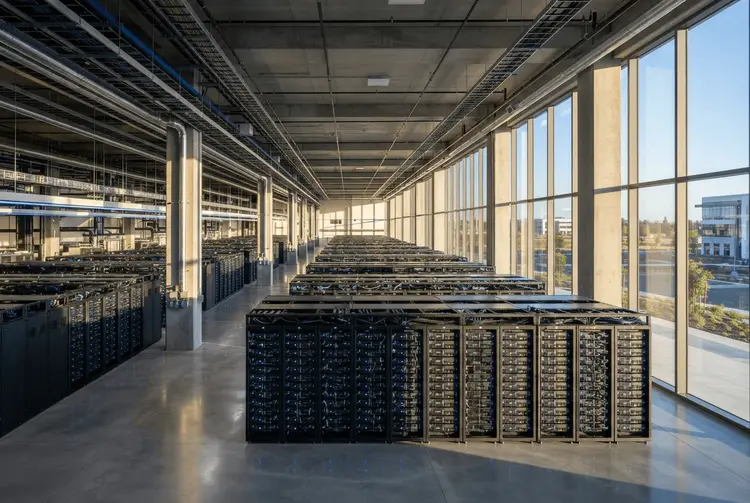
Die Nachfrage nach den Dienstleistungen von CoreWeave übersteigt das verfügbare Angebot bei Weitem. Mit dieser knappen Feststellung wirbt The Motley Fool in einem am 18. November 2026 veröffentlichten Beitrag über den GPU-Cloud-Anbieter. Neue Quartalszahlen, Prognosen oder konkrete Auftragswerte enthält der Text nicht – der Satz zur Nachfrage ist die einzige inhaltliche Aussage über das Unternehmen.
Für deutsche Anleger ist die Meldung dennoch relevant, weil CoreWeave an der Nasdaq unter dem Kürzel CRWV gelistet ist und als wichtiger Indikator für den gesamten KI-Sektor gilt. Das Unternehmen vermietet Rechenzentrumskapazitäten an Tech-Giganten wie Microsoft und profitiert damit direkt vom anhaltenden Bedarf an Rechenleistung für Künstliche Intelligenz. Wer die Aussage einordnen will, ist deshalb auf die Quartalsberichte der vergangenen Monate angewiesen.
Der Beitrag von The Motley Fool ist zudem als Werbetext für den eigenen Anlagedienst Stock Advisor aufgebaut. Dort verweist das Unternehmen auf eine durchschnittliche Gesamtrendite von 802 Prozent seit Gründung des Dienstes, verglichen mit 205 Prozent für den S&P 500; die Angabe bezieht sich auf den Stand vom 18. November 2026. Für die Bewertung von CoreWeave liefert das keine Zusatzinformation.
Die qualifizierte Nachfrage liegt laut dem letzten Quartalsbericht beim Zehnfachen der verfügbaren Kapazität
Am 12. November 2026 berichtete aktien.news über die Zahlen des dritten Quartals. Der Umsatz des spezialisierten GPU-Cloud-Anbieters wuchs um 168 Prozent im Jahresvergleich auf 3,66 Milliarden US-Dollar. Das bereinigte EBITDA erreichte 2,3 Milliarden US-Dollar bei einer Marge von 62 Prozent. Der mehrjährige Umsatzrückstand stieg auf 133 Milliarden US-Dollar, und das Management meldete eine qualifizierte Unternehmensnachfrage, die das Zehnfache der verfügbaren Kapazität ausmacht.
Damit deckt sich die Kernaussage des Motley-Fool-Beitrags mit der Sprachregelung, die das Unternehmen bereits mit den Quartalszahlen kommuniziert hat. Es handelt sich also nicht um eine neue Entwicklung, sondern um die Wiederholung einer Selbstauskunft. Der Beitrag verzichtet darauf, die Nachfrage nach Kundengruppen, Vertragslaufzeiten oder Zahlungsmodalitäten aufzuschlüsseln. Auch bleibt offen, welcher Anteil der Nachfrage bereits vertraglich abgesichert ist und welcher Anteil lediglich als Absichtserklärung vorliegt.
Zur selben Zahlenvorlage gehört die zweite Seite der Bilanz. Der GAAP-Nettoverlust weitete sich im Quartal auf 709 Millionen US-Dollar aus, während das Management die Umsatzprognose für das Gesamtjahr auf über 13 Milliarden US-Dollar anhob. Der Anleihemarkt reagierte dennoch mit Alarm; der Bericht von aktien.news stellt einem Auftragsbestand von 133 Milliarden US-Dollar eine Schuldenlast von 47 Milliarden US-Dollar gegenüber. Ein voller Auftragsbestand ist also nicht automatisch ein Beleg für eine komfortable Finanzlage.
Bereits am 15. August 2026 hatte ein Umsatzsprung von 112,5 Prozent die Erwartungen übertroffen
Die Serie positiver Überraschungen begann nach Darstellung von aktien.news im Sommer. Am 15. August 2026 meldete das Unternehmen für das zweite Quartal einen Umsatzanstieg um 112,5 Prozent auf 2,6 Milliarden US-Dollar und übertraf damit die Erwartungen der Märkte. Die Aktie reagierte prompt und legte im Anschluss an die Quartalszahlen rund 20 Prozent zu.
Das Bild war schon damals nicht ohne Schattenseiten. Der operative Verlust lag bei 49 Millionen US-Dollar, nach einem operativen Gewinn von 19 Millionen US-Dollar im Vorjahreszeitraum. Der Nettoverlust je Aktie betrug 1,14 US-Dollar nach 0,60 US-Dollar im Vorjahresquartal. Die Wachstumsrate des zweiten Quartals lag bei 112,5 Prozent, die des dritten bei 168 Prozent – das Tempo hat sich beschleunigt, die Verluste sind jedoch geblieben.
Am 31. Oktober 2026 befeuerte Nvidia-Chef Jensen Huang die Debatte um die Nachfrage
Rückenwind für die Branche kam Ende Oktober von Nvidia selbst. Jensen Huang, CEO des Chipkonzerns, äußerte sich laut aktien.news zur extrem hohen Nachfrage nach sogenannten Neoclouds, also spezialisierten Cloud-Anbietern für KI-Rechenleistung. Seine Kommentare stützten die bullische Perspektive, dass die Ausgaben für die Infrastruktur Künstlicher Intelligenz mittelfristig weiter kräftig zulegen.
aktien.news wies zugleich darauf hin, dass Huang kaum ein unvoreingenommener Beobachter ist. An der Wall Street gehört die Frage, ob die Ausgaben für KI-Infrastruktur anhalten, zu den lebhaftesten andauernden Debatten. Sollte das nicht der Fall sein, könnten einige Branchenführer ein Verlangsamen ihres Umsatz- und Gewinnwachstums verzeichnen – mit entsprechenden Folgen für die Aktienkurse.
Am 13. November 2026 sorgten die Quartalszahlen für Erleichterung an den Märkten
Die Reaktion auf die Q3-Zahlen fiel deutlich freundlicher aus als die Reaktion des Anleihemarkts. Das von Nvidia unterstützte Unternehmen übertraf die Erwartungen der Wall Street und hob seine Umsatzprognose für das Jahr 2026 an. Die Tech-Aktien reagierten mit einer deutlichen Rallye. Diese Entwicklung trug dazu bei, die jüngsten Investorensorgen hinsichtlich der Nachhaltigkeit des KI-Booms zu lindern.
aktien.news ordnete CoreWeave dabei als wichtigen Indikator für den gesamten KI-Sektor ein. Das Unternehmen vermietet Rechenzentrumskapazitäten an Tech-Giganten wie Microsoft und profitiert damit direkt vom anhaltenden Bedarf an Rechenleistung für künstliche Intelligenz. Dennoch blieben laut dem Bericht Finanzierungssorgen bestehen.
Für deutsche Privatanleger bleibt die Meldung ohne neue Bewertungsgrundlage
Die Aussage des Motley-Fool-Beitrags bestätigt ein Narrativ, das die Anlegerkommunikation von CoreWeave seit Monaten prägt: Die Nachfrage nach KI-Rechenleistung wächst schneller als das Angebot. Für eine eigenständige Bewertung reicht das nicht aus. Wer die Aktie einschätzen will, muss die veröffentlichten Quartalszahlen heranziehen – und dabei Umsatzwachstum, Auftragsbestand, Verlustentwicklung und Schuldenlast gemeinsam betrachten.
Auffällig ist die Diskrepanz zwischen der Nachfragekommunikation und der Ertragslage. Das Unternehmen wächst sehr schnell, schreibt aber weiterhin deutliche Verluste und trägt eine erhebliche Schuldenlast. Der Anleihemarkt hat auf die jüngste Zahlenvorlage mit Skepsis reagiert, während die Aktienmärkte Erleichterung zeigten. Diese unterschiedlichen Reaktionen zeigen, dass die Bewertung des KI-Booms unter Anlegern umstritten bleibt.
Eine Kauf- oder Verkaufsempfehlung lässt sich daraus nicht ableiten. Der Motley-Fool-Beitrag selbst liefert keine neuen Fakten, sondern verweist auf ein kostenpflichtiges Abonnement. Deutsche Anleger sollten solche werblichen Hinweise von der fundamentalen Berichterstattung trennen.
Konkrete Termine für neue Geschäftszahlen nennt der Beitrag nicht
Der Beitrag vom 18. November 2026 enthält keine Angaben zu kommenden Quartalszahlen, Kapazitätserweiterungen oder neuen Kundenverträgen. Auch die Archivberichte von aktien.news nennen keine konkreten Termine für die Veröffentlichung weiterer Geschäftszahlen. Belegt sind bislang die Umsatzprognose für das Gesamtjahr 2026 in Höhe von über 13 Milliarden US-Dollar sowie der Auftragsbestand von 133 Milliarden US-Dollar aus dem dritten Quartal.
Ob die Nachfrage tatsächlich dauerhaft über dem Angebot bleibt, hängt aus Sicht der zitierten Berichte an der Frage, ob die Ausgaben für KI-Infrastruktur mittelfristig weiter zulegen. Genau diese Frage gehört an der Wall Street zu den lebhaftesten andauernden Debatten. Neue Anhaltspunkte liefert der Motley-Fool-Beitrag dazu nicht.
Diese Fachbegriffe helfen beim Verständnis der Meldung
- Auftragsbestand: Der vertraglich zugesagte Umsatz, den ein Unternehmen in künftigen Perioden noch erzielen soll.
- Bereinigtes EBITDA: Der Gewinn vor Zinsen, Steuern und Abschreibungen, bereinigt um Sonderposten.
- Neocloud: Ein spezialisierter Cloud-Anbieter, der Rechenleistung für Künstliche Intelligenz vermietet.