
Conagra Brands: Quartalszahlen am Mittwoch könnten die Aktie beflügeln
Der Lebensmittelkonzern legt am Mittwoch sein Q1-Ergebnis für das Geschäftsjahr 2027 vor – die Erwartungen sind gedämpft.
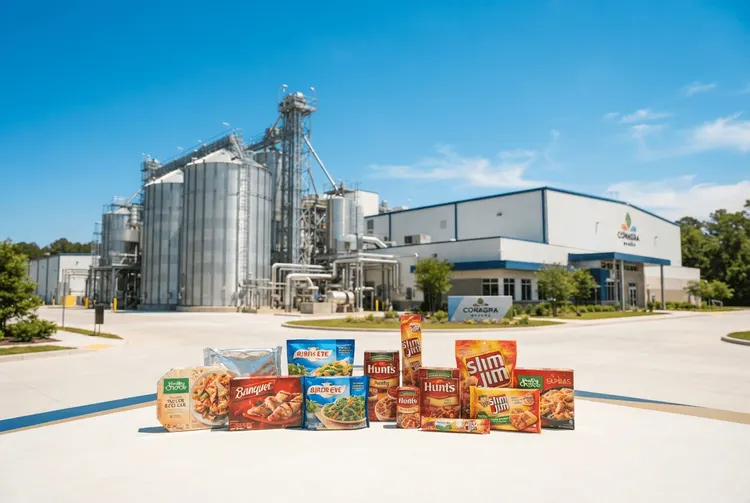
Der kommende Mittwoch wird für Conagra Brands von entscheidender Bedeutung sein. An diesem Morgen plant der US-Lebensmittelkonzern die Veröffentlichung seines Ergebnisses für das erste Quartal des laufenden Geschäftsjahres 2027. Die Erwartungen der Analysten fallen dabei eher bescheiden aus – doch genau darin liegt die Chance für die seit Längerem unter Druck stehende Aktie.
Denn Conagra hat in der jüngeren Vergangenheit mehr als einmal die Schätzungen der Analysten verfehlt. Sollte dies erneut geschehen, könnte die ohnehin bereits stark gebeutelte Aktie einen weiteren schweren Schlag erleiden. Umgekehrt könnte ein überraschend starkes Ergebnis den Kurs nach oben treiben. Werfen wir also einen Blick auf die Erwartungen an das erste Quartal und die weiteren Aussichten des Unternehmens.
Bescheidene Erwartungen an das erste Quartal
Die konsensbasierte Schätzung der Analysten für den Nettoumsatz von Conagra im ersten Quartal, also dem dreimonatigen Zeitraum bis zum 31. August, liegt bei 2,59 Milliarden US-Dollar. Das entspricht einem Rückgang von weniger als 2 Prozent gegenüber dem Ergebnis des gleichen Zeitraums des Geschäftsjahres 2026. Die Experten modellieren jedoch einen weitaus dramatischeren Einbruch beim Nettogewinn.
Ihr kollektiver Schätzwert für das bereinigte Ergebnis pro Aktie (non-GAAP) beträgt 0,28 US-Dollar. Zufälligerweise liegt dies 28 Prozent unter dem Vorjahresergebnis. Diese abwärtsgerichtete Dynamik ist zwar nicht besonders ermutigend, doch sollte bedacht werden, dass es für Conagra nicht unüblich ist, die Erwartungen zu übertreffen – wenn auch nur moderat. Tatsächlich übertraf das Unternehmen die bereinigten Gewinne in drei der vier berichteten Quartale des Geschäftsjahres 2026. Die einzige Verfehlung im dritten Quartal fiel mit 0,39 US-Dollar pro Aktie gegenüber einem Analystenkonsens von 0,40 US-Dollar lediglich geringfügig aus.
Anhaltende Erosion der Fundamentaldaten
Diese niedrigen Erwartungen lassen sich jedoch nicht ignorieren, und auch die anhaltende Erosion der wichtigsten Fundamentaldaten von Conagra darf nicht übersehen werden. Blickt man etwas weiter zurück, sind die jährlichen Nettoumsätze seit 2023 in jedem Geschäftsjahr rückläufig. Hinzu kommt, dass das normalerweise profitable Unternehmen für das Geschäftsjahr 2026 einen beträchtlichen GAAP-Nettoverlust in Höhe von 1,9 Milliarden US-Dollar verbuchte.
Großteils war dies auf nicht-kashflowwirksame Wertminderungsabschreibungen in Höhe von über 2,9 Milliarden US-Dollar für Legacy-Marken sowie Goodwill zurückzuführen. Obwohl es sich dabei überwiegend um einen buchhalterischen Verlust handelt, wirkt er sich dennoch erheblich auf die Wahrnehmung der Anleger aus. Und obwohl das Unternehmen einen bereinigten Nettogewinn auswies, lag dieser mit 823 Millionen US-Dollar deutlich unter dem Vorjahreswert von mehr als 1,1 Milliarden US-Dollar.
Anfang dieses Jahres sah sich das Management gezwungen, aus finanziellen Gründen die quartalsmäßige Dividende zu kürzen. Sie wurde halbiert, was zu einer vierteljährlichen Ausschüttung von knapp unter 0,18 US-Dollar pro Aktie führte. Dies war das erste Mal seit 2006, dass das Unternehmen seine Dividende senkte.
Ein Geschäftsmodell im Wandel
Der abwärts gerichtete Trend bei den Fundamentaldaten ist hauptsächlich auf die Art und Weise des Geschäftsmodells von Conagra zurückzuführen. Das Unternehmen hält immer noch an seiner historischen Rolle als Anbieter von Tiefkühl- und Fertiggerichten fest. Die Marke Birds Eye bleibt ein fester Bestandteil in den Supermarkt-Tiefkühlschränken, genau wie Orville Redenbacher-Popcorn im Snackbereich und Slim Jim-Fleischröllchen an der Kasse.
Doch der Lebensmittelsektor verändert sich ständig, da sich die Geschmäcker der Verbraucher kontinuierlich wandeln. Seit Jahren werden die Menschen zunehmend gesundheitsbewusster, und die Nachfrage nach gesunden Nahrungsmitteln ist sprunghaft gestiegen. Ein Beispiel dafür ist der Aufstieg organischer Produkte: Waren gab es früher praktisch nur in Reformhäusern, heute sind sie weit verbreitet und Mainstream geworden.
Für ein etabliertes Unternehmen kann es schwierig sein, eine umfassende strategische Veränderung zu entwickeln und umzusetzen – doch genau das könnte für Conagra derzeit notwendig sein. Im April bestellte das Unternehmen einen neuen CEO, John Brase. Als langjährige Führungskraft der Lebensmittelbranche wird er die aktuelle Lage der Branche zweifellos gut einschätzen können. Bisher gibt es jedoch keine Anzeichen dafür, dass sich der Ansatz grundlegend ändern wird.
Falls es im kommenden Ergebnisbericht entsprechende Andeutungen gibt, könnten die Anleger ausreichend optimistisch gestimmt sein, um die Aktie nach oben zu treiben. Dasselbe würde gelten, wenn Conagra entweder bei der Umsatz- oder Gewinnlinie einen starken Übererfolg verbucht – oder sogar eine moderate Dividendenerhöhung bekannt gibt. Ob eines dieser Ereignisse tatsächlich eintritt, ist derzeit allerdings offen.