
BofA sieht Kapitalrückkehr nach Brasilien bei fiskalischen Hausaufgaben
Die Bank of America hält eine Rückkehr von Kapitalzuflüssen nach Brasilien für möglich, wenn das Land seine Haushaltsdisziplin verbessert.
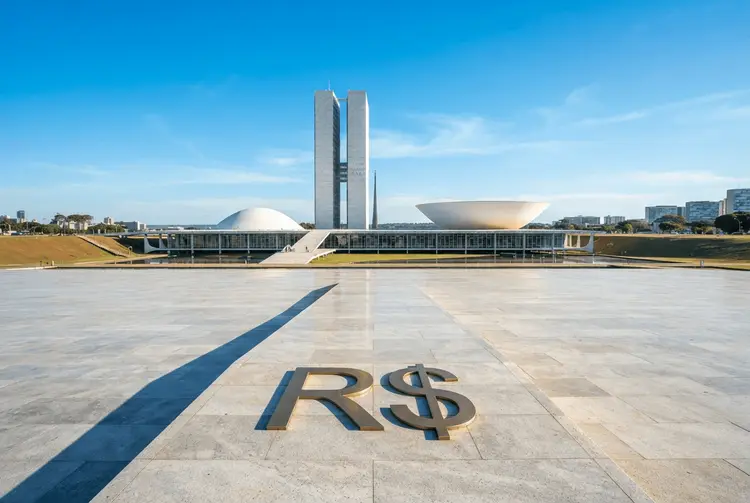
Die Bank of America (BofA) sieht trotz eines herausfordernden wirtschaftlichen Umfelds in Brasilien und international einen möglichen Weg für die Rückkehr von Kapitalzuflüssen in die größte Volkswirtschaft Lateinamerikas. „Wenn Brasilien seine Hausaufgaben macht, könnte es auch in einer komplexeren Welt wieder Kapital anziehen“, sagte Bruno Saraiva, Co-Leiter des Investmentbankings in Brasilien bei BofA und Leiter der Equity Capital Markets in Lateinamerika, am Donnerstag. Der Zeitpunkt der Aussage ist bemerkenswert: Bereits am Mittwoch hatte der brasilianische Senat ein fiskalisches Paket verabschiedet, das die Regierung von Präsident Luiz Inácio Lula da Silva als entscheidend für die Erreichung ihrer Budgetziele ansieht.
Der Plan kombiniert Ausgabenbeschränkungen mit Maßnahmen zur Einnahmenerhöhung und wurde nach Lulas Wiederwahl in einen vierten, nicht aufeinanderfolgenden Amtstermin im vergangenen Monat verabschiedet. Die Gesetzesvorlage geht nun an das Unterhaus des Kongresses. Es wird erwartet, dass die Regierung von Lula weitere Schritte unternimmt, um die öffentlichen Finanzen zu stärken. Damit rückt die Fiskalpolitik erneut in den Mittelpunkt der Debatte um die künftige Attraktivität brasilianischer Vermögenswerte.
Saraivas Einschätzung fällt in eine Phase, in der brasilianische Anlagen nach der Präsidentschaftswahl unter Druck geraten sind. Die Preise für brasilianische Vermögenswerte fielen, und der US-Dollar gewann mehr als 18% gegenüber dem brasilianischen Real, nachdem der linksgerichtete Lula den Umfragen zuwider den rechtsgerichteten Kandidaten Flavio Bolsonaro in der Stichwahl zur Präsidentschaft am 25. Oktober besiegt hatte.
Ein relevanter Teil der Korrektur ist laut BofA bereits vorbei
Saraiva relativierte jedoch das Ausmaß einer weiteren Abwärtsbewegung. „Ein relevanter Teil der Korrektur“ bei Währung und Aktien sei wahrscheinlich vorbei, sagte er während einer Pressekonferenz in São Paulo und wies darauf hin, dass präzise Prognosen zu diesem Zeitpunkt weiterhin schwierig seien. Konkrete Erwartungen äußerte die Bank dennoch zum Wechselkurs: Die Bank of America rechnet damit, dass der US-Dollar Ende 2027 bei 5,85 Real notieren wird, verglichen mit den aktuellen 5,91 Real.
Auch bei den Zinsen hält sich das Institut Optionen offen. Die Bank überprüft derzeit ihre Zinsprognose, nachdem sie zuvor vorhergesagt hatte, dass die brasilianische Zentralbank bis Ende 2027 acht Zinssenkungen um jeweils 25 Basispunkte vornehmen werde. Der Leitzins Selic der Zentralbank liegt derzeit bei 13,75%. Der Marktkonsens prognostiziert, dass er bis Ende 2027 auf 12,75% fallen wird.
Bei neuen Börsengängen dürften US-Plätze laut BofA bevorzugt bleiben
Zurückhaltend bleibt die Bank of America bei der Frage, wie viele brasilianische Unternehmen im Jahr 2027 über Primärbegebungen auf die Eigenkapitalmärkte zurückgreifen werden. Hans Lin, Co-Leiter des Investmentbankings in Brasilien bei der Bank, sagte auf der Pressekonferenz, dass neue Börsengänge lokaler Unternehmen im kommenden Jahr eher auf US-Märkten als in Brasilien stattfinden dürften. Nach einer langen Dürreperiode, die teilweise durch hohe Zinssätze verursacht wurde, haben drei lokale Unternehmen, darunter die Fintech PicPay, im Jahr 2026 Initial Public Offerings abgeschlossen, wobei zwei von ihnen an den US-Börsen notierten.
Bereits am 30.10.2026 berichtete aktien.news von einem überraschenden Primärdefizit
Der Blick auf die Haushaltslage erklärt, warum die BofA-Analysten die fiskalischen „Hausaufgaben“ so stark betonen. Bereits am 30.10.2026 berichtete aktien.news, dass Brasilien im September ein primäres Haushaltsdefizit von 5,5 Milliarden Real verbucht hatte. Damit verfehlte Lateinamerikas größte Volkswirtschaft die Markterwartungen deutlich, denn eine Reuters-Umfrage hatte für den Monat einen Primärüberschuss von 0,500 Milliarden Real prognostiziert.
Weitere Archivberichte zeigen, wie angespannt die Ausgangslage ist. Bereits am 07.11.2026 berichtete aktien.news, dass die führenden Kreditinstitute Brasiliens ihre Wachstumsprognosen für das kommende Jahr deutlich nach unten korrigiert hatten. Damit gerieten die Zusagen des wiedergewählten Präsidenten Lula in Gefahr, seine Wahlversprechen im Bereich der Staatsausgaben einzuhalten und gleichzeitig den Haushalt wieder in einen Überschuss zu führen. Die Regierung hatte im August dem Kongress ein Bruttoinlandsprodukt-Wachstum von 2,46 Prozent für 2027 prognostiziert, während Ökonomen nur noch mit einem Bruchteil dieser Dynamik rechneten.
Auch das erste Sparpaket stand in der Kritik. Bereits am 13.11.2026 berichtete aktien.news, dass Lulas erstes Paket zur Dämpfung der öffentlichen Ausgaben seit seiner Wiederwahl riskiere, für die Finanzmärkte zu wenig und für einige Mitglieder seiner linken Workers’ Party (PT) zu viel zu sein. Der erfahrene linke Politiker bereite sich auf seine vierte Amtszeit vor und wolle Brasilien aus dem Trott des schwachen Wachstums und der extrem hohen Zinssätze herausholen, habe aber das scheinbar kleine Fenster für Reformen vor dem Zusammentreten des neuen, rechtsgerichteten Kongresses im Februar bislang nicht zügig genutzt.
Ergänzend hatte aktien.news bereits am 12.03.2026 über eine BofA-Analyse berichtet, wonach höhere Ölpreise Brasiliens Leistungsbilanz und die Terms of Trade deutlich stärken und die Position des Landes als bedeutender Ölproduzent festigen. Besonders relevant sei die Rolle des staatlich kontrollierten Ölkonzerns Petrobras, denn Inflationsdruck durch höhere Ölpreise entstehe nur dann, wenn Petrobras die inländischen Kraftstoffpreise tatsächlich anpasse.
Für deutsche Anleger bleibt Brasilien ein Wechselspiel aus Fiskalpolitik und Zinsniveau
Für deutsche Privatanleger ist die Meldung vor allem als Einordnung des makroökonomischen Umfelds relevant. Brasilianische Aktien und der Real hängen stark davon ab, ob die Regierung die angekündigten Ausgabenbeschränkungen und Einnahmenerhöhungen tatsächlich umsetzt. Solange die Fiskalpolitik unsicher bleibt, dürfte die Währung anfällig bleiben – die BofA selbst nennt präzise Prognosen derzeit schwierig. Gleichzeitig signalisiert die erwartete Zinssenkung ein Umfeld, in dem sich die relative Attraktivität brasilianischer Anlagen verändern kann. Eine Kauf- oder Verkaufsempfehlung lässt sich daraus nicht ableiten.
BofA erwartet weitere Schritte der Regierung und prüft ihre Zinsprognose
Der weitere Fahrplan hängt an mehreren Terminen und Entscheidungen. Die verabschiedete Gesetzesvorlage geht nun an das Unterhaus des Kongresses, und es wird erwartet, dass die Regierung von Lula weitere Schritte unternimmt, um die öffentlichen Finanzen zu stärken. Die Bank of America überprüft derzeit ihre Zinsprognose, nachdem sie zuvor acht Zinssenkungen um jeweils 25 Basispunkte bis Ende 2027 erwartet hatte. Für den Wechselkurs rechnet die Bank damit, dass der US-Dollar Ende 2027 bei 5,85 Real notiert.
Drei Fachbegriffe ordnen die Meldung für Anleger ein
- Selic: Der Selic-Leitzins ist der von der brasilianischen Zentralbank festgelegte Basiszinssatz, an dem sich viele Kredite und Anlagen im Land orientieren.
- Primärsaldo: Das primäre Haushaltssaldo misst die Differenz zwischen Einnahmen und Ausgaben des öffentlichen Sektors, bevor Zinszahlungen auf die Staatsschuld berücksichtigt werden.
- Primärbegebung: Eine Primärbegebung bezeichnet die erstmalige Ausgabe neuer Aktien am Kapitalmarkt, etwa im Rahmen eines Börsengangs.