
Bank of America: Royal Caribbean nach 26 Prozent Kursrückgang kaufen
Die Bank of America stuft Royal Caribbean von Neutral auf Buy hoch und sieht fast 36 Prozent Kurspotenzial.
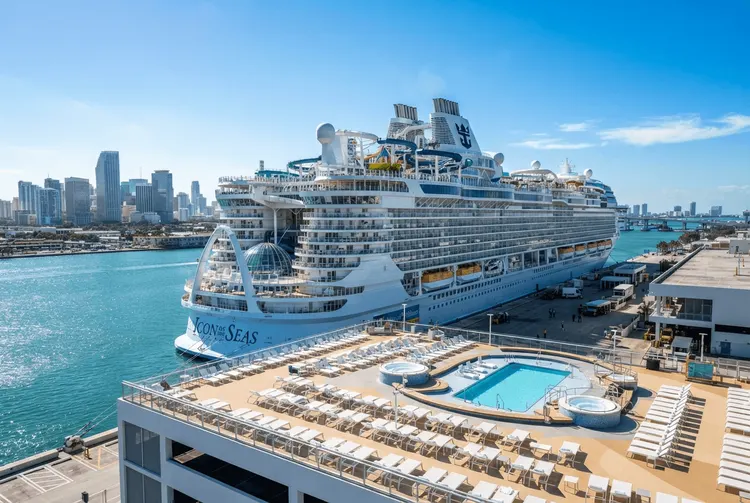
Die Bank of America hat ihre Bewertung für Royal Caribbean Cruises von „Neutral" auf „Buy" angehoben. Das Kursziel belässt die US-Großbank bei 330 US-Dollar. Gemessen am Schlusskurs vom Freitag entspricht das einem Kurspotenzial von fast 36 Prozent. Auslöser für die Hochstufung ist der deutliche Kursrückgang der Aktie: Vom Schlusshoch am 5. August ist der Titel um 26 Prozent gefallen.
Für die Analysten der Bank ist diese Korrektur übertrieben. Analyst Andrew Didora schrieb in einer am Montag veröffentlichten Notiz, die Reisenachfrage sei stark geblieben. Die Aktie reagierte auf die Hochstufung mit einem Plus von rund einem Prozent. Unterstützt wurde die Aufwertung nach Angaben aus der Quelle auch durch die Deutsche Bank, die ihre Bewertung ebenfalls auf „Buy" anhob.
Die Details
Didora stützt seine Einschätzung auf die Entwicklung der Reiseausgaben. „Die Reiseausgaben sind seit Februar um mittlere bis hohe einstellige Prozentpunkte gewachsen, und die Ausgaben für Kreuzfahrten beschleunigten sich im Juli und August wieder auf ein Wachstum im mittleren zweistelligen Bereich", schrieb der Analyst in der Notiz. Diese Zahlen deuten aus seiner Sicht darauf hin, dass die Nachfrage nach Kreuzfahrten nicht eingebrochen ist, obwohl die Aktie in diesem Jahr unter Druck stand.
Zusätzliche Zuversicht zieht die Bank aus den Aussagen des Managements von Royal Caribbean auf einer kürzlich abgehaltenen Konferenz. Dort sprach die Unternehmensführung von einer stabilen Nachfrage. Das gebe Vertrauen in ein Wachstum des Nettoertrags von mindestens 4 Prozent im vierten Quartal 2026 – dem nach Einschätzung des Analysten stärksten Wert der Branche. Darüber hinaus sieht Didora die Möglichkeit, dass das Unternehmen für 2027 seinen historischen Nettoertragsalgorithmus von plus 2 bis 3 Prozent anvisiert.
Belastet wurde die Aktie zuletzt auch durch eine Unternehmensnachricht: Royal Caribbean fiel in der vergangenen Woche um mehr als 1 Prozent – dies war der siebte wöchentliche Rückgang in Folge. Hintergrund war die Ankündigung, dass das Unternehmen eine 50-prozentige Beteiligung an der Ferienresortkette Sandals übernehmen werde. Didora bewertet diesen Schritt positiv: Sandals könne mit der Expertise von Royal Caribbean stärker wachsen, und dies könnte das EBITDA des Kreuzfahrtbetreibers um niedrige bis mittlere zweistellige Prozentpunkte steigern, schätzte der Analyst.
Ganz ohne Risiken ist die Investmentthese allerdings nicht. Didora verwies auf makroökonomische Druckfaktoren, die die Aussichten zunichtemachen könnten. Zugleich stellte er fest, dass steigende Zinssätze typischerweise nicht mit Reaktionen der Royal-Caribbean-Aktie korreliert seien. In der Notiz heißt es: „Die makroökonomische Lage ist ein Risiko, aber die Reiseausgaben waren sehr stark, die Schätzungen scheinen vernünftig, und RCL ist gut positioniert, um weiteren Marktanteil im Reisebereich zu gewinnen."
Hintergrund: Was bisher geschah
Bereits am 30.01.2026 berichtete aktien.news, dass Royal Caribbean die Erwartungen mit einer Rekord-Buchungswelle übertraf. Das Unternehmen verzeichnete die sieben buchungsstärksten Wochen seiner Geschichte, wie CEO Jason Liberty bei der Vorlage der Jahresergebnisse mitteilte. Die Aktie schoss daraufhin um 17 Prozent nach oben und beendete damit eine monatelange Durststrecke. Fünf dieser Rekordwochen fielen in die „Wave Season", die Hauptbuchungszeit für Kreuzfahrten.
Am 30.04.2026 meldete aktien.news, dass die Kreuzfahrtnachfrage sich trotz Iran-Konflikt deutlich erholt. Royal Caribbean übertraf die Gewinnerwartungen für das erste Quartal und verkündete, dass die Nachfrage nach Kreuzfahrten wieder das Niveau von vor Beginn des Iran-Konflikts erreicht habe. Die Schwäche zeigte sich zuvor vor allem bei den margenstarken Mittelmeerkreuzfahrten des Unternehmens.
Am 08.07.2026 berichtete aktien.news, dass BMO Capital Markets die Beobachtung von Royal Caribbean mit einer „Outperform"-Einstufung und einem Kursziel von 370 US-Dollar aufnahm. Das entsprach einer erwarteten Gesamtrendite von rund 30 Prozent. Das Analysehaus bezeichnete das Unternehmen als seinen „Top Pick" im gesamten Kreuzfahrtsektor. Analyst Tristan Thomas-Martin beschrieb Royal Caribbean als eine regelrechte „Maschine".
Erst am 22.09.2026 meldete aktien.news, dass sich Airline- und Kreuzfahrtaktien erholten, nachdem die Ölpreise vorübergehend nachgelassen hatten. Royal Caribbean, Carnival und Norwegian verbuchten ihre ersten positiven Wochen nach mehrmonatigen Verlusten. Die Ölpreise zogen am frühen Dienstag allerdings erneut an – eine Entwicklung, die für die kraftstoffintensive Reisebranche von zentraler Bedeutung ist.
Was das für Anleger bedeutet
Für deutsche Privatanleger zeigt der Fall Royal Caribbean, wie stark die Aktie des Kreuzfahrtbetreibers von zwei gegenläufigen Kräften geprägt ist. Auf der einen Seite steht die operative Nachfrage, die sich laut den vorliegenden Berichten seit Jahresbeginn mehrfach als robust erwiesen hat – von der Rekord-Buchungswelle im Januar über die Erholung nach dem Iran-Konflikt im April bis zur beschleunigten Ausgabenentwicklung im Juli und August. Auf der anderen Seite belasten höhere Ölpreise die Bilanz des Unternehmens und die Konsumausgaben der privaten Haushalte.
Die Bank of America argumentiert, dass die 26-prozentige Korrektur seit dem 5. August diese Belastungen überzeichnet. Mit dem Kursziel von 330 US-Dollar signalisiert sie, dass sie den fairen Wert deutlich über dem aktuellen Niveau sieht. Anleger sollten jedoch beachten, dass die Notiz selbst makroökonomische Risiken als Faktor nennt, der die Aussichten zunichtemachen könnte. Die Einschätzung ist eine Analystenmeinung und keine Garantie für die künftige Kursentwicklung.
Bemerkenswert ist die Breite der positiven Stimmen: Neben der Bank of America hob auch die Deutsche Bank ihre Bewertung auf „Buy" an. Bereits im Juli hatte BMO Capital Royal Caribbean zum „Top Pick" im Sektor gekürt. Diese Häufung von Hochstufungen fällt allerdings mit einer Serie von sieben wöchentlichen Kursrückgängen zusammen – ein Spannungsverhältnis, das Anleger bei der eigenen Einschätzung berücksichtigen sollten.
Ausblick
Die Bank of America erwartet für das vierte Quartal 2026 ein Wachstum des Nettoertrags von mindestens 4 Prozent und sieht für 2027 die Möglichkeit, dass Royal Caribbean seinen historischen Nettoertragsalgorithmus von plus 2 bis 3 Prozent anvisiert. Zudem traut der Analyst der Sandals-Beteiligung zu, das EBITDA von Royal Caribbean um niedrige bis mittlere zweistellige Prozentpunkte zu steigern. Ob sich diese Erwartungen erfüllen, hängt aus Sicht der Notiz maßgeblich von der weiteren Entwicklung der Reiseausgaben und der makroökonomischen Lage ab.
Kurz erklärt
- Kursziel: Der Preis, den ein Analyst für eine Aktie innerhalb eines bestimmten Zeitraums erwartet.
- Hochstufung: Die Anhebung der Anlageempfehlung eines Analysten, etwa von Neutral auf Buy.
- Nettoertrag: Der Umsatz pro Passagier und Fahrtag nach Abzug bestimmter Kosten, eine Kennzahl der Kreuzfahrtbranche.
- EBITDA: Der Gewinn vor Zinsen, Steuern und Abschreibungen, eine Kennzahl für die operative Ertragskraft.
- Wave Season: Die Hauptbuchungszeit für Kreuzfahrten, die bis März andauert.