
Bangladesch: Kohle überholt Gas – ein Warnsignal für LNG-Exporteure
Die kohlebefeuerte Stromerzeugung in Bangladesch hat im Sommer erstmals die gasbefeuerte Erzeugung überholt – ein Warnsignal für LNG-Exporteure.
Bangladesch galt lange als Paradebeispiel für die Wachstumsstory der globalen LNG-Branche. Die Stromnachfrage steigt, die heimischen Gasreserven schwinden, und politische Entscheidungsträger haben stark in LNG-Importinfrastruktur investiert, um diese Lücke zu schließen. Jahre lang machten diese Trends das südasiatische Land zum Musterfall für die LNG-Bullen, die argumentierten, dass sich der Nachfragezuwachs über Jahrzehnte durch schnell wachsende asiatische Volkswirtschaften untermauern lasse.
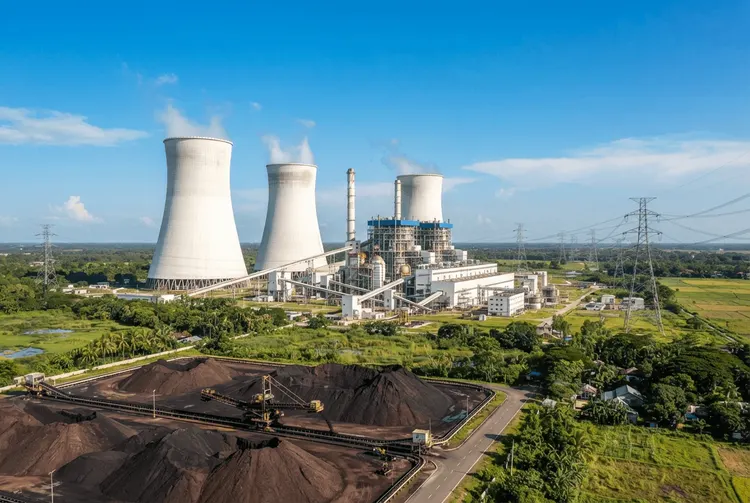
Stattdessen hat Bangladesch nun einen Meilenstein überschritten, der LNG-Investoren stutzig machen sollte. Die kohlebefeuerte Stromerzeugung überholte im Sommer erstmals die gasbefeuerte Erzeugung, wie Daten von Ember zeigen. Das markiert eine dramatische Wende für ein Land, in dem Gas zuvor mehr als 90 Prozent des Stromangebots ausmachte.
Ein Reuters-Kolumnist wertet die Entwicklung als Warnsignal für die globale LNG-Branche. Der Wechsel ist bedeutsam, weil er Auswirkungen auf die Gasnutzungstrends in der breiteren Entwicklungswelt hat. Denn die Wachstumsstory der LNG-Branche basiert auf einer relativ kleinen Gruppe von Märkten.
Die Details
Konkret lag der kohlebefeuerte Stromausstoß in Bangladesch im Juli bei 3,92 Terawattstunden (TWh). Aus gasbefeuerten Kraftwerken kamen im selben Monat 3,66 TWh. Damit hat die Kohle den Gasanteil an der Stromerzeugung erstmals überholt – trotz des expandierenden Zugangs zu LNG-Importen verliert Gas also Marktanteile an günstigere Kohle.
Der Grund für diese Verschiebung ist in erster Linie der Preis. Entwicklungsländer benötigen zuverlässigen Strom, dieser muss jedoch günstig und ausreichend verfügbar sein, um industrielles Wachstum und wachsende städtische Bevölkerungen zu unterstützen. In vielen Fällen überwiegen diese Prioritäten die Bedenken hinsichtlich der Emissionen – und setzen LNG in eine ungünstige Position.
Hinzu kommt die Preisentwicklung auf den globalen Gasmärkten. Seit den ersten US- und israelischen Angriffen Ende Februar sind die LNG-Preise in Asien von rund 11 US-Dollar pro Million British Thermal Units (MMBtu) auf über 25 US-Dollar/MMBtu gestiegen, wie LSEG-Daten zeigen. Das versetzt preissensible Abnehmer einen empfindlichen Schlag. Im Gegensatz zu heimischen Energiequellen setzen LNG-Käufer globale Brennstoffmärkte aus.
Kohle bleibt dagegen in Asien deutlich günstiger. Laut LSEG kostet sie rund 6,50 US-Dollar/MMBtu für Lieferungen aus Australien und nahe 5,00 US-Dollar/MMBtu aus Indonesien. Wenn Regierungen versuchen, Strom bezahlbar zu halten, spielen diese Überlegungen eine Rolle. Kohle birgt zwar eigene Risiken, bleibt in Asien aber deutlich preiswerter.
Hintergrund: Was bisher geschah
Bereits am 13.08.2026 berichtete aktien.news, dass Bangladesch ein bedeutendes langfristiges LNG-Lieferabkommen mit dem US-Energieunternehmen Gunvor genehmigt hat. Der Vertrag umfasst insgesamt 117 Ladungen und läuft von 2026 bis 2038. Für 2026 sind fünf Ladungen vorgesehen, für 2027 und 2028 jeweils sechs. Das Land reagierte damit auf wachsende Unsicherheiten auf den globalen Gasmärkten, die durch den Konflikt zwischen den USA, Israel und dem Iran ausgelöst wurden.
Am 17.07.2026 berichtete aktien.news zudem über eine Studie von S&P Global Energy, wonach LNG innerhalb von fünf Jahren zur zweitgrößten Nettoexportbranche der Vereinigten Staaten aufsteigen soll. Bis 2040 sollen die US-LNG-Exporte fast 1,4 Billionen Dollar zum amerikanischen Bruttoinlandsprodukt beitragen. Bereits 2025 exportierten die USA als erstes Land weltweit mehr als 100 Millionen Tonnen LNG in einem einzigen Jahr.
Was das für Anleger bedeutet
Die Nachfragestruktur der LNG-Branche ist ungleich verteilt. In Europa wird die Nachfrage voraussichtlich im Laufe der Zeit stagnieren oder zurückgehen, während erneuerbare Energien ausgebaut werden. Japan und Südkorea bleiben wichtige Gasimporteure, verfügen laut Global Energy Monitor (GEM) jedoch über mehr neue Kernkraftkapazitäten im Bau als über gasbefeuerte Kapazitäten. Das dürfte das Wachstum der gasbefeuerten Erzeugung begrenzen.
China bleibt wichtig, doch seine Energiestrategie konzentriert sich hauptsächlich auf den Ausbau heimischer sauberer Energiequellen und die Reduzierung der Abhängigkeit von fossilen Brennstoffimporten. Obwohl China zum weltweit größten LNG-Importeur geworden ist, bleibt Gas ein marginaler Beitrag in der Stromproduktion und macht rund 3 Prozent des Strommixes im Jahr 2026 bisher aus.
Übrig bleibt das aufstrebende Asien, wo Länder wie Bangladesch, Pakistan, Vietnam und die Philippinen seit langem als die nächste Generation von LNG-Käufern gelten. Diese Länder sollen einen Großteil des Wachstums liefern, das nötig ist, um die massive Welle an LNG-Exportkapazitäten in den USA, Katar und anderswo zu absorbieren. Das Problem: Sie gehören auch zu den preissensibelsten Energieverbrauchern der Welt.
Bangladesch ist dabei kein Einzelfall. Mehrere asiatische Länder verzeichneten in den letzten Jahren stetige Rückgänge beim Anteil des Erdgases an ihrer Stromerzeugung, darunter Pakistan und Indien, die ebenfalls als hochpotenzielle LNG-Märkte galten. Selbst in Japan, einem der größten LNG-Importeure der Welt, ist der Gasanteil am Strommix von über 40 Prozent im Jahr 2020 auf rund 28 Prozent in diesem Jahr bisher gesunken. Auch China verzeichnet einen rückläufigen Gasintensitätsgrad in der Stromerzeugung.
Diese Rückgänge der Gasabhängigkeit untergraben Argumente, dass steigende Stromnachfrage automatisch steigenden Gasverbrauch auslöst. Tatsächlich findet sich Gas in weiten Teilen Asiens zwischen schnell wachsendem erneuerbarem Strom und einem Kohlesektor, der schwer zu verdrängen ist, zusammengedrängt. Viele Strombetreiber in Asien haben keine Eile, Kohlesysteme zu ersetzen, in die sie über Jahrzehnte investiert haben und die weiterhin kostengünstig im Betrieb sind.
Ausblick
Keine der beschriebenen Entwicklungen bedeutet, dass die LNG-Nachfrage bald zusammenbrechen wird. Der globale Gasverbrauch wächst in vielen Märkten weiterhin, und neue Importinfrastruktur wird weiter gebaut. Doch Bangladesch bietet eine wertvolle Erinnerung daran, dass die zukünftige Nachfrage wahrscheinlich nicht so automatisch sein wird, wie einige Prognosen annehmen.
Die weltweite LNG-Branche investiert derzeit Milliarden von US-Dollar in neue Exportkapazitäten auf der Grundlage der Annahme, dass Entwicklungsländer den Gasverbrauch stetig erhöhen werden, während sich ihre Stromsysteme ausweiten. Die Erfahrung Bangladeschs zeigt, dass die Gasnutzung stattdessen eine abwärtsgerichtete Tendenz aufweisen kann. Das könnte LNG-Investoren dazu veranlassen, zu fragen, wie viele andere Länder ähnlichen Pfaden folgen könnten.
Kurz erklärt
- LNG: Flüssigerdgas, also verflüssigtes Erdgas, das per Schiff über weite Strecken transportiert werden kann.
- MMBtu: eine Maßeinheit für den Energiegehalt von Erdgas.
- TWh: eine Maßeinheit für sehr große Strommengen.