
Asiatische Währungen gemischt: Yen schwächelt nahe 158 pro Dollar
Der US-Dollar hält seine Gewinne, während der japanische Yen auf 158 pro Dollar fällt und asiatische Währungen sich gemischt zeigen.
Die asiatischen Währungen präsentierten sich am Mittwoch uneinheitlich, während der US-Dollar nahe seiner jüngsten Höchststände verharrte. Besonders im Fokus stand der japanische Yen, der auf 158 pro Dollar abrutschte. Hintergrund sind die Unsicherheit über die geldpolitischen Aussichten der Bank of Japan (BOJ) sowie wieder aufkeimende fiskalische Bedenken in Japan.
Der US-Dollar-Index notierte bei rund 102,03 und legte damit um 0,2 Prozent zu. Das USD/JPY-Paar stieg um 0,2 Prozent auf 158,38. Auch andere Hauptwährungspaare gerieten unter Druck: EUR/USD fiel um 0,2 Prozent auf 1,124, GBP/USD sank um 0,2 Prozent auf 1,325. Der australische Dollar notierte bei rund 0,6973 US-Dollar, der neuseeländische Dollar bei 0,5610 US-Dollar.
Steigende Ölpreise und Renditen belasten
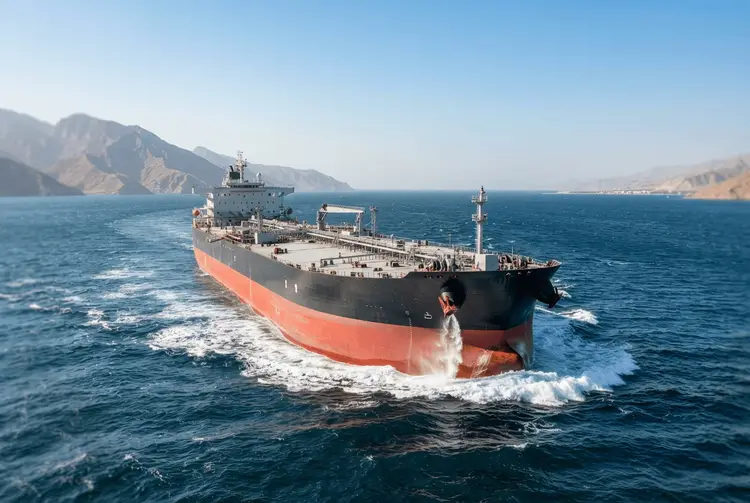
Für zusätzlichen Druck auf das Währungsumfeld sorgten steigende Ölpreise und höhere Renditen US-amerikanischer Staatsanleihen. Nach Angaben des Iran wurden die Angriffe auf Tanker in der Straße von Hormus intensiviert, woraufhin der Ölpreis zeitweise um bis zu ein Prozent auf rund 101,50 US-Dollar pro Barrel stieg. In der Folge kletterte die Rendite der zehnjährigen US-Staatsanleihe um drei Basispunkte auf rund 5,31 Prozent.
An den Märkten warten Anleger nun gespannt auf die Protokolle der September-Sitzung der Federal Reserve sowie auf mehrere Reden von Fed-Funktionären, um Hinweise auf den nächsten Zinsschritt zu erhalten. Die Fed wird die Protokolle ihrer Sitzung vom 15. und 16. September veröffentlichen, in der sie die Zinsen anhob, um die Inflation zu bekämpfen. Zu Wort kommen sollen unter anderem Christopher Waller, Neel Kashkari und Alberto Musalem.
Erst am Dienstag hatte Kansas City Fed-Präsident Jeff Schmid erklärt, die Zentralbank müsse die Zinsen weiter anheben, um die Inflation zu senken. Der Dollar war zuletzt unter leichten Druck geraten, da weichere Daten zur US-PCE-Inflation und zum Arbeitsmarkt die Erwartungen für eine Zinserhöhung im Oktober gedämpft hatten. Die Märkte preisen jedoch weiterhin weitere Verschärfungen gegen Ende dieses Jahres und im Jahr 2027 ein.
Die Wahrscheinlichkeit einer Fed-Zinserhöhung von mindestens 25 Basispunkten im Oktober ist laut CME FedWatch auf 20,5 Prozent gefallen, nach etwa 51 Prozent vor einer Woche. Für eine Erhöhung im Dezember wird dagegen weiterhin eine Wahrscheinlichkeit von 84,5 Prozent eingepreist.
BOJ-Vertreterin für schrittweise Zinserhöhungen
Der Yen verharrte in der Mitte der 158er-Region, nachdem ein neues Mitglied des BOJ-Vorstands, Ayano Sato, erklärt hatte, sie unterstütze die Anhebung der Zinsen in mehreren Schritten. Berichten zufolge, die sich auf mit dem Thema vertraute Personen beziehen, könnte die BOJ diesen Monat signalisieren, dass die zugrunde liegende Inflation ihr Ziel von zwei Prozent weitgehend erreicht hat. Dies würde ihre Bereitschaft unterstreichen, die Zinsen erneut anzuheben.
Chang Wei Liang, FX- und Kreditstratege bei DBS, sagte, der Yen könnte leicht schwächer bleiben, während die japanische Regierung einen zweiten Nachtragshaushalt prüft. Die Märkte könnten negativ reagieren, weil Behörden zuvor angedeutet hätten, dass kein weiteres Paket geplant sei und stattdessen Reservefonds für Katastrophen und andere Notfälle verwendet würden, so Chang.
Rupie unter Druck, Indien im Fokus
Das USD/INR-Paar stieg um 0,2 Prozent auf 96,61, wobei die Rupie durch Ölpreise über 100 US-Dollar und höhere US-Renditen belastet wurde. Allgemein wird erwartet, dass die Reserve Bank of India die Zinsen um 25 Basispunkte auf 5,50 Prozent anhebt, was die erste Erhöhung seit Februar 2023 wäre. Die Kommentare von Gouverneur Sanjay Malhotra werden aufmerksam beobachtet, um Signale für den weiteren politischen Kurs zu erkennen.
Radhika Rao, Senior Economist bei DBS, sagte, der makroökonomische Hintergrund habe sich seit der August-Sitzung erheblich verändert, mit Ölpreisen über 100 US-Dollar und der Fed, die ihren Verschärfungszyklus bereits wieder aufgenommen habe. Die entscheidende Frage sei, ob es sich bei der Bewegung einfach um eine Neubewertung nach den Zinssenkungen des Vorjahres handle oder um den Beginn eines längeren Verschärfungszyklus. DBS erwartet eine weitere Erhöhung im vierten Quartal, wobei das Risiko zusätzlicher Erhöhungen steigt, solange die Ölpreise hoch bleiben und die Wetterbedingungen ungünstig bleiben.
In der gesamten Region stieg das USD/CNH-Paar um 0,05 Prozent auf 6,7043, während USD/CNY unverändert bei 6,7046 lag. Das USD/KRW-Paar sank um 0,01 Prozent auf 1.337,85 und das USD/SGD stieg um 0,12 Prozent auf 1,2788. Woanders wurde der Euro durch neue Bedenken hinsichtlich der europäischen Fiskalpositionen belastet. Französische Staatsanleihe-Futures entwickelten sich schwächer als deutsche Äquivalente, während Investoren die Aussichten für das französische Defizit bewerteten. Die Sorgen um die vorgezogene Wahl in Spanien verstärkten den allgemeinen Druck auf den Euroraum.