
Zinnnachfrage zieht an: Elektroniksektor erholt sich langsam vom Lagerabbau
Die Nachfrage nach raffiniertem Zinn zieht an, weil sich der globale Elektroniksektor nach dem Lagerabbau allmählich erholt.
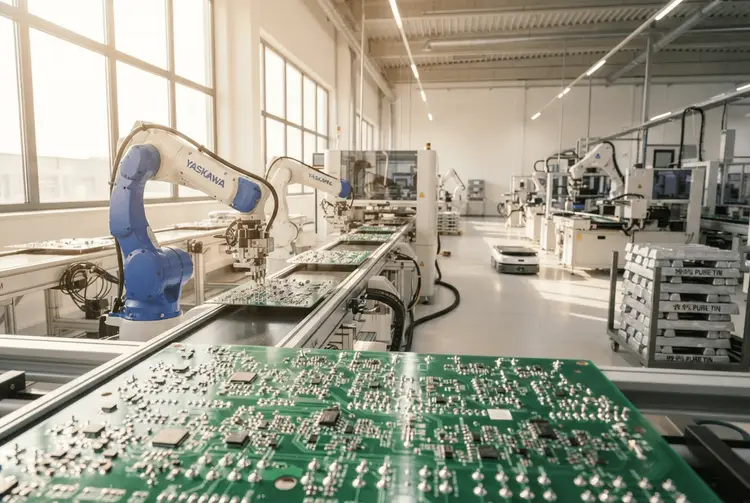
Die Nachfrage nach raffiniertem Zinn erholt sich allmählich, angetrieben von neuem Schwung im globalen Elektroniksektor. Nach einer längeren Phase des Lagerabbaus füllen Halbleiterhersteller, Produzenten von Leiterplatten und Hersteller von Consumer Electronics ihre Auftragsbücher wieder. In den wichtigsten Verbrauchsregionen wird die Verfügbarkeit von Lotlegierungen, die stark auf raffiniertes Zinn angewiesen sind, dadurch knapper.
Branchenbeobachter beschreiben die Entwicklung als ruhig statt dramatisch – eine allmähliche Verknappung, kein scharfer Preissprung. Dennoch wird die Richtung zunehmend klarer. Zinn, lange als eines der kleineren, aber strategisch bedeutsameren Basismetalle eingestuft, behauptet seine Relevanz in der Lieferketten-Diskussion neu.
Zinn verbindet Bauteile in praktisch jedem elektronischen Gerät
Die dominierende Endanwendung von Zinn in der Elektronik ist das Löten – der Prozess, der Bauteile über praktisch jede Kategorie elektronischer Geräte hinweg mit Leiterplatten verbindet. Bleifreie Lotformulierungen, heute dank Umweltauflagen in den wichtigsten Märkten Industriestandard, basieren überwiegend auf Zinn. Der Verbrauch von raffiniertem Zinn ist damit eng mit den Produktionsvolumina der Elektronik verknüpft.
Neben Lot stützt eine Reihe weiterer Anwendungen das Nachfrageprofil:
- Zinn-Silber-Kupfer-(SAC)-Legierungen im fortschrittlichen Halbleiter-Gehäusebau und bei Flip-Chip-Montagen
- Zinn-Beschichtungen auf Steckverbindern und Leadframes zur Korrosionsverhinderung und für zuverlässige Leitfähigkeit
- Indium-Zinn-Oxid-(ITO)-Beschichtungen in Touchscreens und Display-Modulen
- Spezialchemikalien aus Zinnverbindungen für die Leiterplattenherstellung
Diese breite Anwendungspalette bedeutet, dass die Zinnnachfrage die Elektronikproduktion mit relativ hoher Treue abbildet. Wenn Produktionszyklen umschlagen, spüren die Zinnmärkte dies schnell – der aktuelle Aufschwung ist da keine Ausnahme.
Die Entlagerungsphase läuft ihrem Ende zu
Die Phase gedämpfter Zinndemand vor der aktuellen Erholung war weitgehend eine Folge aggressiver Lagerabbaumaßnahmen in der Elektronik-Lieferkette. Nach dem Nachfrageboom während der Pandemie hatten Hersteller und Distributoren erhebliche Bestände an Komponenten und Materialien aufgebaut. Als die Endnachfrage sich normalisierte, verbrachte die Branche beträchtliche Zeit damit, diese Puffer abzubauen, statt neue Bestellungen aufzugeben – eine Dynamik, die den Raffinatzinnverbrauch unabhängig von allgemeiner wirtschaftlicher Schwäche unterdrückte.
Diese Korrektur scheint nun weitgehend abgeschlossen. Einkaufsleiter in den Elektronik-Fertigungszentren Ost- und Südostasiens haben eine Rückkehr zu normalisierten Beschaffungsmustern signalisiert, wobei die Wiederauffüllung der Bestände allmählich die Austerität der Abbauphase ersetzt.
Der Halbleiterzyklus erholt sich und treibt den Zinnverbrauch
Die Halbleiterproduktion ist sowohl direkter Verbraucher zinnbasierter Lote in Verpackungsprozessen als auch führender Indikator für die allgemeine Elektronikaktivität. Sie erholt sich von ihrem eigenen zyklischen Tiefstand: Die Auslastungsraten der Foundries haben sich verbessert, die Volumina im fortschrittlichen Gehäusebau steigen, und die Nachfrage nach Logik- und Speicherchips hat sich in mehreren Endmärkten gefestigt. All dies schlägt sich in einem erhöhten Zinnverbrauch auf Produktionsebene nieder.
Die Verbreitung komplexerer Multi-Die-Gehäusearchitekturen in fortschrittlichen Chips erhöht zudem die Zinnintensität pro Einheit im Vergleich zu älteren Montagetechniken. Das bietet einen subtilen strukturellen Rückenwind für die Nachfrage, der parallel zur zyklischen Erholung verläuft.
Das Angebot bleibt knapp
Der Nachfrageanstieg trifft auf einen Angebots-Hintergrund mit wenig Spielraum. Die Primärzinnproduktion konzentriert sich auf eine kleine Anzahl von Ländern, wobei Operationen in Südostasien und Südamerika den Großteil der globalen Raffinatzinn-Produktion abdecken. Mehrere Produktionsregionen waren in den letzten Jahren mit Betriebsunterbrechungen, Genehmigungsbeschränkungen und sinkenden Erzgehalten in etablierten Minen konfrontiert. Das Angebot hat damit nicht mit dem strukturellen Wachstum der Elektroniknachfrage Schritt gehalten.
Raffinierte Zinnbestände in überwachten Börsenlagern sind im Verhältnis zum Verbrauch historisch niedrig geblieben, was dem Markt kaum Puffer bietet, um einen Nachfrageanstieg ohne signifikante Preisreaktion zu absorbieren. Händler und Verbraucher, die mit schlanken Just-in-Time-Beschaffungsstrategien operieren, könnten bald Spot-Material benötigen, wenn die Wiederauffüllung der Bestände beschleunigt.
Strukturelle Wachstumsthemen stützen die Nachfrage langfristig
Über den zyklischen Elektronik-Aufschwung hinaus stützen mehrere strukturelle Wachstumsthemen die Zinnnachfrage-Prognose:
- Ausweitung der Elektrofahrzeugproduktion, wo zinnbasierte Lote umfangreich in Leistungselektronik, Batteriemanagementsystemen und Bordladeeinheiten verwendet werden
- Wachstum der Infrastruktur erneuerbarer Energien, insbesondere bei Solar-Photovoltaik-Modulen, die zinnbasierte Pasten in der Zellmetallisierung einsetzen
- Steigende Nachfrage nach Rechenzentrum-Ausrüstung und KI-gesteuerter Server-Hardware mit überdurchschnittlichem Zinngehalt
- Zunehmende Elektrifizierung in industriellen und gewerblichen Anwendungen, die die installierte Basis zinnverbrauchender Elektronik erweitert
Diese Themen ersetzen nicht die zyklische Geschichte, untermauern aber die Idee, dass jede jetzt aufbauende Nachfrage-Erholung nicht einfach eine Rückkehr zu einem früheren Ausgangsniveau ist – das Ausgangsniveau selbst verschiebt sich nach oben.
Mit wachsender Dynamik des Elektronik-Wiederauffüllungszyklus, gefestigterer Halbleiterproduktion und sich häufenden strukturellen Wachstumstreibern in den Bereichen saubere Energie und fortschrittliche Technologie sieht die Marktposition von Zinn deutlich konstruktiver aus als noch vor zwölf Monaten. Angebotsengpässe haben sich nicht wesentlich gelockert. Sollte die Nachfrage-Dynamik im zweiten Halbjahr weiter zunehmen, könnte der Zinnmarkt von einer ruhigen Erholung zu etwas deutlich Ausgeprägterem übergehen.