
Vp-Aktie: Direktoren kaufen kräftig – Zeit für einen Einstieg?
Nach umfangreichen Vorstandskäufen und einer soliden Handelsaktualisierung sieht Analyst Edmond Jackson bei der Vp-Aktie wieder Wertpotenzial.
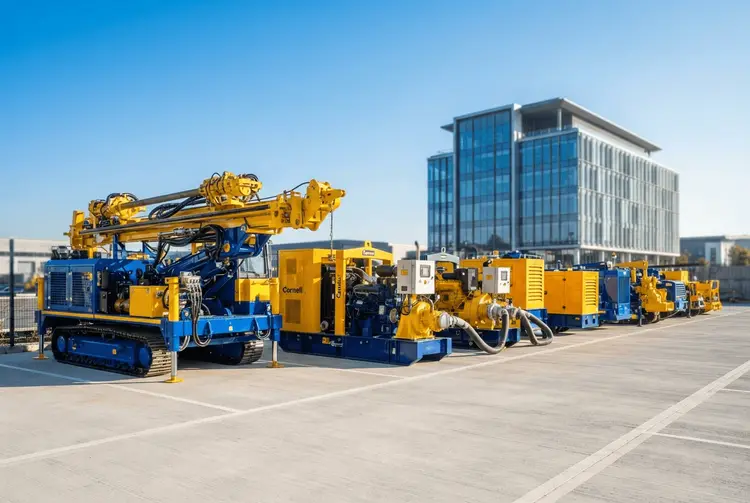
Die Small-Cap-Aktie des Gerätevermieters Vp (LSE:VP.) könnte nach Ansicht des Analysten Edmond Jackson ein attraktives Risiko-Ertrags-Verhältnis erreicht haben. Gestern schloss der Kurs mit einem Plus von 2,3 Prozent bei 524 Pence, nachdem eine Handelsaktualisierung für die sechs Monate bis zum 30. September die Erwartungen für das am 31. März endende Geschäftsjahr bestätigt hatte. Für das zweite Halbjahr wird eine bessere Performance als im ersten Halbjahr erwartet.
Warum die Aktualisierung bemerkenswert ist
Im makroökonomischen Kontext Großbritanniens ist dies beachtlich, da die Vermietung von Geräten oft ein kurzfristiger Indikator für die Wirtschaftslage ist. Da die Energiepreise gestiegen sind und ein schwieriges Budget bevorsteht, kann die Aktualisierung von Vp wie ein Signal der Resilienz wirken. Allerdings ist das Unternehmen stark auf den Ausbau der Wasserinfrastruktur ausgerichtet, was zuverlässige mittelfristige Einnahmen verspricht, während die Sichtbarkeit im Bereich Bauwesen und Wohnbauentwicklung kurzfristig bleiben kann – insbesondere, wenn die hartnäckig hohen Energiepreise anhalten.
Der Internationale Währungsfonds (IWF) hat das britische Wirtschaftswachstum für 2026 von 1 Prozent auf 1,3 Prozent nach oben korrigiert, warnte jedoch gleichzeitig vor einer „Verlangsamung" auf 1,2 Prozent im Jahr 2027 – genau wegen höherer Energiekosten und Zinssätze. Jackson sieht darin einen typischen Ansatz des „Fingers in den Wind halten", der die Risiken einer bloßen Extrapolation aufzeigt. Er erinnert an 1989: Nach dem Lawson-Boom ging der Konsens von einem „sanften Landen" der britischen Wirtschaft aus, doch zwischen 1990 und Anfang 1991 folgte eine signifikante Rezession.
Charttechnik mit Vorsicht zu genießen
Der Fünf-Jahres-Chart könnte den Anschein erwecken, als würde Vp in diesem Jahr eine Unterstützungsebene etablieren, von der aus sich ein klassisches „Schalen"-Muster entwickeln könnte – scheinbar basierend auf günstigen Gewinn- und Renditekriterien. Man könnte jedoch einwenden, dass ein neuer Aufwärtstrend, der sich im ersten Halbjahr 2024 manifestierte, dann scheiterte. Jackson warnt daher vor voreiligen Annahmen aus Charts. Vor zwei Jahren nahm er eine „Kauf"-Position bei rund 600 Pence ein, warnte jedoch: „Kaufen Sie nicht, wenn Sie bereits zyklische Werte gewichtet haben." Die Rendite betrug damals 6,6 Prozent, unter der Annahme, dass die Dividende von 39 Pence pro Aktie beibehalten wurde – sie stieg leicht auf 39,5 Pence. Dennoch erreichten die Aktien erst im vergangenen März bei 424 Pence ihren Tiefpunkt, nachdem sie einen Rückgang von 28 Prozent verzeichnet hatten.
Kernmärkte sehen robust aus
Branchen wie Stromübertragung und Wasserwirtschaft performen gut, wobei AMP8 – der achte fünfjährige Regulierungszyklus für die Wasserindustrie – die Dynamik unterstützt. Der internationale Teil von Vp (rund 20 Prozent des Umsatzes) entwickelt sich weiterhin „gut", nachdem im Geschäftsjahr März 2025 eine Wachstumsrate von 14 Prozent verzeichnet wurde. Große öffentliche Bauprojekte infolge von AMP8 und regionale Entwicklungsmaßnahmen gehören zu den primären Märkten. Hinzu kommt der Energiesektor durch globale Öl- und Gasexploration, Stromerzeugung und Kernkraftwerke wie Hinkley Point C. Die Wartung von Schienen und Gleisanlagen sowie spezialisierte Sicherheits-, Test- und Vermessungsdienstleistungen in Telekommunikation und Versorgungsunternehmen sorgen für weitere konsistente Einnahmen.
Im letzten Finanzjahr verzeichnete der internationale Teil von Vp ein Gewinnwachstum von 30 Prozent, während das Vereinigte Königreich Herausforderungen sah, insbesondere im allgemeinen Bauwesen. Dies führte zu einer Restrukturierungsbelastung von 25 Millionen Pfund für Brandon Hire Station und einem berichteten Verlust vor Steuern von 7,0 Millionen Pfund. Die Aktien werden daher wegen dieser Unsicherheit sowie der hohen Verschuldung, die das Risiko im schlimmsten Fall verstärkt, nur moderat bewertet.
Bilanz und Bewertung
Das Management berichtet bevorzugt von einer Nettoverschuldung von 149 Millionen Pfund ohne Leasingverbindlichkeiten, obwohl diese inklusive Leasing 212,5 Millionen Pfund gegenüber 131 Millionen Pfund Nettovermögen betrugen. Dies bedeutete laufende Netto-Finanzkosten von circa 10,3 Millionen Pfund im Verhältnis zu 3,2 Millionen Pfund Betriebsgewinn. Rechnet man die Restrukturierungsbelastung von 25 Millionen Pfund zurück, betrug die Zinsdeckungsquote 2,7x. Die kurzfristigen Verbindlichkeiten entsprachen 1,54x den kurzfristigen Vermögenswerten, ein Current Ratio von 0,65. Bankkredite sind mit 78,7 Millionen Pfund der Hauptverantwortliche, was 48 Prozent der kurzfristigen Verbindlichkeiten entspricht. Die Kapitalinvestitionen gingen von 73 Millionen Pfund auf 59 Millionen Pfund zurück, wovon 51,6 Millionen Pfund auf die Mietflotte entfielen. Der Netto-Cashflow aus dem operativen Geschäft sank von 81 Millionen Pfund auf 61 Millionen Pfund, während die Dividenden mit einem Cashbedarf von rund 15 Millionen Pfund beibehalten wurden.
Das Forward-Kurs-Gewinn-Verhältnis (PE) beträgt 8,7x das Ergebnis für März 2027 und sinkt leicht auf 8,5x, wenn der Konsens für 2028 realistisch ist. Die PEG-Ratio von 0,2 wirkt auf den ersten Blick außergewöhnlich attraktiv, gilt aber eher für etablierte Wachstumswerte als für eine Momentaufnahme zyklischer Werte in der Erholungsphase. Angesichts einer Dividende von 39,5 Pence pro Aktie, die voraussichtlich im gesamten Jahr 2025 beibehalten wird, beträgt die erwartete Rendite 7,5 Prozent bei einer Deckungsquote von rund 1,6x.
Drei Direktoren kauften erheblich vor der Aktualisierung
In einem scheinbar engen Zeitrahmen kaufte der Vorsitzende von Vp Aktien im Wert von 49.400 Pfund nahe 494 Pence am 30. September. Ein anderer nicht-exekutiver Direktor tätigte seine Erstinvestition im Wert von 28.100 Pfund zu 503 Pence am 5. Oktober. Am bedeutendsten ist jedoch der CEO, der im Februar beitrat und seine Erstinvestition im Wert von 200.000 Pfund tätigte, ebenfalls rund um 503 Pence. Der Zeitpunkt ist besonders interessant, da die neue CEO Alice Woodwark sich eingelebt haben und das Geschäft, neue Maßnahmen und deren Aussichten unter aktuellen Marktbedingungen vollständig verstehen sollte. Woodwark war zuvor Geschäftsführerin der Public-Sector-Communities-Sparte der MITIE Group (LSE:MTO) und bekleidete davor führende Positionen bei Compass Group (LSE:CPG). Insgesamt erwarben drei Direktoren Vp-Aktien im Wert von 278.000 Pfund – bei einem Unternehmen mit einer Marktkapitalisierung von 210 Millionen Pfund möglicherweise das Maximum, das in einem engen Markt zu kaufen war.
Jackson stimmt der „Kauf"-Empfehlung bei 528 Pence zu, wobei die Aktien am Morgen weiter stiegen. Wenn das Urteil des neuen CEOs fair ist und sie die richtigen Maßnahmen ergreift, dann sei die Bewertung von Vp übergroß vorsichtig. Der Analyst weist jedoch darauf hin, dass er nicht weiß, ob ein unregelmäßiger Kauf mit einer Klausel im Vertrag zusammenhängt – wie beim CEO von B&M European Value Retail (LSE:BME), wo eine Gewinnwarnung Monate nach sehr umfangreichen Käufen folgte, obwohl diese Aktien seit letztem Mai um 70 Prozent gestiegen sind.