
US-Börsen unter Druck: Zinsängste und schwaches Verbrauchervertrauen belasten Märkte
Der Dow Jones verliert 131,6 Punkte, während Anleiherenditen auf den höchsten Stand seit 2002 steigen und das Verbrauchervertrauen einbricht.
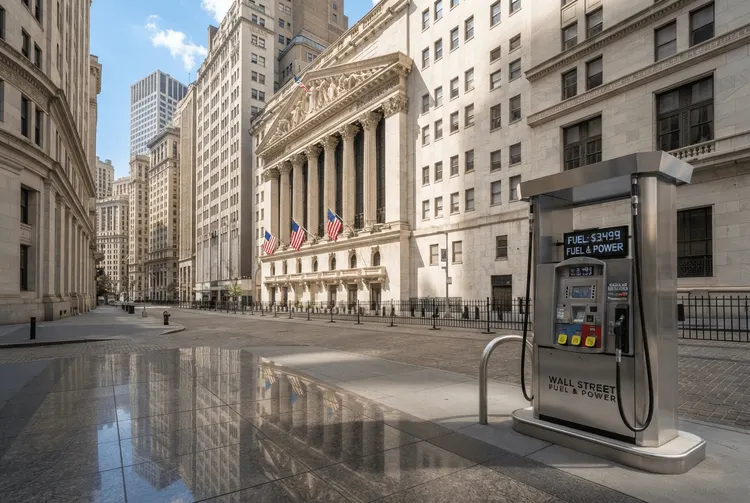
Die US-Aktienmärkte schlossen den Handel leicht im Minus. Ein enttäuschender Bericht zum Verbrauchervertrauen trübte die Stimmung, während steigende Anleiherenditen die Anleger zusätzlich verunsicherten. Der Dow Jones Industrial Average verlor 131,6 Punkte oder 0,26 Prozent auf 51.349,92 Zähler.
Auch die breiter aufgestellten Indizes gaben nach. Der S&P 500 sank um 0,17 Prozent auf 7.670,84 Punkte, der technologielastige Nasdaq verlor 0,09 Prozent auf 26.797,54 Punkte. Damit fielen die Verluste an der Oberfläche moderat aus – im Tagesverlauf hatten die Kurse zeitweise deutlicher nachgegeben.
Im Zentrum der Verunsicherung steht die Kombination aus schwachen Konjunktursignalen und einem Anleihemarkt, der weiter unter Druck steht. Beides zusammen belastet die Bewertung von Aktien und nährt die Sorge, dass die US-Notenbank Federal Reserve ihren straffen Kurs länger beibehalten könnte als erhofft.
Die Details
Der deutlichste Belastungsfaktor war der Rückgang des vom Conference Board gemessenen Verbrauchervertrauens. Der Index fiel um 6,7 Punkte auf 81,9 Zähler. Das ist ein Stand, der seit 2014 nicht mehr erreicht wurde. Ökonomen hatten mit einem deutlich besseren Wert gerechnet.
Die Verbraucher äußerten sich besorgt über die hohen Energiepreise, insbesondere bei Öl und Benzin, sowie über die Aussicht auf weiter steigende Zinsen. Zudem fiel die Einschätzung der aktuellen Arbeitsmarktbedingungen verhalten aus. Ein solcher Stimmungsindikator gilt als wichtiges Frühwarnsignal, weil er die Konsum- und Ausgabenbereitschaft privater Haushalte abbildet.
Parallel dazu setzten die Renditen für US-Staatsanleihen ihren Aufwärtstrend fort. Die Rendite der 10-jährigen Papiere stieg auf 5,256 Prozent und erreichte damit den höchsten Stand seit 2002. Auch die 30-jährige Anleihe notierte mit 5,594 Prozent auf einem Niveau, das seit 2002 nicht mehr verzeichnet wurde.
Diese Entwicklung stützte den US-Dollar, der im September gegenüber einem Währungskorb um 1,5 Prozent zulegen konnte. Höhere Renditen machen Anlagen in Dollar attraktiver und erhöhen gleichzeitig die Finanzierungskosten für Unternehmen und Haushalte.
Eine leichte Erholung der Aktienkurse von ihren Tagestiefs wurde durch Äußerungen von John Williams ausgelöst. Der Präsident der New York Fed betonte in einer Rede in Buffalo, dass nach der jüngsten Zinsanhebung keine Eile für weitere Schritte bestehe. Die Zentralbank solle sich Zeit nehmen, um zusätzliche Daten zu bewerten; es bestehe „keine Notwendigkeit zur Dringlichkeit“.
Infolge dieser Kommentare gab die zinssensible 2-jährige Staatsanleihe nach und fiel auf 4,887 Prozent. Kurze Laufzeiten reagieren erfahrungsgemäß besonders heftig auf veränderte Erwartungen an die künftige Geldpolitik – ein einzelner Satz eines Notenbankers kann hier spürbare Marktbewegungen auslösen.
Hintergrund: Was bisher geschah
Die aktuellen Turbulenzen sind Teil einer länger anhaltenden Entwicklung an den US-Märkten. Bereits am 20.05.2026 berichtete aktien.news, dass die US-Aktienmärkte deutliche Verluste verzeichneten. Anleger reagierten damals auf eine Kombination aus wachsenden Sorgen über Bewertungen im Technologiesektor, einem anhaltenden Iran-Konflikt sowie einem sich verschärfenden weltweiten Ausverkauf am Anleihenmarkt. Der S&P 500 verlor 0,7 Prozent, der technologielastige Nasdaq gab um 0,8 Prozent nach, und der Dow Jones Industrial Average schloss mit einem Minus von 0,6 Prozent. Die Renditen 30-jähriger US-Staatsanleihen kletterten damals auf 5,18 Prozent – den höchsten Stand seit dem Jahr 2007; die Renditen zehnjähriger US-Schatzanweisungen stiegen den dritten Tag in Folge.
Auch im August 2026 setzte sich das Muster fort. Am 18.08.2026 berichtete aktien.news, dass die Wall Street mit Verlusten eröffnete, belastet durch die anhaltenden Spannungen im Nahen Osten, die daraus resultierenden hohen Ölpreise sowie gestiegene Renditen von Staatsanleihen. Der Dow Jones Industrial Average fiel zur Eröffnung um 105,3 Punkte oder 0,20 Prozent auf 53.354,43 Zähler, der S&P 500 sank um 45,0 Punkte oder 0,58 Prozent auf 7.700,04 Punkte, und der Nasdaq Composite gab um 298,0 Punkte oder 1,12 Prozent auf 26.346,88 Zähler nach.
Am 31.08.2026 folgte der nächste schwache Wochenauftakt: Der Dow Jones Industrial Average gab zum Handelsauftakt um 0,18 Prozent auf 53.462,6 Zähler nach, S&P 500 und Nasdaq Composite verloren jeweils zwischen 0,17 und 0,18 Prozent. Auslöser der geopolitischen Spannungen waren militärische Auseinandersetzungen zwischen den USA und dem Iran. Nach US-Luftangriffen auf iranische Raketenwerfer in der strategisch wichtigen Straße von Hormus und anschließenden Vergeltungsmaßnahmen gegen US-Truppen in Jordanien wuchs die Sorge an den Märkten.
Am 08.09.2026 berichtete aktien.news über den bis dahin stärksten Rückschlag: Der Dow Jones fiel um 500 Punkte, während Investoren die zunehmenden Spannungen im Nahen Osten und deren Auswirkungen auf die Energiepreise verdauten. Der Brent-Ölpreis kletterte zwischenzeitlich auf über 99 US-Dollar je Barrel – den höchsten Stand seit Juli –, bevor er einen Teil der Gewinne wieder abgab. Präsident Trump äußerte sich unterdessen optimistisch, dass die Ölpreise nach einem US-Sieg im Konflikt mit dem Iran drastisch fallen würden. Die Sorgen um die Energiepreise trieben die Rendite zehnjähriger US-Staatsanleihen kurzzeitig über die Marke von 4,8 Prozent.
Was das für Anleger bedeutet
Für deutsche Privatanleger ist die Gemengelage vor allem ein Rendite- und Bewertungsthema. Steigende US-Renditen verschieben den Attraktivitätsvergleich zwischen Anleihen und Aktien: Werfen Staatsanleihen wieder deutlich Zinsen ab, wird die Risikoprämie von Aktien kritischer beäugt. Ein Renditeniveau von 5,256 Prozent bei 10-jährigen Papieren markiert dabei eine Marke, die es seit 2002 nicht mehr gab.
Hinzu kommt das schwache Verbrauchervertrauen. Ein Indexstand von 81,9 Zählern, dem niedrigsten Wert seit 2014, signalisiert Zurückhaltung der US-Konsumenten und damit ein Risiko für Unternehmen, die ihre Umsätze stark im US-Binnenmarkt erzielen. Die Kombination aus hohen Energiepreisen, steigenden Zinsen und verhaltener Arbeitsmarkteinschätzung trifft zyklische Branchen und den Einzelhandel besonders.
Die Aussagen von John Williams zeigen zugleich, wie stark die Märkte derzeit auf jedes geldpolitische Signal reagieren. Schon die Bemerkung, es bestehe „keine Notwendigkeit zur Dringlichkeit“, reichte aus, um die zinssensible 2-jährige Rendite auf 4,887 Prozent zu drücken und den Aktien eine leichte Erholung von ihren Tagestiefs zu ermöglichen. Ein starker Dollar belastet zusätzlich Unternehmen mit umfangreichem US-Geschäft sowie Anleger, die in Euro rechnen.
Ausblick
Der globale Inflationsdruck bleibt ein zentrales Thema. Die Reserve Bank of Australia hob ihren Leitzins auf ein 15-Jahres-Hoch an – ein Beleg dafür, dass die Notenbanken weltweit noch nicht zu Lockerungen übergehen. Am Ölmarkt entspannt sich die Lage indes leicht, da sich die Lieferungen aus dem Nahen Osten stabilisieren.
Analysten warnen allerdings weiterhin vor den geopolitischen Risiken. Im Fokus steht eine mögliche militärische Eskalation durch Teheran, die die Energieversorgung erneut gefährden könnte. Die Federal Reserve will nach den Worten von John Williams weitere Daten abwarten, bevor sie über zusätzliche Schritte entscheidet – die nächsten Konjunkturzahlen dürften damit ebenso richtungsweisend bleiben wie die Nachrichtenlage aus dem Nahen Osten.
Kurz erklärt
- Verbrauchervertrauen: Ein Stimmungsindikator, der misst, wie optimistisch private Haushalte ihre wirtschaftliche Lage und ihre Konsumbereitschaft einschätzen.
- Anleiherendite: Die Verzinsung, die Anleger mit einer Staats- oder Unternehmensanleihe erzielen, gemessen am aktuellen Kurs.
- Zinssensible Papiere: Anleihen mit kurzer Restlaufzeit, deren Kurs und Rendite besonders stark auf veränderte Zinserwartungen reagieren.