
TeamViewer senkt Prognose: Aktie verliert rund ein Viertel
Der Umsatz schrumpft vier Prozent, der ARR sinkt 2,6 Prozent – die gesenkte Prognose lässt die Aktie abstürzen.
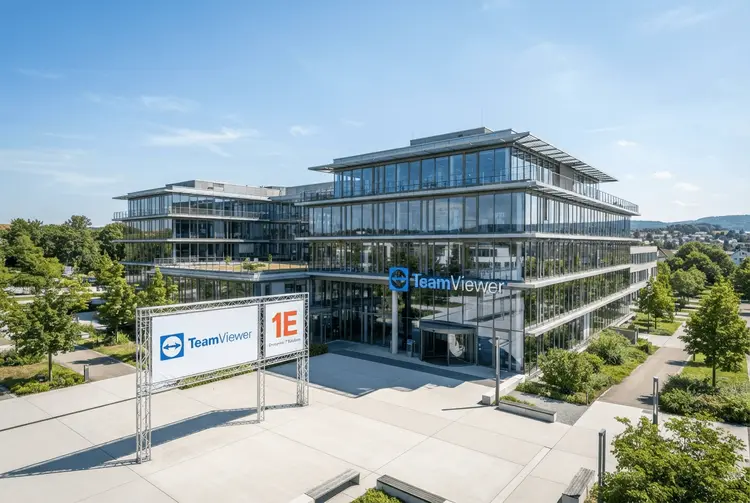
TeamViewer hat zum dritten Quartal 2026 schwache Zahlen vorgelegt und die Prognose für das Gesamtjahr gesenkt. Der Umsatz des Göppinger Softwarekonzerns schrumpfte um vier Prozent auf 184,5 Millionen Euro. Der annualisierte wiederkehrende Umsatz (ARR) – die wichtigste Kennzahl für Abo-Geschäfte – sank um 2,6 Prozent auf knapp unter 737 Millionen Euro. An der Börse kam das schlecht an: Die Aktie fiel zum Börsenschluss um rund ein Viertel.
Für das Gesamtjahr 2026 rechnet das Management nun mit einem Umsatzrückgang von ein bis zwei Prozent. Bislang hatte das Unternehmen Stagnation bis plus drei Prozent in Aussicht gestellt. Die Senkung ist der zweite herbe Rückschlag binnen kurzer Zeit: Bereits im Oktober 2025 hatte TeamViewer seine ARR-Prognose gesenkt, damals brach der Kurs um bis zu 24 Prozent ein.
Als Grund für die aktuelle Schwäche nennt das Management Verzögerungen bei großen Enterprise-Deals. Mark Banfield erklärt: "In den jüngsten Gesprächen wurde deutlich, dass die aktuelle Unsicherheit über den US-Bundeshaushalt die Abschlüsse großer Deals im öffentlichen Sektor aus unserer Pipeline verzögern wird." Der Konzern räumte zudem Kundenverluste und Integrationsprobleme ein.
Die Übernahme von 1E erweist sich als Bremsklotz
Der 720 Millionen Dollar teure Zukauf von 1E, angekündigt im Dezember 2024, sollte TeamViewer den Weg vom Fernwartungs- zum Enterprise-Anbieter ebnen. 1E war als Komplettlösung für die Behebung von IT-Problemen gedacht. Schon die Ankündigung kam an der Börse schlecht an – die Aktie verlor damals rund zwölf Prozent. Heute zeigt sich: Die mit dem Kauf gestiegene Abhängigkeit vom US-Geschäft bremst das Unternehmen aus.
Zugleich schwächelt das Stammgeschäft mit kleinen und mittleren Kunden (SMB). Zwar stabilisierte sich dieses Segment im dritten Quartal, doch die Dynamik beim Upselling – also dem Verkauf höherwertiger Tarife an Bestandskunden – ließ nach. Die Kundenabwanderung fiel höher aus als zuvor. Wettbewerber wie Anydesk und Splashtop bieten günstigere Alternativen und setzen TeamViewer zu.
Analyst Oppermann bezweifelt den nachhaltigen Wachstumspfad
Der Analyst Axel Oppermann äußert grundsätzliche Zweifel an der Strategie des Konzerns: "TeamViewer versucht seit Jahren, sich vom Fernwartungsspezialisten zum strategischen Enterprise-Softwareanbieter zu entwickeln. Den Nachweis, dass diese Strategie auf einen nachhaltigen Wachstumspfad führt, ist das Unternehmen bis heute schuldig geblieben." Vorstandschef Oliver Steil räumte Handlungsbedarf ein: "Wir sind noch nicht dort, wo wir sein müssen."
Der Blick zurück zeigt, wie verwundbar das Geschäftsmodell ist. In der Coronapandemie 2020 erlebte das Stammgeschäft einen Höhenflug, weil Homeoffice und Fernwartung boomten. Danach verlor TeamViewer sein Quasi-Monopol bei Mittelständlern, Selbstständigen und Vereinen – Preiserhöhungen, Updates und ein veränderter Funktionsumfang verprellten viele Kunden. Schon im Oktober 2021 hatte eine Gewinnwarnung die Aktie um rund 22 Prozent einbrechen lassen.
Rückhalt bekommt Steil dagegen vom Aufsichtsrat. Aufsichtsratschef Ralf Dieter verlängerte den Vertrag des Vorstandschefs im Oktober 2023 um fünf Jahre bis Oktober 2028. Das Management verspricht für das kommende Jahr Licht am Ende des Tunnels.
Der ARR gilt als zentrale Kennzahl für das Abo-Geschäft
Für Privatanleger ist die Botschaft zwiespältig. Der ARR bildet die wiederkehrenden Abo-Erlöse ab und legt damit die Basis für künftige Erträge. Sinkt er, gerät die Planbarkeit des Geschäfts ins Wanken – und genau das ist derzeit zu beobachten. Besonders kritisch ist, dass das Wachstum nicht nur im margenstarken Enterprise-Segment fehlt, sondern auch die Upselling-Dynamik im SMB-Geschäft nachlässt.
Hinzu kommt die Abhängigkeit von einzelnen Großaufträgen. Enterprise-Deals haben lange Vorlaufzeiten und lassen sich kaum kurzfristig ersetzen. Verzögern sich solche Abschlüsse, schlägt das unmittelbar auf Umsatz und Prognose durch. Ein Teil des Geschäfts hängt zudem am öffentlichen Sektor in den USA, wo haushaltspolitische Unsicherheiten die Entscheidungen der Kunden ausbremsen.
Zu den bekannteren Marketingmaßnahmen des Konzerns zählen Sponsoring-Engagements beim Mercedes-Formel-1-Team und bei Manchester United. Solche Partnerschaften kosten Geld, das in einem schrumpfenden Umsatzumfeld besonders schwer zu rechtfertigen ist. Ob der versprochene Aufschwung im kommenden Jahr tatsächlich kommt, hängt vor allem davon ab, ob die verzögerten Großaufträge nachgeholt werden und ob TeamViewer im SMB-Geschäft wieder mehr Bestandskunden zu höherwertigen Tarifen bewegen kann. Bis dahin bleibt die Aktie ein Fall für Anleger mit starken Nerven.