
SpaceX: Drei Raketenstarts in 13 Stunden – doch diese Zahl zählt
SpaceX startete drei Raketen in unter 13 Stunden, die Aktie legte 7% zu. Doch der freie Cashflow bleibt das eigentliche Problem des Konzerns.
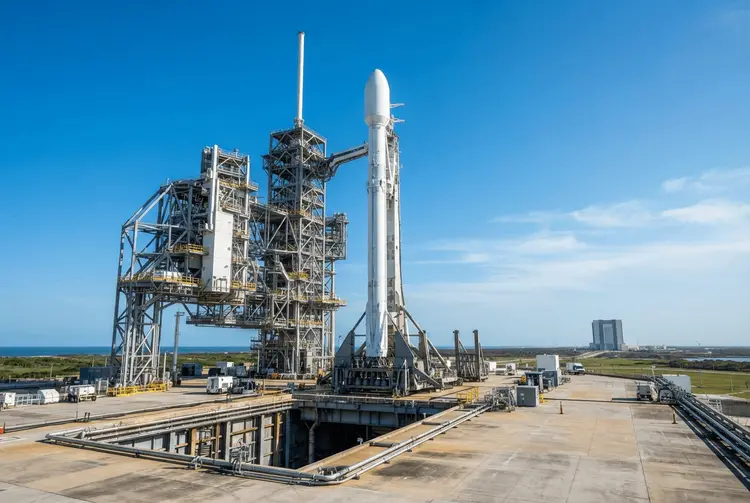
Space Exploration Technologies – an der Börse unter dem Ticker SPCX geführt – hat innerhalb von weniger als 13 Stunden drei Raketen gestartet. Die Aktie des Raumfahrtkonzerns von Elon Musk legte unmittelbar im Anschluss um rund 7 Prozent zu. Damit untermauerte das Unternehmen seinen Ruf als weltweit produktivster Raketenstartbetreiber.
Für derartige Preisschwankungen ist die Raumfahrtaktie bekannt. Doch die Frequenz der Starts ist nach Einschätzung von The Motley Fool nicht das, worauf Anleger primär achten sollten. Entscheidend sei vielmehr die Fähigkeit des Unternehmens, eines Tages einen positiven freien Cashflow zu erwirtschaften.
Denn die operativen Fortschritte können bislang nicht mit der Bewertung Schritt halten. Zum Zeitpunkt der Berichterstattung notierte SpaceX bei rund 157 US-Dollar, was das Unternehmen auf eine Marktkapitalisierung von ungefähr 2 Billionen US-Dollar bewertete. Drei Starts in 13 Stunden seien eine unglaubliche Leistung, doch sie änderten nichts daran, dass diese Bewertung Lichtjahre von den Fundamentaldaten von SpaceX entfernt sei, so das Fazit der Analyse.
Die Details
Im zweiten Quartal sprang der Umsatz um 92 Prozent auf 7,8 Milliarden US-Dollar. Eine Nettoverschuldung von 541 Millionen US-Dollar spielte dabei eine untergeordnete Rolle; sie bedeutet eine Verbesserung gegenüber dem Verlust von 1 Milliarde US-Dollar im gleichen Quartal des Vorjahres. Der Weg bis zur Profitabilität ist damit aber noch lang – und die Ausgaben verlangsamen sich nicht.
In den ersten sechs Monaten des Jahres 2026 meldete SpaceX ein bereinigtes Ergebnis vor Zinsen, Steuern, Abschreibungen und Amortisation (EBITDA) von 4,6 Milliarden US-Dollar. Gleichzeitig überschritten die gesamten Kapitalausgaben die Marke von 28 Milliarden US-Dollar. Der Börsengang hat dem Unternehmen zwar etwas Zeit verschafft, doch irgendwann werde sich Musks Konzern mit der Tatsache auseinandersetzen müssen, dass die Ausgaben für künstliche Intelligenz explodiert sind, während die Einnahmen nicht Schritt gehalten haben – und dass die Starttätigkeiten weit von einer Profitabilität entfernt sind.
Derzeit verfügt SpaceX über etwa 98 Milliarden US-Dollar an liquiden Mitteln und marktgängigen Wertpapieren. Das ist ein beeindruckender Betrag. Wenn jedoch in nur sechs Monaten nahezu 30 Milliarden US-Dollar ausgegeben werden, erscheint die dadurch verkürzte Laufzeit besorgniserregender als ein Flug zum Mond, wie es in der Analyse heißt. Der Bewertungsstand bezieht sich auf einen Kurs von 16:00 Uhr ET am 15. Oktober 2026.
Natürlich muss SpaceX mehr ausgeben, um mehr zu erwirtschaften. Doch zu diesem Preis gibt es nach Einschätzung der Analyse einfach keinen Spielraum für Fehler. Sollte der freie Cashflow des Unternehmens zunehmend negativ werden, ist fraglich, wie lange die Bewertung noch gerechtfertigt sein kann.
Hintergrund: Was bisher geschah
Bereits am 21.06.2026 berichtete aktien.news, dass Elon Musks Raumfahrtunternehmen am 12. Juni zu einem Preis von 135 US-Dollar pro Aktie an die Börse ging. Die anfängliche Marktkapitalisierung belief sich auf 1,77 Billionen US-Dollar. In den Folgetagen stiegen die Aktien weiter und pendelten sich zuletzt bei rund 185 US-Dollar ein, womit SpaceX zum sechstwertvollsten Unternehmen der Welt aufstieg. Analysten von The Motley Fool sahen die Aktie damals als massiv überbewertet an und warnten, eine positive Stimmung allein reiche nicht aus, um eine derartige Bewertung zu rechtfertigen.
Am 10.08.2026 folgte der Bericht über den ersten Quartalsbericht als börsennotiertes Unternehmen. Nach anfänglichen Kursgewinnen gaben die Anteilscheine im Juli deutlich nach und notierten weit unter ihrem Höchststand nach dem Börsengang. Die Zahlen für das zweite Quartal zeigten ein Unternehmen, dessen Wachstum sich in allen drei Kernsegmenten beschleunigte.
Am 23.09.2026 zog aktien.news die Bilanz nach den ersten 100 Börsentagen. Die Aktie habe seit dem Börsengang am 12. Juni eine extreme Achterbahnfahrt erlebt, notiere nun aber wieder nahe dem Ausgabepreis. Entscheidend für die weitere Entwicklung seien die massiv gestiegenen Umsätze durch die Vermietung von KI-Rechenzentren und das starke Starlink-Wachstum. Mit einem Schlusskurs von 154,72 US-Dollar am 22. September notierte die Aktie nahezu auf dem Niveau des Ausgabepreises von 150 US-Dollar, zu dem sie am 12. Juni den Handel aufnahm. Dazwischen lag ein Kurssturz von mehr als 50 Prozent vom Höchst- zum Tiefststand im Juli, gefolgt von einer Erholung.
Am 02.10.2026 berichtete aktien.news über drei Kennzahlen, die jeder Anleger kennen sollte. Der Konzern erschließe neue Märkte und verändere bestehende Branchen disruptiv. Bis allerdings einige der ambitionierteren Ziele tatsächlich verwirklicht seien, werde noch einige Zeit vergehen; in der Zwischenzeit sollten Anleger vor allem die unmittelbaren Chancen im Blick behalten. Die Aktie notierte zuletzt mit einem Aufschlag von 2,53 Prozent.
Was das für Anleger bedeutet
Für deutsche Privatanleger verschiebt sich der Blick damit von der spektakulären Schlagzeile zur Bilanz. Drei Raketenstarts in weniger als 13 Stunden sind ein operativer Rekord, aber kein Gewinnnachweis. Die Gegenüberstellung von 4,6 Milliarden US-Dollar bereinigtem EBITDA und mehr als 28 Milliarden US-Dollar Kapitalausgaben in sechs Monaten zeigt, wie stark das Unternehmen derzeit investiert, um überhaupt Umsätze aufzubauen.
Die 98 Milliarden US-Dollar an liquiden Mitteln und marktgängigen Wertpapieren wirken auf den ersten Blick wie ein großer Puffer. Bei Ausgaben von nahezu 30 Milliarden US-Dollar in einem halben Jahr relativiert sich dieser Puffer jedoch erheblich. Anleger sollten deshalb weniger auf die Startfrequenz und den kurzfristigen Kursimpuls von rund 7 Prozent achten als auf die Entwicklung des freien Cashflows, die Höhe der KI-Investitionen und die Frage, ob die Umsätze aus Starlink und KI-Rechenzentrumsvermietung mit den Ausgaben Schritt halten.
Eine Kauf- oder Verkaufsempfehlung lässt sich daraus nicht ableiten. Festzuhalten bleibt: Bei einer Marktkapitalisierung von ungefähr 2 Billionen US-Dollar ist die Bewertung aus Sicht der Analyse anspruchsvoll, und es besteht kaum Raum für Enttäuschungen.
Ausblick
Der Quelltext nennt keine konkreten Termine für neue Quartalszahlen oder andere Unternehmensereignisse. Erwartet wird aber, dass sich SpaceX zu einem nicht näher bestimmten Zeitpunkt mit der Schere zwischen explodierten KI-Ausgaben und zurückbleibenden Einnahmen auseinandersetzen muss. Zugleich bleibt die Frage offen, die aktien.news bereits am 21.06.2026 aufgegriffen hat: ob der Aktie bis 2027 ein Einbruch von 50 Prozent droht. Ob die Starttätigkeiten jemals profitabel werden und ob der freie Cashflow positiv wird, hängt nach Einschätzung der Analyse davon ab, ob das Unternehmen die Ausgabendynamik in den Griff bekommt. Bis dahin bleibt die Bewertung die zentrale Stellschraube für die weitere Kursentwicklung.
Kurz erklärt
- Freier Cashflow: der Geldbetrag, der einem Unternehmen nach Abzug aller Investitionen aus dem operativen Geschäft tatsächlich verbleibt.
- EBITDA: Gewinn vor Zinsen, Steuern, Abschreibungen und Amortisation, eine Kennzahl für die operative Ertragskraft.
- Kapitalausgaben: Ausgaben für langlebige Investitionen wie Anlagen, Infrastruktur oder Ausrüstung.
- Marktkapitalisierung: der Börsenwert eines Unternehmens, berechnet aus Aktienkurs und Anzahl der ausgegebenen Aktien.