
S&P 500 verliert 3,1 Prozent: Fünf defensive Aktien für den November
Der S&P 500 fiel in der ersten Novemberwoche um 3,1 Prozent; Motley Fool nennt Berkshire, Costco, Walmart, Coca-Cola und Monster Beverage als robuste Kandidaten.
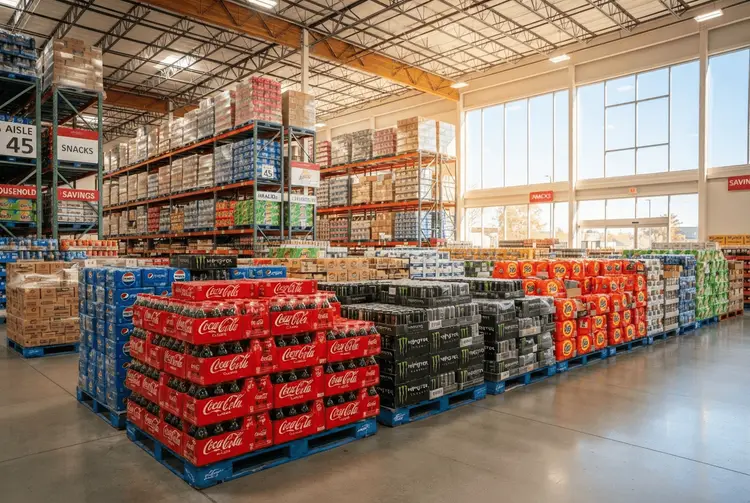
Der S&P 500 ist in der ersten Handelswoche des Novembers deutlich unter Druck geraten. Vom 2. bis zum 6. November verlor der US-Leitindex 3,1 Prozent. Für viele Anleger ist das ein rauer Monatsauftakt, zumal die Unsicherheiten an den Märkten damit keineswegs ausgeräumt sind.
Die Gründe für den Rücksetzer sind vielfältig. Die Investoren wägen ab, was nach den Wahlen möglicherweise als Nächstes für den Handel mit Artificial-Intelligence-Aktien gilt. Zugleich steht die Frage im Raum, ob es im Dezember nach einem starken Beschäftigungsbericht zu einer Zinserhöhung kommen wird. Der Bericht zeigte, dass die Vereinigten Staaten im Oktober 165.000 Arbeitsplätze hinzufügten – verglichen mit Erwartungen von 65.000.
Am 9. November erholte sich der Aktienmarkt etwas, doch diese Gewinne könnten nach Einschätzung des US-Finanzdienstes The Motley Fool von kurzer Dauer sein, da weiterhin viele Unsicherheiten bestehen. Keine Aktie sei vor Unsicherheiten gefeit, doch einige könnten dank ihrer robusten Geschäftsmodelle in Verkaufswellen besser standhalten als andere. Der Dienst benennt fünf Titel, die Anleger in Betracht ziehen könnten: Berkshire Hathaway, Costco Wholesale, Walmart, Coca-Cola und Monster Beverage. Im Gegensatz zu spekulativen Titeln sollen solche Anlagen Anlegern helfen, ein größeres Sicherheitsgefühl zu erreichen – wodurch es weniger wahrscheinlich ist, dass sie in einer Rezession verkaufen und eine längerfristige Preiserhöhung verpassen.
Berkshire, Costco, Walmart, Coca-Cola und Monster Beverage stehen im Fokus
Bei Berkshire Hathaway hat der neue CEO Greg Abel dem Bericht zufolge schnell seine Spuren hinterlassen. Mit weniger als einem Jahr in der Rolle habe Berkshire den Hausbauer Taylor Morrison übernommen, stark in Alphabet-Aktien investiert und einen Anteil an Bending Spoons aufgebaut, einem italienischen Technologiekonglomerat, das andere Unternehmen akquiriert. Obwohl einige der Investitionen anders aussehen mögen oder das Tempo der Investitionen aggressiver erscheine, bleibe Berkshire ein Anker für jedes Portfolio. Für die jüngsten Gewinnzahlen des dritten Quartals 2026 fielen die operativen Gewinne im Vergleich zum Vorjahreszeitraum um 5,8 Prozent auf 12,7 Milliarden Dollar. Entscheidend sei jedoch die Höhe dieser operativen Gewinne, da das Unternehmen ein Experte darin sei, ständig fließende Cashflows zu generieren. Außerdem stiegen die Bargeldbestände im Quartal auf 377,4 Milliarden Dollar – ausreichend Spielraum, um in Zeiten marktbedingter Turbulenzen stabil zu bleiben.
Costco biete die Art von Großmengenangeboten, die Verbraucher suchen, da Käufer zunehmend versuchen, ihre Budgets so weit wie möglich zu strecken. Die Mitgliedschaft, die für den Zugang zu diesen Angeboten erforderlich ist, verleihe Costco eine starke Grundlage. Die Mitglieder seien zudem extrem loyal, mit einer Erneuerungsrate von 92,3 Prozent in Nordamerika. Der Dienst verweist auf drei Mechanismen, die zusammen die Gesamtrendite steigern sollen: Über die letzten fünf Jahre stieg der Aktienkurs um 103,7 Prozent, während der S&P 500 im selben Zeitraum um 57,5 Prozent zulegte. Hinzu kommen Sonderdividenden, die das Unternehmen typischerweise alle paar Jahre auszahlt – zuletzt 2024 in Höhe von 15 Dollar pro Aktie. Schließlich zahlt Costco eine quartalsweise Dividende, die eine Rendite von 0,5 Prozent abwirft.
Walmart hat dem Bericht zufolge eine ähnliche Attraktivität wie Costco. Zwar biete der Konzern nicht dieselbe Art von Großmengenangeboten, hebe sich aber im überfüllten Einzelhandelssektor dadurch hervor, dass er Kunden durch niedrigere Preise anzieht. Ähnlich wie Costco habe Walmart den S&P 500 über die letzten fünf Jahre deutlich übertroffen, indem die Aktie um 154,8 Prozent stieg. Ein Unterschied zwischen beiden ist die stärkere Ausrichtung auf Technologie: Während der Einkauf bei Costco largely den Besuch eines Lagerhauses beinhalte, setze Walmart stärker auf Online-Verkäufe und habe einen KI-Einkaufsassistenten namens Sparky eingeführt, der positive Ergebnisse zeigt. Zudem nutze das Unternehmen Drohnenlieferungen und baue ein Werbegeschäft aus, wodurch seine Einnahmequellen robuster werden.
Coca-Cola und Monster Beverage bieten keine Produkte, die unbedingt benötigt werden. Angesichts der Gewohnheiten, die Menschen bilden, und der Preispunkte, die beide Unternehmen für ihre Produkte anbieten, werden die meisten Menschen nach Einschätzung des Dienstes jedoch nicht aufhören, nach einer Limonade oder einem Energydrink zu greifen, wenn dies Teil ihrer üblichen Routine ist. Beide könnten in ein einzelnes Portfolio passen, obwohl ein Anleger je nach Risikotoleranz und Konzentrationsrisiko möglicherweise den einen dem anderen vorzieht. Mit Coca-Cola erhält man einen „Dividend King“, da das Unternehmen seine Ausschüttungen seit 64 Jahren in Folge erhöht hat; die Dividende wirft derzeit eine Rendite von 2,2 Prozent ab. Monster sei keine reine Wachstumsaktie, da es ein reiferes Geschäft ist, biete aber weiterhin Wachstumschancen beim Umsatz – einschließlich der Erweiterung der internationalen Präsenz und des Aufbaus eines Segments für alkoholische Getränke. Für das dritte Quartal 2026 beliefen sich die internationalen Nettoverkäufe auf 1,2 Milliarden Dollar, was einer Steigerung von 28,1 Prozent entspricht.
Bereits im September hatte aktien.news Costco und Walmart als defensive Werte eingeordnet
Die aktuelle Auswahl knüpft an frühere Berichte von aktien.news an. Bereits am 23.09.2026 berichtete aktien.news, dass drei Konsumriesen – darunter Costco und Walmart – Stabilität bieten könnten, falls der Markt in eine Verkaufswelle rutscht. Damals standen steigende Zinsen, konjunkturelle Unsicherheiten und saisonale Effekte im Mittelpunkt, die den September und Oktober traditionell zu schwankungsreichen Monaten machen. Am 11.10.2026 berichtete aktien.news über eine Analyse zu Coca-Cola, wonach der Getränkeriese trotz herausfordernden wirtschaftlichen Umfelds Marktanteile hinzugewinnen konnte und als „Dividend Aristocrat“ gilt. Am 03.11.2026 meldete aktien.news, dass The Motley Fool drei Wachstumaktien aus dem Konsumgütersektor benannt habe, die auch bei einer möglichen Korrektur des Nasdaq-100 kaufbar seien – der Beitrag sei am 1. November 2026 veröffentlicht worden. Und am 07.11.2026 berichtete aktien.news über Warren Buffett, der als langjähriger Chef von Berkshire Hathaway Geduld, Disziplin und ausreichend Cash als zentrale Voraussetzungen für den Umgang mit einem Börsencrash bezeichnet.
Anleger müssen vor allem ihre eigene Risikotoleranz prüfen
Für deutsche Privatanleger ist die Einordnung des Berichts vor allem eine Frage der Portfolio-Rolle, nicht der kurzfristigen Rendite. Die fünf genannten Titel stammen aus unterschiedlichen Geschäftsmodellen: ein Beteiligungsholding, zwei Einzelhändler und zwei Getränkehersteller. Die Argumentation des Dienstes stützt sich auf wiederkehrende Cashflows, Mitgliedschaftsmodelle, Dividendenzahlungen und – im Fall von Walmart – auf zusätzliche Erlösquellen aus Werbung und Technologie. Auffällig ist, dass die Bewertungsfrage in dem Beitrag nicht aufgegriffen wird; Kursgewinne der vergangenen fünf Jahre werden als Beleg für die Qualität angeführt, ohne auf die aktuelle Bewertung einzugehen. Zudem weist der Dienst selbst darauf hin, dass Anleger je nach Risikotoleranz und Konzentrationsrisiko zwischen Coca-Cola und Monster Beverage wählen müssten. Zur Transparenz gehört, dass der Beitrag im Umfeld der Bewerbung des kostenpflichtigen Dienstes Stock Advisor von The Motley Fool erschien, für den eine durchschnittliche Gesamtrendite von 852 Prozent gegenüber 208 Prozent für den S&P 500 genannt wird – Stand 11. November 2026. Eine Kauf- oder Verkaufsempfehlung lässt sich daraus nicht ableiten.
Die nächsten Impulse hängen von der Zinsfrage im Dezember ab
Der weitere Verlauf dürfte nach Darstellung des Quelltextes an zwei offenen Punkten hängen: der Frage, ob es im Dezember nach dem starken Beschäftigungsbericht zu einer Zinserhöhung kommt, und der Entwicklung des Handels mit Artificial-Intelligence-Aktien nach den Wahlen. Der Dienst betont, dass die Erholung vom 9. November von kurzer Dauer sein könnte, weil weiterhin viele Unsicherheiten bestehen. Konkrete Termine für Quartalszahlen oder Unternehmensereignisse der fünf Titel nennt der Beitrag nicht über die bereits berichteten Zahlen zum dritten Quartal 2026 hinaus. Für Berkshire verweist der Text lediglich darauf, dass CEO Greg Abel seit weniger als einem Jahr im Amt ist.
Drei Begriffe, die im Zusammenhang mit dem Bericht auftauchen
- Dividend King: Bezeichnung für ein Unternehmen, das seine Dividende über einen sehr langen Zeitraum in jedem Jahr erhöht hat.
- Sonderdividende: Eine außerordentliche, einmalige Ausschüttung an Aktionäre zusätzlich zur regulären Dividende.
- Operativer Gewinn: Der Gewinn aus dem laufenden Geschäft eines Unternehmens vor Zinsen, Steuern und Sondereinflüssen.