
Petrobras im Fokus: Ölnachfrage, Offshore-Boom und Brasiliens Wahl
Die Ölnachfrage steigt laut IEA bis 2050, während Investitionen sinken – Petrobras profitiert von Offshore-Boom und Wahlhoffnungen.
Der Ölmarkt steckt in einem Widerspruch, der Anleger derzeit beschäftigt. Der Anteil des Öls an der weltweiten Energieversorgung ist von knapp 50 auf gut 30 Prozent gefallen – und dennoch steigt der absolute Verbrauch. Seit den 1970er-Jahren hat sich der weltweite Ölverbrauch verdoppelt, aktuell liegt er bei etwa 103 Millionen Barrel pro Tag. Die Internationale Energieagentur (IEA) erwartet für 2050 sogar 113 Millionen Barrel pro Tag.
Damit korrigiert die IEA ihre bisherige Annahme. Sie war noch davon ausgegangen, dass die Nachfrage bereits in diesem Jahrzehnt ihren Höhepunkt erreicht – ein sogenannter Peak Demand. Ein absoluter Nachfragerückgang war historisch selten: Er trat nur dreimal auf, in den frühen 1980er-Jahren nach der zweiten Ölkrise und steigenden Zinsen, während der globalen Finanzkrise 2007 bis 2009 und zuletzt durch den Stillstand der Weltwirtschaft in den Corona-Lockdowns.
Angebotsseite unter Druck
Auf der Angebotsseite zeichnet sich ein anderes Bild. Die OECD-Notfallreserven sind auf dem tiefsten Stand seit 1990, die weltweiten Lagerbestände seit Ende Februar um über 500 Millionen Barrel gesunken. Die Notfallreserven fielen seit Ausbruch des Iran-Kriegs und der monatelangen Blockade der Straße von Hormus. Gleichzeitig verlieren Ölfelder jährlich drei bis vier Prozent ihrer Reserven, während über Jahre zu wenig in Erkundung und Erschließung investiert wurde.
Auch der Fracking-Boom, lange ein Wachstumstreiber, gerät ins Wanken. Die Produktionsraten stagnieren, viele Vorkommen sind halb aufgebraucht. Die Kapitalausgaben der Förderunternehmen sind nach Daten des britischen Investmenthauses Schroders von 980 auf 490 Milliarden Dollar gefallen. Bei den Offshore-Ausgaben ging es sogar von 355 auf 80 Milliarden Dollar zurück.
Die Folge: Die Reserven vieler Ölkonzerne reichen teils unter zehn Jahre, während der Branchenschnitt Anfang der 2000er-Jahre noch bei etwa 15 Jahren lag. Einfach zu findendes Öl gilt als bereits gefunden; neue Lagerstätten liegen in Permafrostregionen oder in der Tiefsee.
Offshore als Wachstumssegment
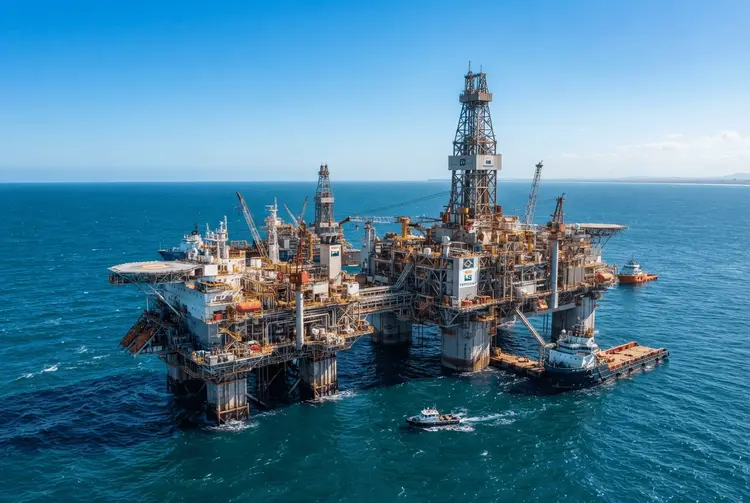
Genau dort liegt das wachstumsstärkste Segment der Ölförderung. Die Tiefseeförderung wächst laut der schottischen Research- und Beratungsfirma Wood Mackenzie bis Ende des Jahrzehnts um 3,5 Prozent jährlich. Bohrinseln verursachen dabei nur ein Prozent der CO2-Emissionen der Ölförderung.
Von dieser Entwicklung profitiert Petrobras. Der brasilianische Konzern ist nach Umsatz und Börsenwert das größte Unternehmen Lateinamerikas und meldet eine Ölentdeckung in ultratiefen Gewässern vor Amapá. Der Äquatorialrand wurde von der brasilianischen Politik als aussichtsreiche Förderregion identifiziert. Präsident Lula vergab Lizenzen für Bohrungen in der Amazonasmündung und verweist auf nationale Souveränität.
Wahl in Brasilien als Kurstreiber
Politisch steht Brasilien vor einer Weichenstellung. Der erste Wahldurchgang findet am 4. Oktober statt, die Stichwahl am 25. Oktober. Die Regierung in Brasília kontrolliert gut 50 Prozent der Petrobras-Stammaktien. Lula, Kandidat der linken Arbeiterpartei und Anhänger staatlicher Markteingriffe, könnte zur Finanzierung von Sozialprogrammen die Konzernkasse anzapfen.
Die Börse setzt dagegen auf einen Wahlsieg von Herausforderer Flávio Bolsonaro, der eine wirtschaftsliberale Agenda verfolgt und als Favorit der Stichwahl gilt. Im ersten Durchgang holte er überraschend die meisten gültigen Stimmen. Die Petrobras-Vorzugsaktie liegt gut 16 Prozent über dem Stand des letzten Handelstags vor der Wahl und sprang über den langjährigen Widerstand bei etwa 8,20 Euro.
Charttechnisch wirkt der frühere Widerstand nun als Unterstützung. Das Potenzial reicht bis zum Rekordhoch vom Mai 2008 bei gut 20 Euro – ein Kursplus von rund 100 Prozent.
Fundamentaldaten und Fazit
Fundamental sieht sich Petrobras gut aufgestellt. Die nach den strengen Vorgaben der US-Börsenaufsicht SEC als gesichert eingestuften Reserven stiegen um 1,7 auf 12,1 Milliarden Barrel Öläquivalent. Die Reserve Replacement Ratio – das Verhältnis neuer Reserven zur Jahresproduktion – liegt bei 175 Prozent. Die Rekordproduktion erreicht 3,34 Millionen Barrel Öläquivalent pro Tag, die Reserven decken zehn Jahre Produktion ab.
Für Anleger ist die Bewertung attraktiv: Das Gewinn-Kurs-Verhältnis liegt im mittleren einstelligen Bereich, Free-Cashflow-Rendite und Dividendenrendite bewegen sich je im Bereich von acht Prozent. Das Anlagevotum lautet Kaufen. Wer einsteigt, sollte jedoch die politischen Risiken im Blick behalten – ein Wahlergebnis kann die Ausschüttungspolitik des Konzerns schnell verändern.