ANZEIGE

Ostafrika kämpft gegen Altkleider-Flut aus dem Westen

Kenia, Uganda und Tansania wollen ihre Modeindustrie schützen – doch Millionen Menschen hängen vom Gebrauchtkleidungshandel ab.
•• 4 Min
Ostafrika kämpft gegen Altkleider-Flut aus dem Westen

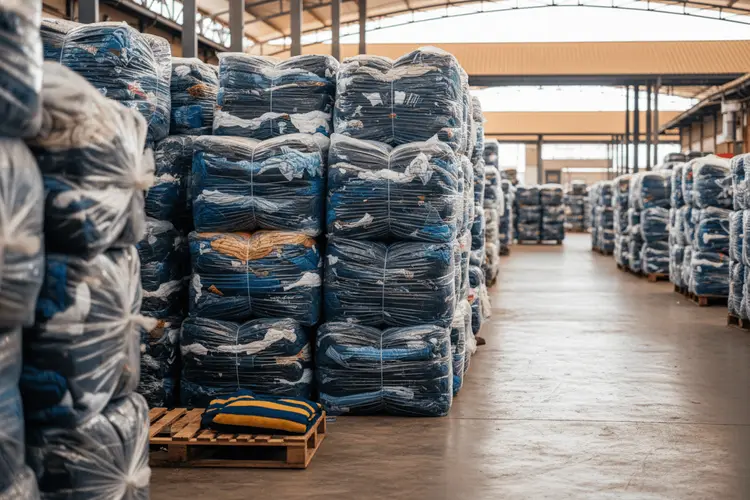
Selbst strömender Regen hält die Käufer nicht vom Gikomba-Markt in Nairobi fern. Der überflutete Marktplatz gilt als größtes Freiluft-Handelszentrum Ostafrikas und ist auf eine einzige Spezialität ausgerichtet: gebrauchte Kleidung, importiert aus den USA, Europa und China. Dieses Bild steht sinnbildlich für ein wirtschaftspolitisches Dilemma, das die gesamte Ostafrikanische Gemeinschaft (EAC) seit Jahren beschäftigt.

Die Frage ist simpel, die Antwort jedoch komplex: Wie soll eine florierende regionale Modeindustrie entstehen, wenn der Markt mit billigen Altkleidern überschwemmt wird? „Wir konkurrieren mit Second-Hand-Kleidung, aber über den Preis können wir nicht konkurrieren", sagt Zia Bett, Gründerin der kenianischen Damenmodemarke Zia Africa, gegenüber der BBC. Elizabeth Paul, Inhaberin von Kuya Creations in Daressalam, bestätigt das Problem: „In meinem Geschäft liegt der Mindestpreis für ein Kleid bei 50.000 Tansania-Schilling (rund 14,50 Britische Pfund). Die Leute sagen mir: Für 50.000 bekomme ich 10 Second-Hand-Kleider."

Kenia ist Afrikas größter Altkleider-Importeur

Die Zahlen verdeutlichen das Ausmaß: Laut der Handelsdatenplattform Observatory of Economic Complexity (OEC) ist Kenia derzeit Afrikas führender Importeur von Second-Hand-Kleidung, auf Swahili „Mitumba" genannt. Im Jahr 2022 importierte das Land fast 180.000 Tonnen Altkleider – ein Anstieg von 76 Prozent gegenüber 2013, wie UN-Handelsdaten zeigen. Im benachbarten Uganda ist Second-Hand-Kleidung laut einer Studie des staatlich finanzierten Economic Policy Research Centre aus dem Jahr 2024 die am stärksten nachgefragte Bekleidungskategorie – noch vor importierter Neuware und lokal hergestellter Kleidung.

Uganda hat nun reagiert: Die Regierung führte eine zusätzliche Umweltabgabe von 30 Prozent auf Altkleider-Importe ein, die zu einem bestehenden Einfuhrzoll von 35 Prozent und einer Mehrwertsteuer von 18 Prozent hinzukommt. Ziel sei es, die Umweltzerstörung zu mildern und die heimische Produktion zu fördern. Auch Kenia versuchte, die Besteuerung von Altkleidern zu reformieren – nach heftigen Protesten der Bevölkerung, die Preiserhöhungen befürchtete, wurde der Vorschlag jedoch umgehend aus dem Finanzgesetz gestrichen.

Händler wie der ugandische Mitumba-Verkäufer Aaron Sekky lehnen die neuen Abgaben ab. „Ich bin damit nicht einverstanden, denn dies muss eine freie Wirtschaft sein", sagt er der BBC. Das Argument der Branche: Der Second-Hand-Handel unterstütze Hunderttausende Menschen – von Importeuren und Großhändlern über Schneider bis hin zu Marktverkäufern. Laut einer Studie der Mitumba Consortium Association of Kenya (MCAK) sind in ganz Ostafrika bis zu 4,9 Millionen Menschen auf den Handel mit Altkleidern angewiesen.

Kritiker: Einzelhandel schafft kaum echten Wohlstand

Wissenschaftler sehen das Beschäftigungsargument kritisch. „Der Einzelhandel ist die begrenzteste Form der Arbeitsplatzschaffung, die man in einem Wirtschaftssektor haben kann, im Vergleich zu Produktion, Marketing und Vertrieb", sagt Dr. Andrew Brooks vom King's College London, Autor des Buches „Clothing Poverty". „Wenn man nur Dinge importiert und verkauft, trägt man nur sehr wenig zur Wirtschaft seines Landes bei."

Lisa Kibutu, Vorstandsmitglied des Kenya Fashion Council, sieht beide Seiten: Viele Mitumba-Arbeitsplätze seien „von der Hand in den Mund" und böten kein Wachstum. Gleichzeitig anerkenne sie die soziale Funktion der Gebrauchtkleidung. „Als ich Kenia in den 80er Jahren verließ, sah man arme Menschen ohne Kleidung. Heute hat selbst die ärmste Person anständige Kleidung", sagt Kibutu, die zuvor für Designer wie Giorgio Armani und Eileen Fisher gearbeitet hat.

Tatsächlich kaufen längst nicht mehr nur einkommensschwache Kunden auf den Mitumba-Märkten. Die 40-jährige Najma Issa erklärt beim Einkauf auf dem Ilala-Markt in Daressalam: „Die meisten Kleidungsstücke haben eine gute Qualität – sie halten lange." Der 22-jährige Juma Awadh ergänzt: „Ich kaufe Second-Hand-Kleidung wegen der Qualität und weil sie einzigartig aussieht."

Das gescheiterte EAC-Verbot und der US-Druck

Bereits 2015 hatten die damaligen sechs EAC-Mitglieder – Burundi, Kenia, Ruanda, Südsudan, Tansania und Uganda – angekündigt, extrem hohe Zölle auf Mitumba-Importe zu erheben und diese schließlich ganz zu verbieten. Die USA, ein bedeutender Exporteur von Altkleidern, drohten daraufhin mit dem Ausschluss der betroffenen Länder aus dem African Growth and Opportunity Act (AGOA) – einem Freihandelsabkommen, das afrikanischen Ländern zollfreien Zugang zum US-Markt ermöglicht. Alle EAC-Mitglieder außer Ruanda zogen ihre Unterstützung für das Verbot zurück.

Ruanda blieb standhaft und erhöhte die Steuer auf Altkleider von 0,20 auf 2,50 US-Dollar pro Kilogramm. Die USA reagierten mit Zöllen von 30 Prozent auf ruandische Kleidungsexporte. Ruanda berichtet dennoch von Erfolgen: Der Anteil von Altkleidern an den Bekleidungsimporten sank von 26 bis 32 Prozent auf 2 bis 7 Prozent, während die Bekleidungsexporte stiegen. Allerdings räumte das ruandische Handelsministerium 2022 ein, ein totales Verbot wegen „aktueller inländischer Lücken in der Produktion" aufzuschieben.

Umweltproblem wächst

Neben der wirtschaftlichen Debatte gewinnt auch die Umweltdimension an Bedeutung. Die gemeinnützige Organisation Changing Markets Foundation schätzte 2023, dass mehr als jedes dritte nach Kenia verschiffte Altkleiderstück direkt auf Mülldeponien landet. „Es gibt keine Infrastruktur, um diese massiven Mengen an Textilabfällen zu entsorgen, und die offiziellen Deponien sind seit Jahren überfüllt", warnt Greenpeace.

Auf internationaler Ebene diskutieren die Unterzeichner des Basler Übereinkommens derzeit, ob gebrauchte Kleidungsstücke – die zunehmend aus Kunststofffasern bestehen – als Abfall eingestuft werden sollen. Dies könnte globale Auswirkungen auf den Altkleider-Handel haben. Der ugandische Designer Joel Okalany, dessen Marke Ekikumba Fusion Altkleider zu hochwertigen Einzelstücken aufwertet, mahnt dennoch zur Geduld: „Die Realität ist, dass wir noch nicht bereit für den Durchbruch unserer eigenen Fertigung sind. In der Schneiderindustrie befinden wir uns noch auf dem Niveau, auf dem wir das Pferd benutzen."

Altkleider OstafrikaMitumba KeniaSecond-Hand-Kleidung ImportOstafrikanische Gemeinschaft EacUganda Importsteuer KleidungTextilhandel AfrikaAgoa Freihandel Afrika

Meistgelesene News

  1. Ukraine-Roboterangriff im Donbas deckt Schwachstelle in Putins Kriegsmaschinerie auf
  2. XRP-Preisprognose: Was Anleger in den nächsten drei Jahren erwarten
  3. SpaceX-Aktie: Könnte eine Investition von 5.000 Dollar Millionär machen?
  4. Galeria Karstadt Kaufhof: Beetz stellt Rettungsplan für Warenhauskette vor
  5. Nvidia: 1.000 Dollar heute könnten bis 2030 1.800 Dollar wert sein

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.