ANZEIGE

MercadoLibre-Aktie nahe 52-Wochen-Tief: Was Anleger jetzt wissen sollten

Die MercadoLibre-Aktie notiert nahe ihrem 52-Wochen-Tief, doch das operative Geschäft wächst weiter. Wir ordnen die wichtigsten Zahlen ein.
•• 5 Min
MercadoLibre-Aktie nahe 52-Wochen-Tief: Was Anleger jetzt wissen sollten

Die Aktie von MercadoLibre (MELI) wurde zuletzt zu einem Preis von rund 1.427 US-Dollar pro Stück gehandelt und notiert damit sehr nahe am 52-Wochen-Tief von 1.418 US-Dollar. Im vergangenen Jahr sind die Kurse bis zum 17. November um etwa 30 Prozent gesunken. Der Beitrag von Selena Maranjian erschien am 19. November 2026 bei The Motley Fool und stellt die Frage, ob Anleger die Aktie trotz dieser Schwäche meiden sollten.

Dabei war MercadoLibre über viele Jahre eine der stärksten Wachstumsaktien der Schwellenländer: Im Durchschnitt erzielte die Aktie über die vergangenen 15 Jahre jährliche Gewinne von 20,6 Prozent. Viele Anleger, die einen so starken Kursverfall sehen, lassen die Finger von der Aktie und unterstellen, dass Schwierigkeiten auf dem Programm stehen. Andere werfen einen genaueren Blick darauf, ob der niedrigere Preis tatsächlich eine attraktive Chance darstellt.

Das Unternehmen betreibt sowohl ein dominantes Online-Marktplatz-Geschäft (Mercado Libre) als auch ein bedeutendes Fintech-Unternehmen (Mercado Pago), beide mit Fokus auf den lateinamerikanischen Markt. Für deutsche Anleger ist das insofern relevant, als MercadoLibre damit ein Schwellenmarkt-Investment ist, das nicht in den klassischen Industrieländer-Indizes auftaucht.

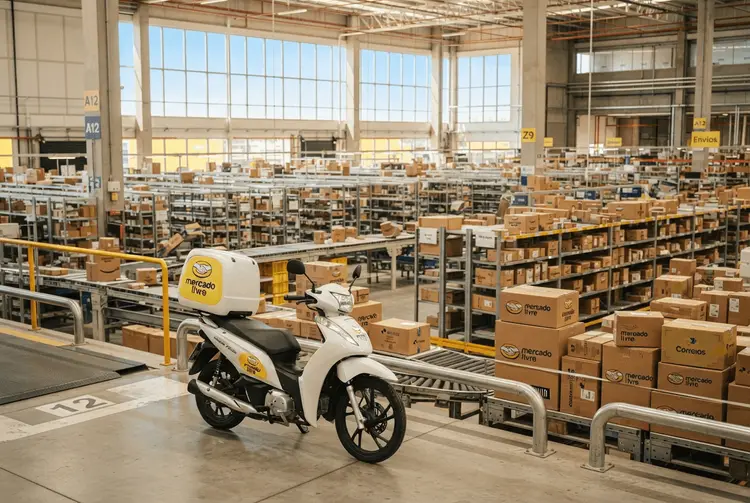
Das Unternehmen ist in 18 Ländern aktiv und lieferte zuletzt 3,2 Milliarden Artikel pro Jahr aus

MercadoLibre ist in 18 Ländern aktiv und lieferte zuletzt jährlich 3,2 Milliarden Artikel aus. Das Unternehmen verzeichnet 136 Millionen einzigartige Käufer und 93 Millionen monatlich aktive Nutzer – beide Zahlen beziehen sich auf das dritte Quartal. Und es wächst kräftig: Der Nettoumsatz hat sich seit 2020 in etwa verzehnfacht.

Diese Kennzahlen stehen in deutlichem Kontrast zur Kursentwicklung. Während der Umsatz weiter zulegt, hat die Börse die Aktie im vergangenen Jahr deutlich abgestraft. Genau diese Schere zwischen operativer Entwicklung und Kursverlauf ist der Kern der aktuellen Debatte.

Vier Belastungsfaktoren haben den Kurs zuletzt gedrückt

Die Quelle nennt mehrere Gründe für die Kursschwäche. Erstens hat der Wettbewerb im Fintech-Bereich zugenommen. Zweitens sieht sich der E-Commerce-Bereich des Geschäfts potenziell mit mehr Konkurrenz von außen durch große Einzelhandelskonzerne konfrontiert. Drittens könnten geopolitische Spannungen in Lateinamerika, beispielsweise in Brasilien, das Geschäft destabilisieren – da der geschäftsfreundlichere Kandidat die Präsidentschaftswahl nicht gewann. Viertens haben sich die Gewinnmargen geschrumpft.

Der Autor bewertet diese Punkte als legitime Sorgen, aber nicht als K.-o.-Kriterien. Entscheidend ist für ihn die Frage, ob die Wettbewerbsposition des Unternehmens dauerhaft beschädigt ist oder ob es sich um vorübergehende Belastungen handelt.

MercadoLibre verweist auf sein leistungsfähiges Ökosystem

Wie MercadoLibre selbst anmerkt, hat das Unternehmen ein leistungsfähiges Ökosystem aufgebaut. Es kombiniere „die größte E-Commerce-Plattform der Region, ihr schnellstes und zuverlässigstes Logistiknetzwerk, eine ihrer größten digitalen Banken, ihren größten Fintech-Zahlungsabwickler und eine Top-3-Digital-Werbeplattform“ – sowie ein Treueprogramm, das alles miteinander verbinde. Dem sei schwer zu konkurrieren, so die Einschätzung im Beitrag.

Die gesunkenen Margen sind teilweise Folge von Investitionen

Die schrumpfenden Gewinnmargen sind laut Quelle teilweise darauf zurückzuführen, dass das Unternehmen Kunden mehr kostenlosen Versand und Kredit gewährt. Hinzu kommen Investitionen in künftiges Wachstum, etwa durch den Ausbau der Fulfillment-Kapazitäten. Der Margendruck ist damit zumindest teilweise eine bewusste Entscheidung für langfristiges Wachstum und nicht ausschließlich ein Zeichen von Schwäche.

Der Autor merkt an, dass er MercadoLibre für sein Portfolio in Betracht ziehen würde, wäre er bereits Aktionär. Eine ausdrückliche Kauf- oder Verkaufsempfehlung lässt sich daraus für deutsche Anleger nicht ableiten.

Bereits am 21.06.2026 berichtete aktien.news über den Kursrückgang

Die aktuelle Entwicklung ist Teil einer längeren Geschichte. Bereits am 21.06.2026 berichtete aktien.news, dass MercadoLibre fast 40 Prozent unter seinem Allzeithoch notierte und zunehmender Wettbewerb im E-Commerce sowie Rückschläge im Fintech-Bereich den Kurs belasteten. Damals stand ein Umsatzwachstum von 49 Prozent im ersten Quartal 2026 einem um 16 Prozent gesunkenen Nettogewinn gegenüber.

Am 02.05.2026 meldete aktien.news, dass MercadoLibre zum Start ins Jahr 2026 ein Umsatzwachstum von mehr als 40 Prozent im Jahresvergleich erzielte und die Kursschwäche für langfristig orientierte Anleger eine attraktive Einstiegsgelegenheit darstellen könnte.

Am 20.10.2026 berichtete aktien.news über eine Aktienanalyse von The Motley Fool, die die höheren Wachstumsaussichten der lateinamerikanischen Wirtschaft im Vergleich zu den meisten Industrieländern als wesentliches Argument nannte.

Am 06.11.2026 berichtete aktien.news, dass die MercadoLibre-Aktie am 5. November um 12 Prozent einbrach – einen Tag, nachdem der Konzern seine Ergebnisse für das dritte Quartal vorgelegt hatte. Die Zahlen lagen beim Umsatz leicht über den Erwartungen der Analysten, beim Gewinn jedoch darunter. Damit notierte die Aktie mehr als 40 Prozent unter ihrem Allzeithoch. Ein Teil des Kursrückgangs ging auf den breiteren Marktdruck zurück, da der Nasdaq Composite seinen schlechtesten Tag seit Jahren erlebte.

Für deutsche Privatanleger ist die Einordnung in den Schwellenmarkt-Kontext wichtig

MercadoLibre ist kein klassischer Industrieländer-Titel, sondern ein Schwellenmarkt-Investment mit entsprechenden Währungs-, Politik- und Regulierungsrisiken. Die im Quelltext genannten geopolitischen Spannungen in Brasilien und die dortige Wahlentscheidung zeigen, wie stark politische Faktoren auf die Geschäftsentwicklung einwirken können. Gleichzeitig weist die Quelle auf die im Vergleich zu den meisten Industrieländern höheren Wachstumsaussichten der lateinamerikanischen Wirtschaft hin.

Wer die Aktie bewertet, sollte daher sowohl die operativen Kennzahlen als auch die politischen Rahmenbedingungen im Blick behalten. Die Quelle betont ausdrücklich, dass die genannten Risiken bestehen, aber nicht zwangsläufig das Ende der Wachstumsgeschichte bedeuten. Eine pauschale Empfehlung lässt sich daraus nicht ableiten.

Das Unternehmen investiert weiter in Fulfillment-Kapazitäten und Kundenzugaben

Konkrete Termine für die nächsten Quartalszahlen nennt die Quelle nicht. Klar ist jedoch, dass MercadoLibre nach eigener Darstellung weiter in den Ausbau seiner Fulfillment-Kapazitäten investiert und Kunden kostenlosen Versand sowie Kredit gewährt. Beides dürfte die Margen kurzfristig weiter belasten, aber die Grundlage für künftiges Wachstum legen.

Der Beitrag verweist zudem auf den Investmentdienst Stock Advisor von The Motley Fool, dessen durchschnittliche Gesamtrendite laut Quelle 790 Prozent beträgt, verglichen mit 202 Prozent für den S&P 500 (Stand 20. November 2026). Diese Angabe stammt aus dem werblichen Umfeld des Originalbeitrags und ist keine Prognose für die künftige Entwicklung von MercadoLibre.

Drei Fachbegriffe helfen beim Verständnis des Artikels

  • 52-Wochen-Tief: der niedrigste Kurs, zu dem eine Aktie innerhalb der vergangenen zwölf Monate gehandelt wurde.
  • Fintech: Sammelbegriff für Unternehmen, die Finanzdienstleistungen mit digitaler Technologie anbieten.
  • Fulfillment: die Lagerung, Kommissionierung und der Versand von Waren im Auftrag eines Händlers.
MercadolibreMELI52-Wochen-TiefMercado PagoFintechLateinamerikaE-CommerceAktie

Meistgelesene News

  1. Anthropic zahlt SpaceX bis zu 120,5 Milliarden Dollar für Rechenleistung
  2. Take-Two-Aktie steigt 4 Prozent: Jefferies hebt GTA-VI-Absatzprognose an
  3. Bitcoin fällt unter 70.000 Dollar: Drei Gründe für den Kurssturz
  4. Nvidia-Aktie ein Drittel unter Rekordhoch: Schätzung für 2030
  5. Brookfield und CPPIB rücken beim Uniper-Verkauf in nächste Runde vor

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.